
2026年10月11日更新:商品の仕組みと現行の公式案内を確認し、過去の実績・仮定計算・将来の見通しを分けて整理しました。この記事は一般的な情報提供であり、特定商品の購入や将来の利益を保証するものではありません。
レバナスに賛成するか反対するかよりも、どのリスクをどれだけ負う商品なのかを確かめる方が、判断に役立ちます。費用、日次レバレッジ、制度の対象を分けて見ていきます。
費用は将来の利益で必ず取り戻せるものではない
信託報酬のほか、売買や運用に伴う費用、為替ヘッジなどを確認します。過去に高いリターンがあっても、将来それだけのリターンが得られるとは限らないため、「高い費用でも必ず得」とは言えません。
証券会社のポイント還元は条件付きのサービスです。旧版にあった現金還元や固定した料率の説明を現在の全商品へ当てはめず、最新の商品別条件を確認します。
「日次2倍」と「長期の利益2倍」は違う
レバレッジ商品の目標は、多くの場合、指数の1日ごとの騰落率の2倍や3倍です。数年後の利益が指数の2倍・3倍になるという意味ではありません。値動きの順番、変動の大きさ、費用、為替などで長期の結果は変わります。
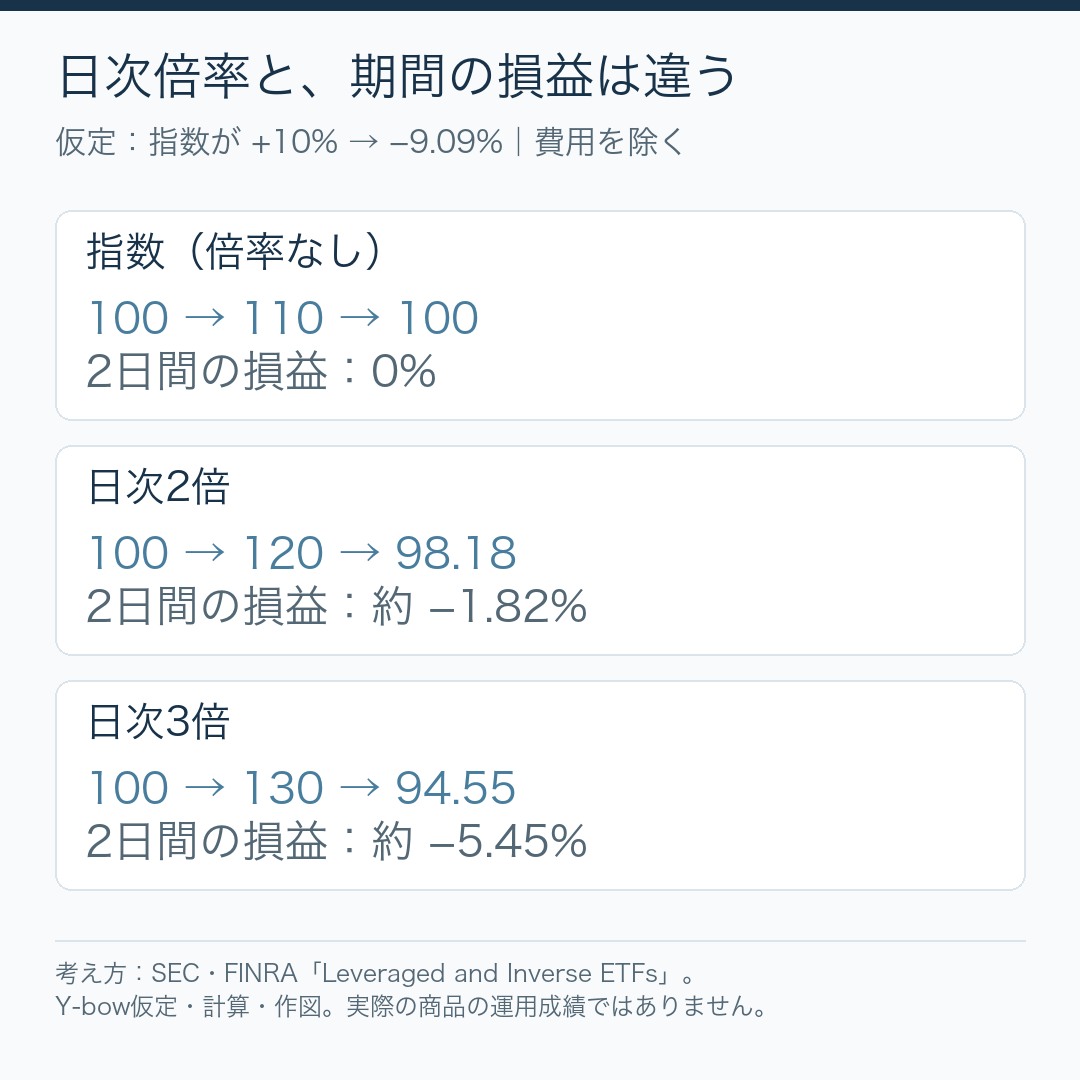
右肩上がりの相場では複利が有利に働く場合もあります。一方、激しい上下動や長い下落は大きな損失につながります。「保有期間を長くすれば解決する」「積み立てれば必ず元に戻る」とは言えません。
追証がないことと、元本を失わないことは別
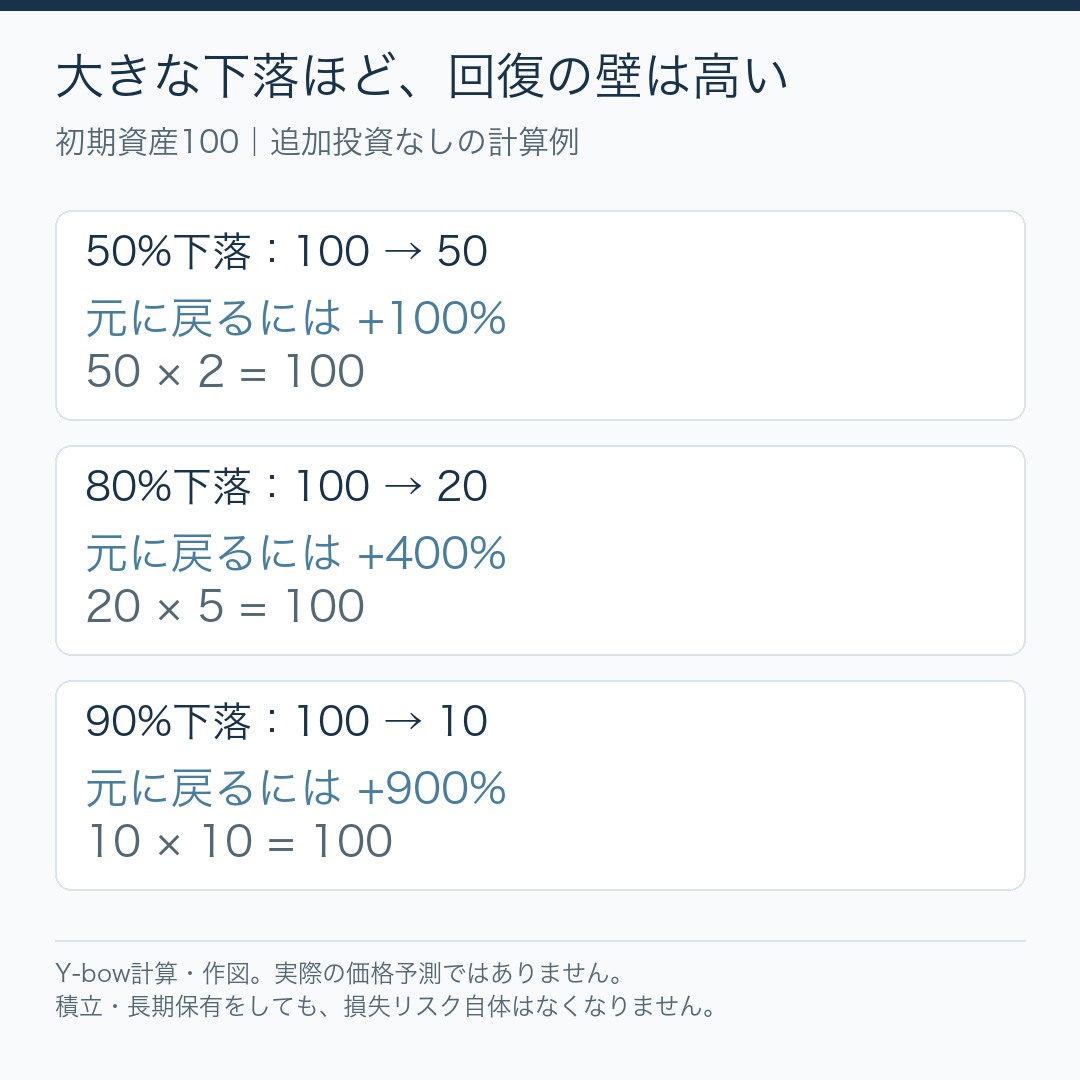
通常の現物の投資信託購入で、先物取引のような追証を直接求められないことは、元本の保証を意味しません。大幅な値下がりや償還によって投資額の大部分を失う可能性があります。
積立を続ければ必ず回復するわけでもありません。追加投資できる状況と、損失を許容できる状況は区別します。
NISAではNASDAQ100とレバレッジを混同しない
代表的なレバナスがNISAの対象外であることから、NASDAQ100を対象とする通常の投資信託もすべて対象外だとは言えません。金融庁のつみたて投資枠対象商品一覧には、非レバレッジのNASDAQ100商品が含まれています。
制度上の対象条件は、商品の良し悪しや将来のリターンの認定ではありません。金融庁がどう考えているかという推測と、公開されている制度の条件を分けて読む必要があります。
やめる・続けるは家計と目的から判断する
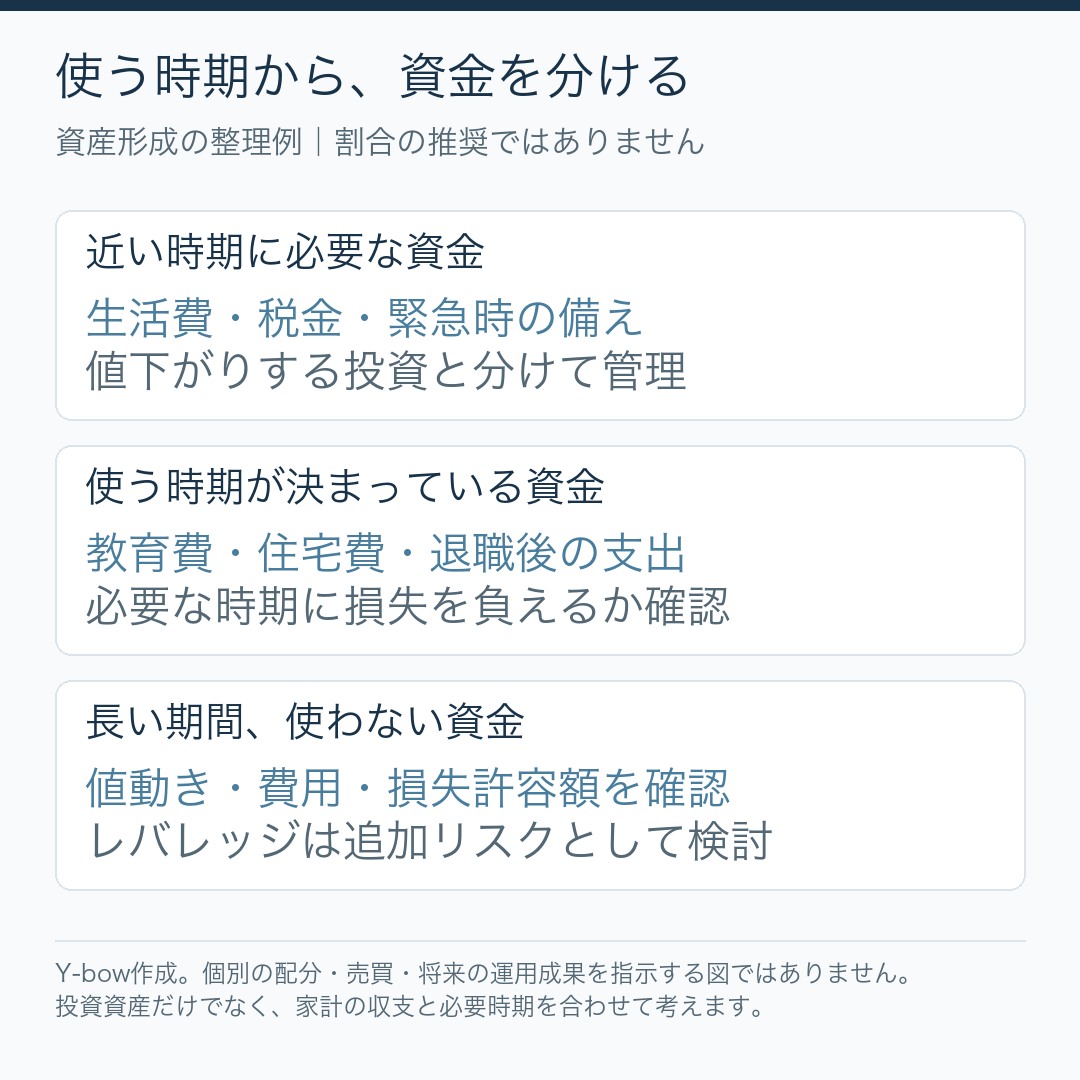
損失が生活費や教育費へ影響する、商品の仕組みを説明できない、値下がり時に冷静な判断ができない場合は、保有額や商品選択を見直す理由になります。
一方、商品を理解し、損失を負える余裕資金で検討する人の判断まで一律に否定するものではありません。他人の成功談より、自分の使用時期、分散、損失許容度を優先します。
あわせて読みたい記事
投資初心者がレバナスを持っておくべき3つの合理的な理由 / レバナスとは?儲かるの?今更聞けないレバレッジ投資信託
参照資料・確認日
商品情報と制度は2026年10月11日に確認しました。目論見書・対象商品・取扱いは変更されることがあります。
コメント