
2026年10月17日見直し:開業届・所得区分・必要経費の関係と、書類保存の説明を修正しました。2026年の届出期限の見直しも追記しています。
今勤めている会社を辞めなくても、個人事業主になることが出来ます。
- 投資家・個人事業主・医学博士
- 投資歴17年 (学生時代から)
- レバナス(為替ヘッジなし)とFANG+をメインに積立中
- 地銀→野村證券→ネット証券
- FIRE済み:好きで働いてます
はじめに
私は本業・副業を行いながら、ブログを書いている投資家です。
個人事業主になってからも企業やアカデミアでの仕事を続けながら、日々書き物を続けています。
この記事では、個人事業主になるにはどうすれば良いのか、なったら何が変わるのかについて実体験をもとに分かりやすく解説します。
日本はサラリーマン/会社員が多い国として知られています。
自営業の比率が低い国と表現することも出来ます。
確かに、会社に雇われている立場が安心という感覚を持つ方が多いのも分かります。
しかし一方で、終身雇用が保証されるような時代が終わり、転職もオンラインツールの充実もあって普通になってきた時代において、独立してフリーランスとして活動していきたいという声も増えたように思います。
そこで本稿では、個人事業主として活動を続ける筆者の立場から、特にお金の情報にフォーカスして実態をお伝えしたいと思います。
個人事業主というものを理解頂くための基本情報を提供します。
節税対策についての詳細は以下の記事に委ねたいと思います。
この記事のターゲット
- 独立したら経費計上で節税出来ると皮算用している人
- フリーランスに憧れのある人
- 社畜という言葉に嫌気が指している、会社員生活に疲れた人
広告
個人事業主とは
言葉の定義が曖昧な方もいると思いますので補足しておきます。
個人事業主?フリーランス?自営業?
そもそも個人事業主とな何でしょうか。
似たニュアンスのワードとして自営業やフリーランスというものも聞き覚えがあるでしょう。
それぞれの意味は基本ですのでおさらいしておきましょう。
税務上の区分名です。税法上「継続・反復・独立して行う仕事」と定義される業務を独立して行う個人を指します。
働き方の呼称です。企業等の団体に属すことなく個人で仕事を請け負う個人を指します。サラリーマンが会社と雇用契約を締結するのに対し、フリーランスは仕事ごとに契約を締結します。
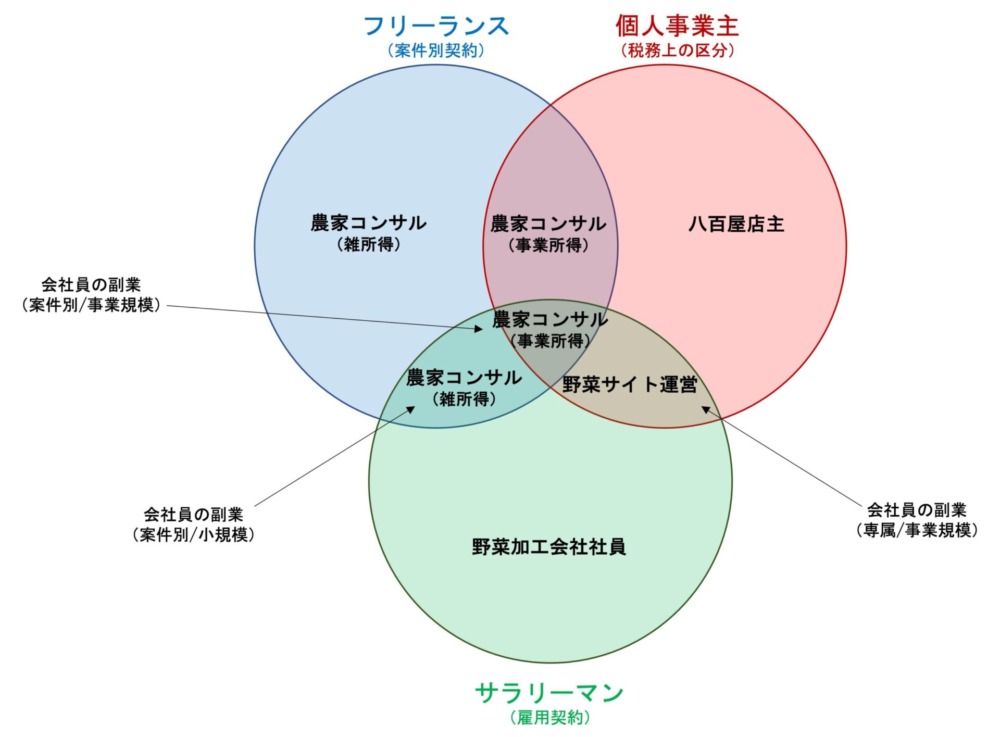
野菜を取り扱う一連の仕事を例に取ってみると、以下のような区分けが出来ると思います。
 Y-bow
私の場合は右下の『会社員の副業(事業規模)』に当たり、会社(大学)には兼業届けを提出して認めてもらった上で、特定の企業と専属契約を締結して活動をしています。
個人事業主になるには
「個人事業の開業届」を税務署に提出する、とするのが一般的です。
しかし開業届とは関係なく個人で事業を行なって事業所得を得ていれば個人事業主と言えます。
仕入れ/販売で継続的に利益を上げたり、アフィリエイトで継続的に収益を上げたりと、規模はそれぞれですが副業としての生業であっても個人事業主です。
事業所得か雑所得かは、開業届や金額だけで自由に選ぶものではありません。活動の実態、継続性、営利性、帳簿書類などから社会通念で判定します。判断に迷う場合は税務署や税理士へ確認してください。
Y-bow私自身、副業として始めた仕事の確定申告が面倒になって会計事務所を訪れ、一切合切を会計士に丸投げすることにして数年後、事業所得が大きくなってきた時に開業届を提出しました。
その仕事が内容、継続性、事業規模の観点から事業所得になると考えられたためです。
私が届出に至った経緯は当時の個別の経験です。提出日から所得区分が自動で変わる、という一般ルールではありません。
開業届と青色申告の承認申請は別の手続きです。2026年1月以後の開業等に係る開業届は提出期限が見直されています。旧来の期限を当てはめず、各手続きの現行案内を確認してください。
個人事業主になったら何が変わる?

開業届を出せば経費を使える、という違いではありません。事業所得だけでなく、業務に係る雑所得でも収入を得るために必要な経費を差し引いて計算します。私用の支出を自由に差し引けるわけではありません。
ここでは特に副業で事業を行うケースについて述べます。
- 仕入れに要した費用
- 取材のための旅費
- サイト運営のためのサーバー代
などなど、実際にその事業を営む上で必要な出費は計上することが出来ます。
ただし気をつけなければならないことは、サラリーマンの肩書きがある以上は基礎控除を既に受けていますので、重複して計上することは出来ません。
例えば、サラリーマンとしても使用するスーツや靴などは経費として計上することが出来ません。
もっとも、副業として行なっている事業でしか絶対に使わないと断定できるものはその限りではありません。
例えば副業で行なっている事業で用いているロゴをあしらった刺繍が入っていたり、副業でしか使わない作業着だったりと、説明が出来るものであれば良いでしょう。
他にも、按分という考え方があります。
本業の通勤とは別に副業で通勤が必要な場合、私的利用と本業利用を除く部分(例えば毎月のガソリン代の10%など)は経費計上することなどが可能です。
同様に通信料金、家賃に至るまで、副業で行う事業との明確な切り分けが出来るのであれば経費計上可能です。
家賃等の家事関連費は、実際の使用状況などから、業務に必要な部分を明確に区分できるかが大切です。部屋をそう呼ぶだけで、一定割合が必ず認められるものではありません。
経費にするということは、それだけ所得が減りますので所得税は減ることになります。
そのため何でもかんでも計上して節税を、という人もいるようですがそういう訳にはいきませんので、出来るだけ会計士等に相談しながら進めるのが良いと思います。
かく言う私は確定申告がただただ面倒なので丸投げしたかっただけですが。。。
確定申告の種類
確定申告には大きく分けて白色申告と青色申告とがあります。
簡単には、前者は手間が掛からない代わりに恩恵もなし、後者は手間がかかる分、控除が増えると言うものです。
本稿では詳細に触れることはしませんが、私の場合は当初は白色で対応しており、開業と同時に青色申告の申請ならびに会計事務所への丸投げを始めました。
丸投げと言っても親身に相談に乗ってくれますし、自分で領収書さえしっかり管理保管しておけば大概の作業はそれ程高額にならずに済みます。
医療費控除やふるさと納税も一緒に処理してもらえますので、いちいちワンストップ特例申請を活用する必要もないのでとにかく楽です。
ただでさえ副業、開業するようなアクティブな方は時間を大切にしていると思います。
広告
実際に個人事業主になってみて
良かったこと
兼業、兼業また兼業、当然のことながらやる事は増えます。
しかし、やりたくてやる仕事ですし、他者から押し付けられたり、与えられたテーマを嫌々行うと言うことが基本的にはありません。
税務上の知識も増えますし、一度視界が開けるとやってみたい仕事、自分のスキルを活かせる仕事を見る目も養われていくような感覚があります。
同業種、異業種ともに新たな出会いがありますし、他者貢献の精神が培われる事は自分自身の生活の質を向上させてくれます。
もちろん節税ができるという利点は大きいですし、収入も増えます。
しかしそれ以上に、搾取される側から社会の仕組みを利用する側に回る一歩を踏み出すいいキッカケになった、というのが最大の利点だと感じます。
悪かったこと
これといって特にありません。
強いて言えば領収書や確定申告資料の保管管理に場所を取ること、くらいでしょうか。
帳簿・書類の保存期間は、申告方法や書類の種類などで異なります。「提出翌日からすべて7年」と一律に扱わず、起算日と電子取引の保存条件も含め、国税庁の案内で確認してください。
税理士へ依頼していても税務調査がないとは保証されません。取引内容を説明できる帳簿・証拠書類を保存し、必要時に取り出せるようにします。
保存するだけでなく、申告内容の照会に対応できるよう整理しておきます。紙と電子の資料を混同せず、保存要件に従いましょう。
広告
終わりに
独立して働くということは、企業などの後ろ盾を持たないことを意味しますので、不安感もある方が少なく無いかもしれません。
しかし見てきたように、副業という形でもフリーランスや個人事業主としての経験を積むことは出来ますので、ぜひチャレンジしてみることをお勧めします。
もちろん節税対策としても有効ですし、ある程度の事業規模になれば法人化することでさらに発展させていくことも出来ます。
不動産投資で安定した収入を確保する場合などにも活用出来ますので、資産形成の面からも検討してみると良いかもしれません。
当サイトでは資産形成についてのコンテンツも多数用意していますので、参考までにご覧になって行って下さい。
説明の見直しと参照資料
国税庁:事業所得と業務に係る雑所得の区分(2026年10月17日確認)
国税庁:事業所得の計算(2026年10月17日確認)
e-Tax:2026年以後の開業届等の期限(2026年10月17日確認)
国税庁:帳簿・書類の保存と申告手続き(2026年10月17日確認)
コメント
コメント一覧 (1件)
[…] サラリーマンでも簡単に開業出来ますから、ブロガーの方もぜひ開業を検討してみてはいかがでしょうか。 […]