
2026年10月11日更新:商品の仕組みと現行の公式案内を確認し、過去の実績・仮定計算・将来の見通しを分けて整理しました。この記事は一般的な情報提供であり、特定商品の購入や将来の利益を保証するものではありません。
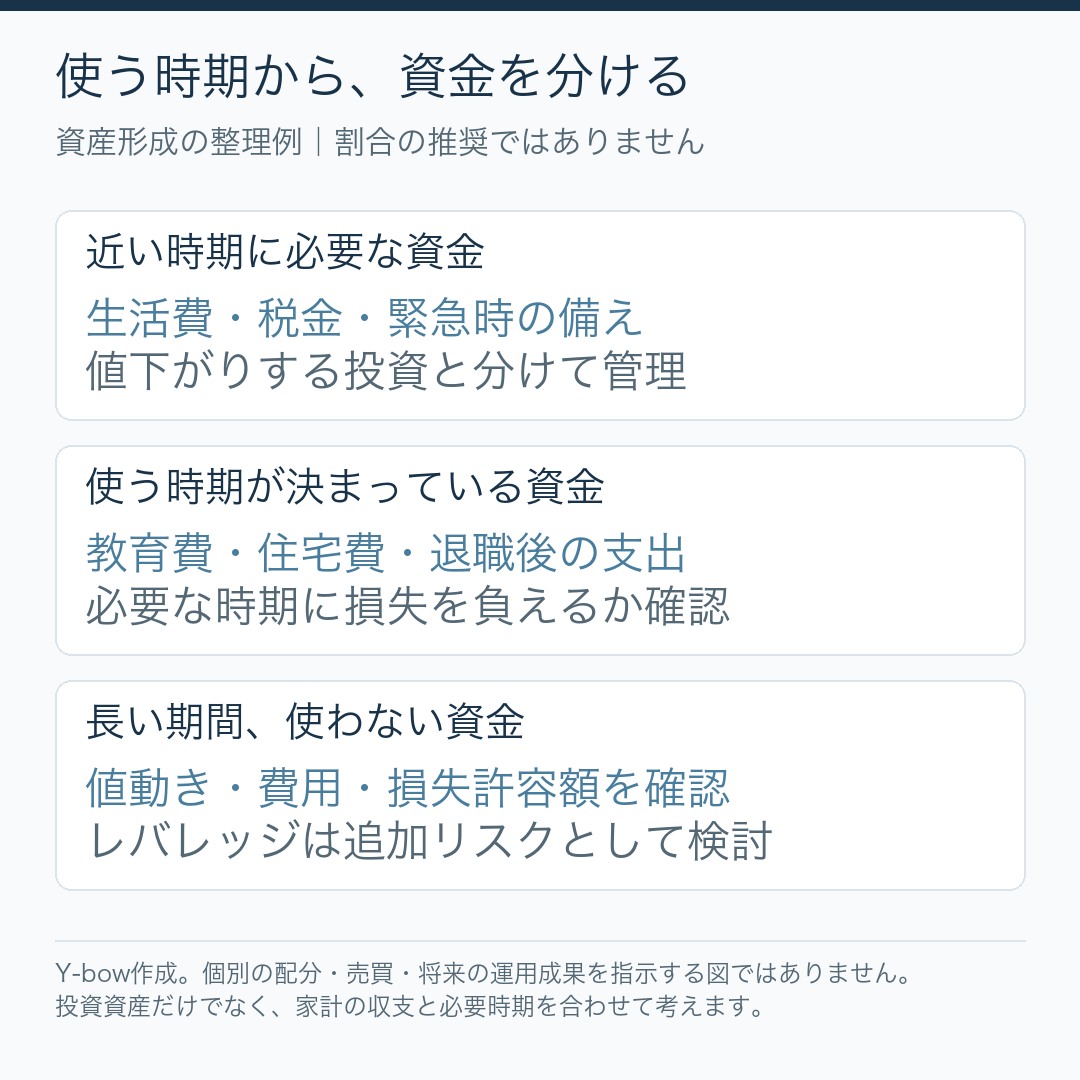
仕事を早く辞めたいと思うとき、必要なのは高い利回りの予想だけではありません。毎月の生活費、投資以外の収入、長く働かない期間に起こり得る支出を整理することから始めます。
必要なのは「年収」より、続けられる家計
住居、食費、医療、教育、税金や社会保険料などを分け、通常の支出と一時的な大きな支出を確認します。今の生活費がそのまま数十年続くとは限りません。
パートナーや子供がいる家計では、退職によって収入だけでなく保険や働き方の条件も変わります。大きな判断は、家族の希望と将来の支出を合わせて検討する必要があります。
4%ルールは資産が減らない保証ではない
取り崩し研究でいう4%ルールは、一般に初年度の取り崩し額を初期資産の4%にし、その後は物価に応じて金額を調整する考え方です。「毎年その時点の残高の4%」とは別の方法です。
一定期間、資産が枯渇しないことと、最初の元本を維持することは同じではありません。対象資産、期間、税金、費用、物価、成功の定義を確認する必要があります。レバナスだけの日本の家計へ、そのまま適用する研究ではありません。
Morningstarの2025年研究では、一定の前提による30年間・90%の成功確率のモデルで、基本ケースの初年度取り崩し率を3.9%としています。これは将来の確約ではなく、税金や費用も別途考える必要があるモデルです。出典:The State of Retirement Income 2025。
取り崩しではリターンの順番が重要になる
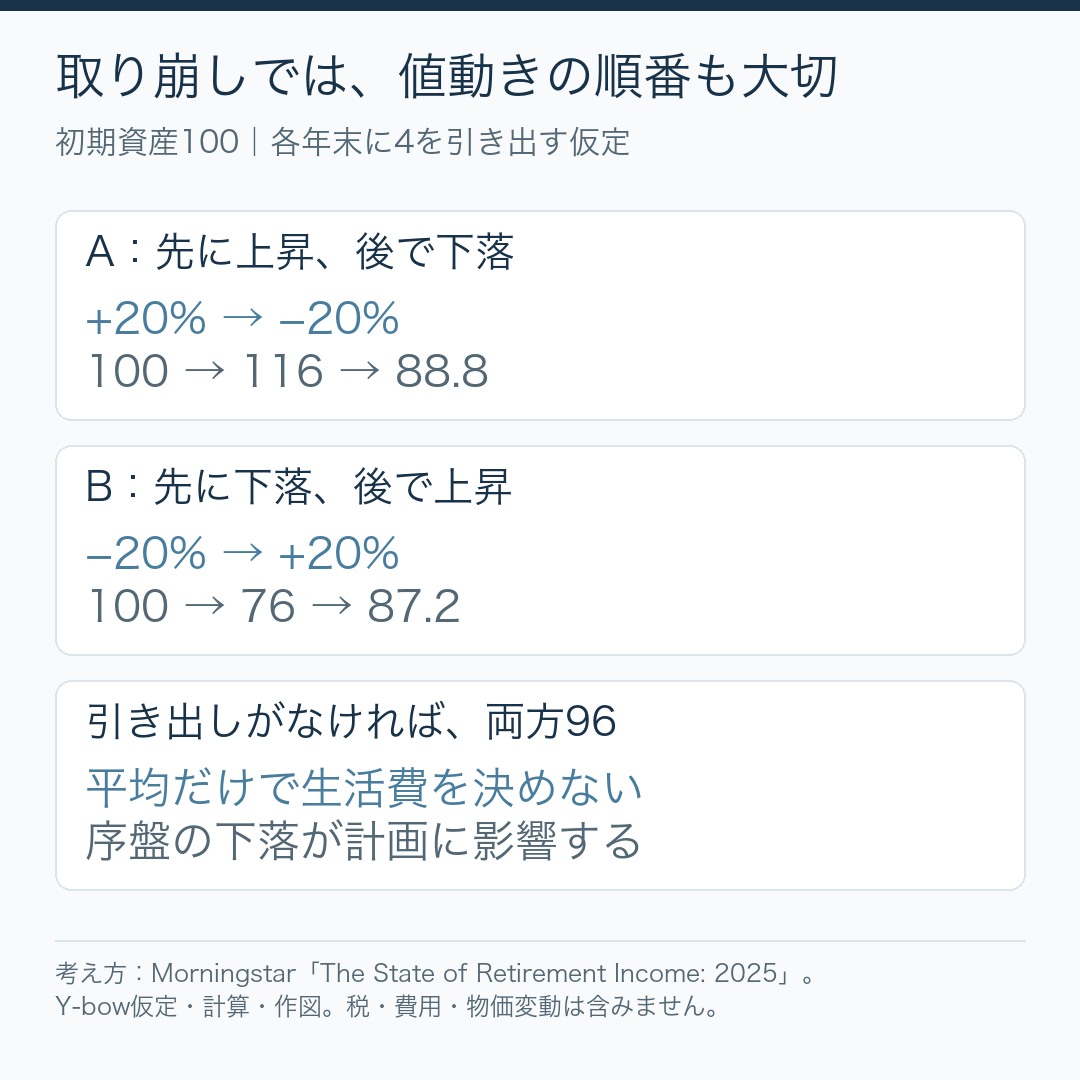
資産を取り崩す途中で大きな下落が来ると、安くなった資産を生活費のために多く売ることになります。その後に相場が回復しても、残った投資額が少ないため回復の恩恵を十分に受けられないことがあります。
高い平均利回りを生活費の約束にしない
レバナスなどの過去の高リターンや、一定の年率を置いた複利計算から、「少額の資産でも確実に暮らせる」とは言えません。年間50%のような高い利回りを継続の前提にした必要資産の計算は、現実の家計計画には使えません。
借金で生活費をつなぎながら相場回復を待つ計画や、損失が出ても必ず積み立てを継続できる前提にも注意が必要です。資産と収入が同時に減る場合を考えておきます。
副業や発信は、収入が安定するまで別に考える
ブログ、動画、専門知識を使った仕事などは、収入源を増やす選択肢になります。ただし、始めれば収益が出るとは限らず、時間、費用、契約、職場の規定などの確認も必要です。
動画・SNSの収益化制度はサービスごとに変更されます。旧版の2022年当時の参加条件を現在の基準として使わず、各サービスの最新の公式条件を確認してください。売上と手元に残る利益も分けて記録します。
完全退職以外の選択肢も比較する
仕事の時間を減らす、職場を変える、休暇や休職を検討するなど、投資資産を急に取り崩さない方法もあります。資産が必要額へ達したかだけでなく、働き方を変えた後も支出と収入を見直せるかが大切です。
あわせて読みたい記事
レバナスでFIREするには:取り崩しシミュレーション / 仕事が辛い・辞めたいと思う前に備えておくべき事:FIREに向けて
参照資料・確認日
商品情報と制度は2026年10月11日に確認しました。目論見書・対象商品・取扱いは変更されることがあります。
コメント
コメント一覧 (1件)
[…] 老後資金はいつまで保つのか?貯めた資産を失わない取り崩し方法 / 副業→レバナス(投資)→FIREは正攻法:誰でも出来る資産形成 […]