S&P500を買っているのに、ヒートマップを見るとごく一部の巨大株が画面を占めている。「500社に分散しているはずなのに、結局は同じ企業頼みでは」と不安になるのは自然です。均等加重のRSPに替える、あるいはVOOに足すことで、この不安はどこまで変えられるのでしょうか。
2026年10月31日に公式資料を確認しました。実データと、仕組みを切り分ける当ブログの仮定500社モデルを明記します。同日付の完全な両ファンド構成表を取得できていないため、図をRSP・VOOの現保有比率や実績として扱いません。
RSPとVOOの違い|同じS&P500でも重み付けが違う
VOOはS&P500指数への連動を目指すETFです。RSPはS&P500の均等加重版を対象とします。時価総額が大きい企業の影響を強く受ける配分と、各企業の重みをそろえる配分では、同じ企業が上がっても指数への寄与が違います。出典:Vanguard VOOファクトシート、Invesco RSP公式資料
均等加重は、価格が動くたび常に全社が同じ比率という意味ではありません。S&P Dow Jones Indicesは、四半期ごとのリバランスで各企業をおおむね0.2%へ戻す方法を説明しています。次の調整までには値動きで配分がずれます。出典:S&P均等加重指数FAQ
VOOの上位10社40.6%を、どう読むか
Vanguardの2026年9月30日資料では、VOOの上位10企業の合計は40.6%です。NVIDIA8.4%、Apple7.4%、Microsoft5.8%、Alphabet5.5%などと記載されています。Alphabetのように複数の株式クラスがある企業を、ティッカー行数と同じ意味の「社数」にしない点にも注意が必要です。
情報技術セクターは同資料で39.7%ですが、それだけで巨大テック依存のすべてを測れるわけではありません。事業の似た企業が違う業種に分類される場合もあるため、業種配分と企業別配分の両方を見る必要があります。上位10社の各表示値は丸められており、足し算が資料の合計とわずかにずれることがあります。
← 横にスワイプできます →
| 数字 | 扱い | 基準 |
|---|---|---|
| VOO上位10企業40.6% | Vanguard公式の実データ | 2026/9/30 |
| 均等加重の各企業約0.2% | 指数の調整時の原則 | 毎時点のRSP保有比率ではない |
| 以下の40%・2%・21% | 当ブログの500社モデル | 実ファンドの構成比較ではない |
広告
500社の仮定モデルで「集中を薄める」を計算する
企業を500社とし、時価総額型モデルでは上位10社に各4%(合計40%)、残る490社に合計60%を均等に配分します。均等型は全500社に各0.2%。これは現実の構成を再現するためでなく、配分だけを変えた効果を分離するための仮定です。
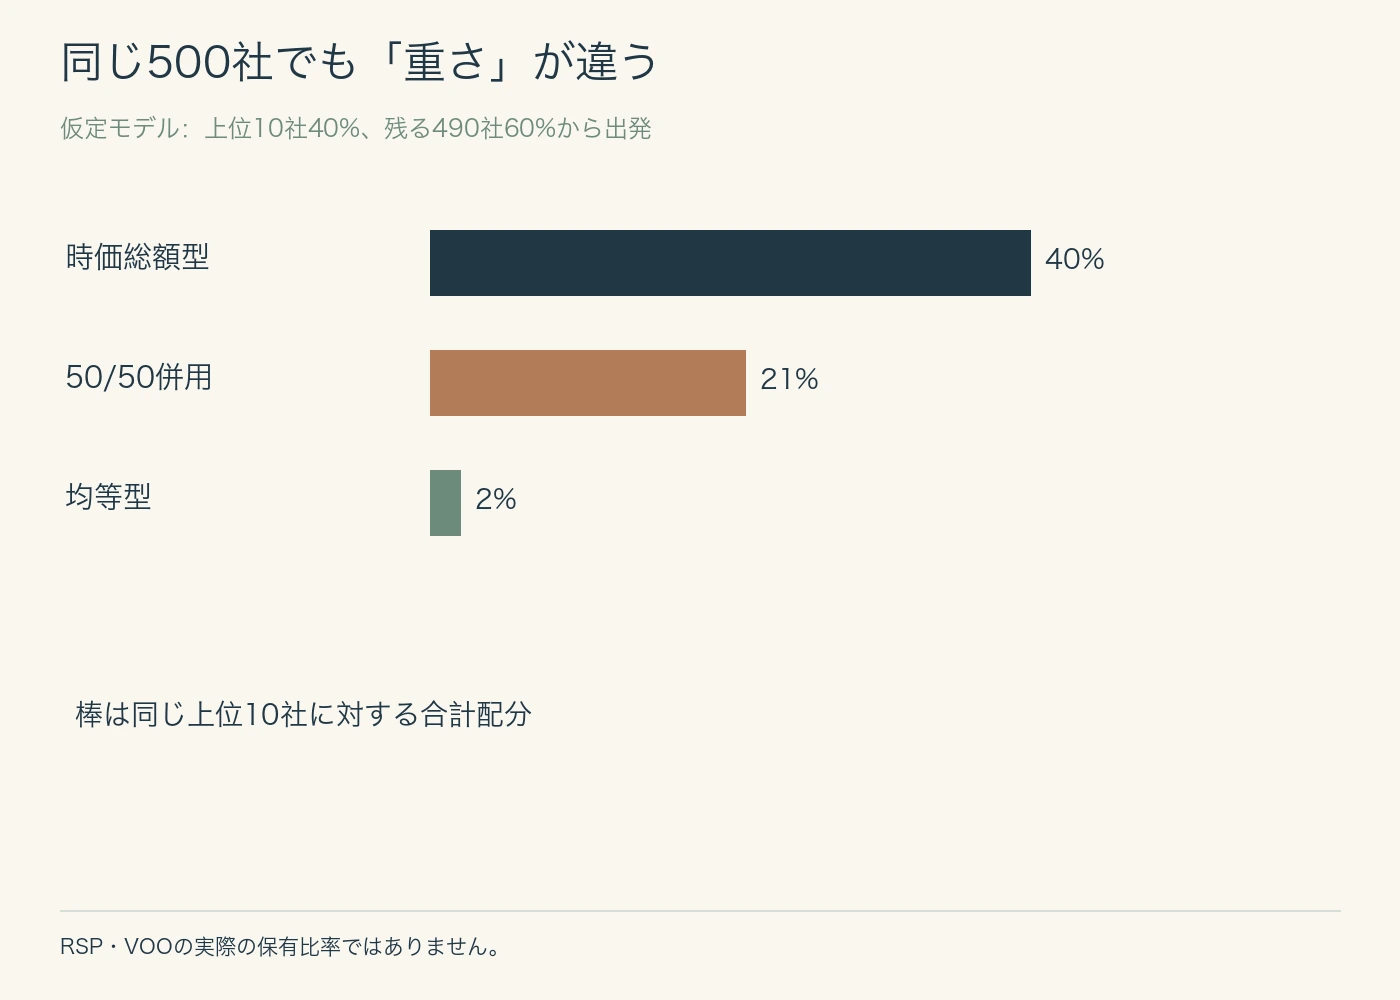
両モデルを半分ずつ持つと、同じ上位10社への配分は(40%+2%)÷2=21%です。企業が新しく増えたわけではありませんが、その10社に対する口座の感応度は変わります。「重複するから足しても無意味」と切り捨てることも、「2本になれば別の市場へ分散できた」と考えることも適切ではありません。
巨大株だけ下落する場合と、市場全体が下落する場合
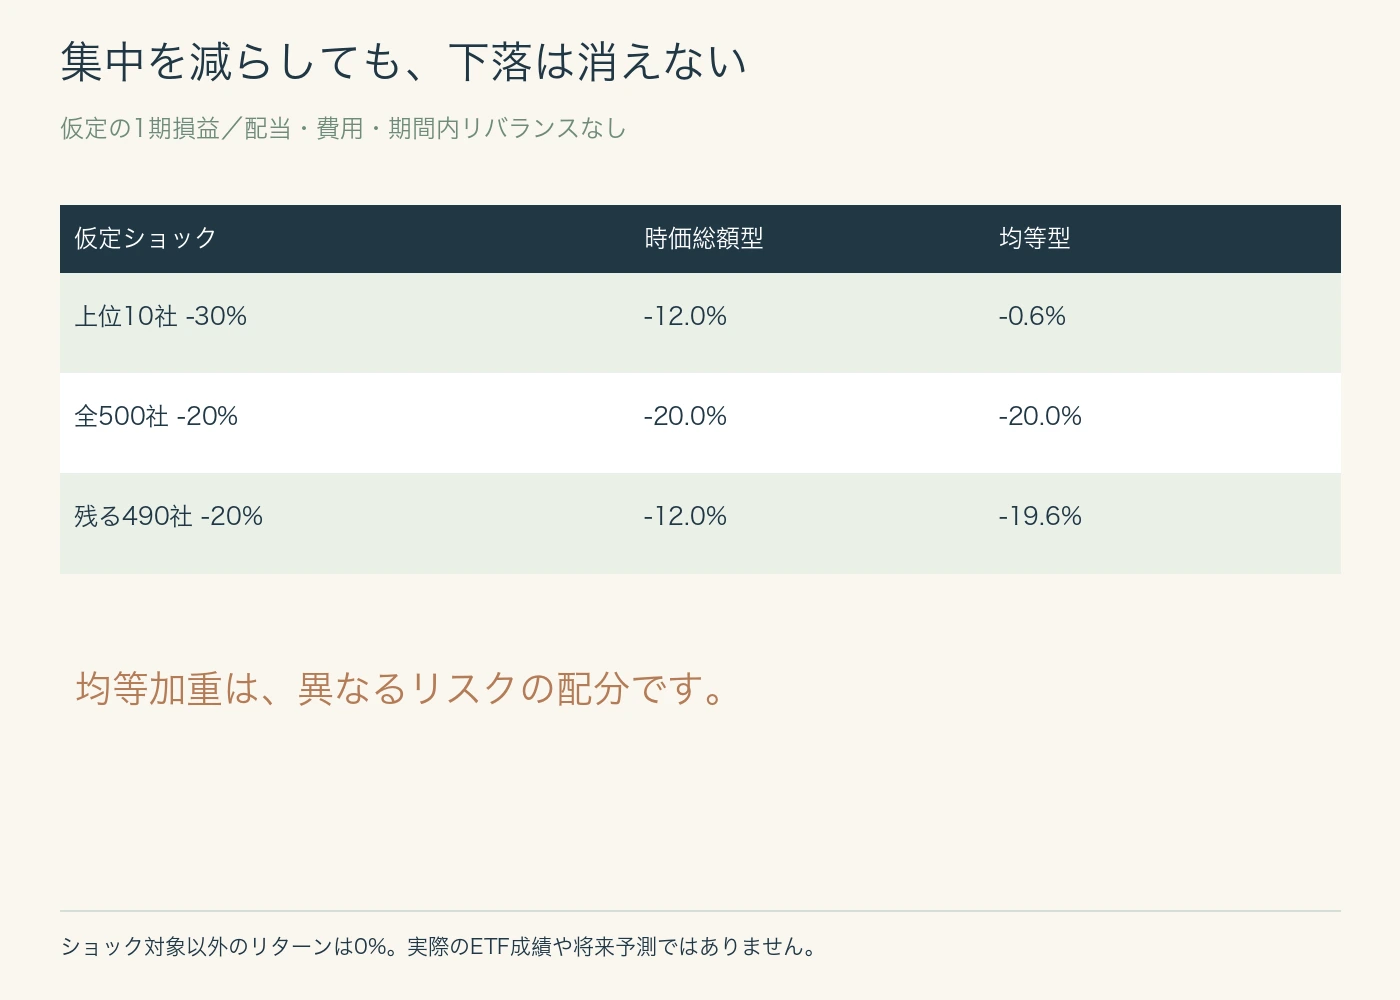
上位10社だけが30%下がり残りが横ばいなら、時価総額型モデルは−12%、均等型は−0.6%です。しかし全社が20%下がれば両方とも−20%。残る490社だけが20%下がると、時価総額型は−12%に対し均等型は−19.6%になります。
この3ケースが示すのは、次にどの株が下がるかではありません。均等加重は、巨大株の集中を避ける代わりに、その他の企業の動きへの依存を高めるという交換条件です。広い景気悪化や資金繰り不安で多くの企業が同時に下がる局面まで、同じ効果を期待することはできません。
実効銘柄数が増えても、暴落への強さは証明できない
配分の偏りを数値にする一つの方法がHHIです。配分を小数で二乗し足し合わせ、その逆数を実効銘柄数と呼びます。同じ500社モデルでも、時価総額型は約59.8、均等型は500、半々の併用は約175.9です。
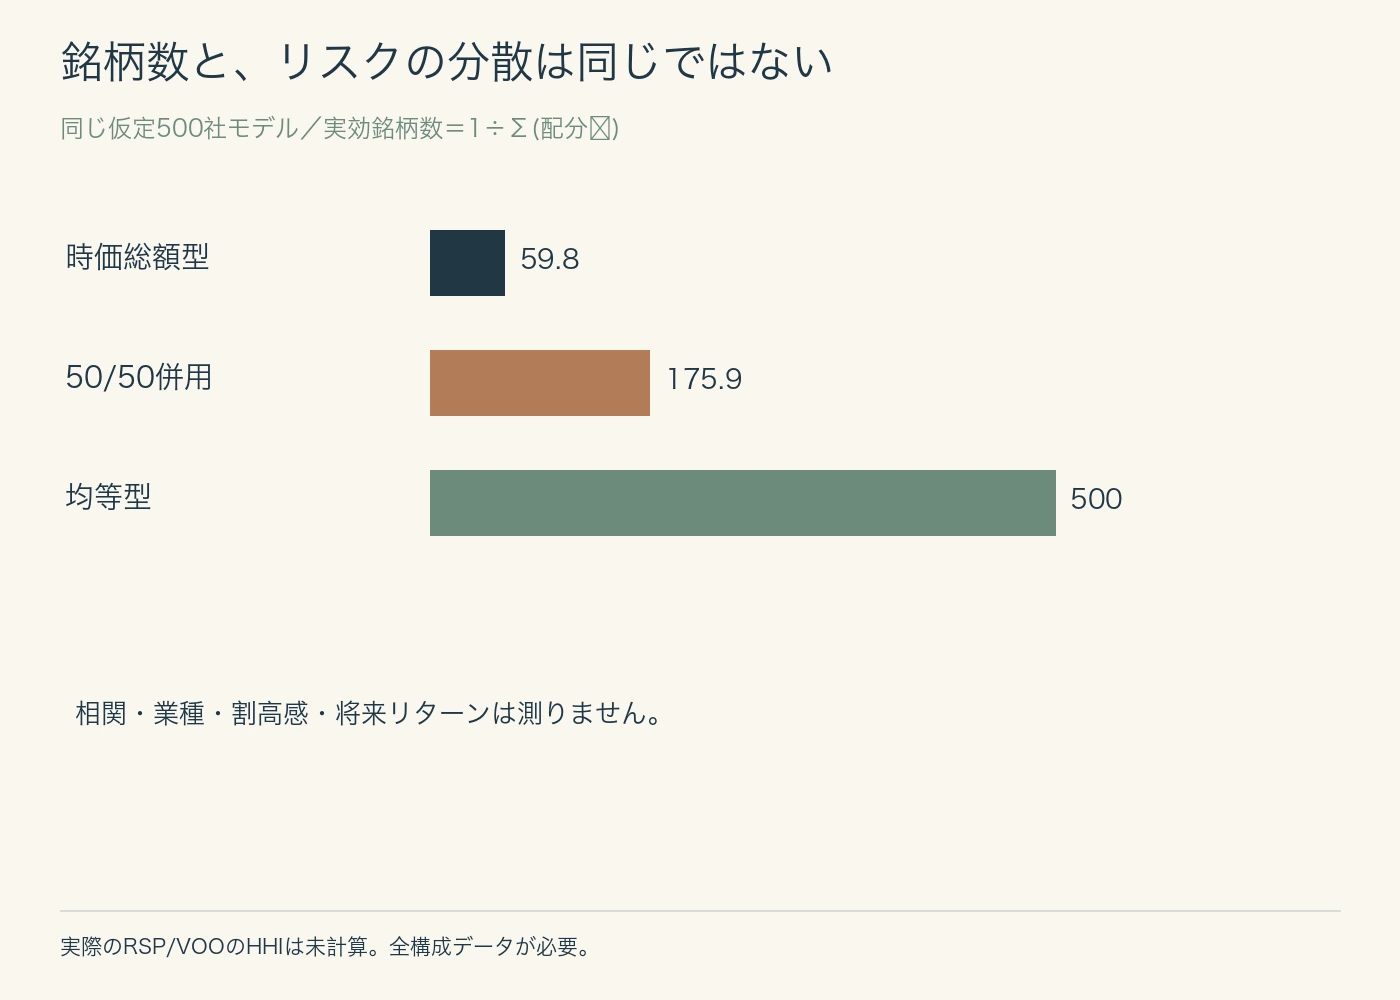
実効銘柄数は、保有の重みがそろっている程度を表す数字です。企業同士の相関、利益の質、割高感、通貨、将来の値下がりは計算に入っていません。500という数値を「500個の独立した安全資産」と読み替えることはできません。実ファンドのHHIを求めるには、同じ日付の全構成比と企業集約のルールが必要です。
関連書籍(広告)
分散・売買費用・長期投資の規律を考えるための関連書籍です。本記事の注文や商品を推奨する本として紹介しているわけではありません。
価格・販売状況はリンク先でご確認ください。Amazonのアソシエイトとして、Y-bowは適格販売により収入を得ています。
広告
RSPを検討するときに確認する費用と新たな偏り
RSPの対象は、米国市場のあらゆる企業を均等に持つ指数ではありません。S&P500の中で相対的に小さい企業の影響が増え、採用企業数が多いセクターは均等加重でも大きくなり得ます。「全企業が均等」と「全業種が均等」は別です。
また、定期的に配分を戻すための売買、ファンドの継続費用、投資家自身の売買費用が結果に影響します。VOOの確認資料では経費率0.03%、2026年10月31日に確認したInvesco公式画面ではRSPの総経費率・純経費率はいずれも0.20%でした。差は年0.17ポイントで、投資額10,000ドルなら単純計算で年17ドルです。ただし、この差は将来リターンの差の予測ではありません。スプレッドや売買条件は別に確認し、継続費用は各資料の確認日も残します。
← 横にスワイプできます →
| 問い | 確認するもの |
|---|---|
| 何を減らしたい? | 特定企業への配分か、株式全体の下落リスクか |
| 何が増える? | 相対的小型株・業種配分・配分を戻す運用への依存 |
| 費用を含めた? | 最新の継続費用、売買費用、乗換時の税 |
| 続けられる? | 巨大株が上がり続けても説明できる保有理由 |
関連解説・原典・計算方法
ヒートマップの基本はS&P500のヒートマップの見方、投資対象の範囲はVT・VTI・VOOの比較で確認できます。本稿は「来年は均等加重が勝つ」という予測ではなく、配分を変更する意味を考える記事です。
仮定モデルの損益はΣ(期首配分×企業リターン)、HHIはΣ(小数配分²)、併用は両配分の平均です。途中の配分調整はありません。実データはVanguardの2026/9/30資料、指数方法はS&PとInvescoを参照。取得できていない同日全構成比を補ったように見せる比較や長期成績ランキングは掲載していません。構成・費用・指数方法が変わった場合は更新します。アイキャッチはAI概念画、3図は独自計算です。
コメント