夜中にTQQQが急落しても、逆指値を置いておけば大丈夫。そう思って眠った翌朝、設定価格よりずっと低い値段で売れていたら、注文を間違えたと感じるかもしれません。逆に、価格を守ろうとした注文が一株も売れず、下落した資産だけが残ることもあります。
本稿はTQQQの売却注文を中心に、注文の働き方を独自の仮定例で解説します。2026年10月31日に公式資料を確認しました。図の価格は説明用で、実際のTQQQの価格履歴・バックテスト・推奨する注文水準ではありません。
TQQQの逆指値は「その価格で売れる予約」ではない
売りの逆指値には、まず条件を判定するトリガー価格があります。例えば「90ドル以下になったら売り注文を出す」という条件です。発動した後にどの注文が出るかを分けなければ、設定画面の数字だけで損益を見積もることはできません。SECの注文解説は、ストップ価格が約定価格の保証ではないことを説明しています。
← 横にスワイプできます →
| 方式 | 条件到達後の動き | 引き受けるリスク |
|---|---|---|
| 逆指値・成行型 | 市場で売却する成行注文へ | トリガーより安く売れることがある |
| 逆指値・指値型 | 指定した下限以上で売る指値へ | 売却できず保有が続くことがある |
| トレーリング型 | 価格上昇に合わせトリガーを調整 | 調整されても約定価格の保証はない |
以下は現物保有の売りを想定します。空売りの買い戻し、信用取引の強制決済、先物の証拠金管理とは別の話です。「逆指値を入れた」ことだけで、保有額や借入れに伴うリスクが小さくなったとは判断しません。
90ドルで発動しても84ドルで売れる仮定例
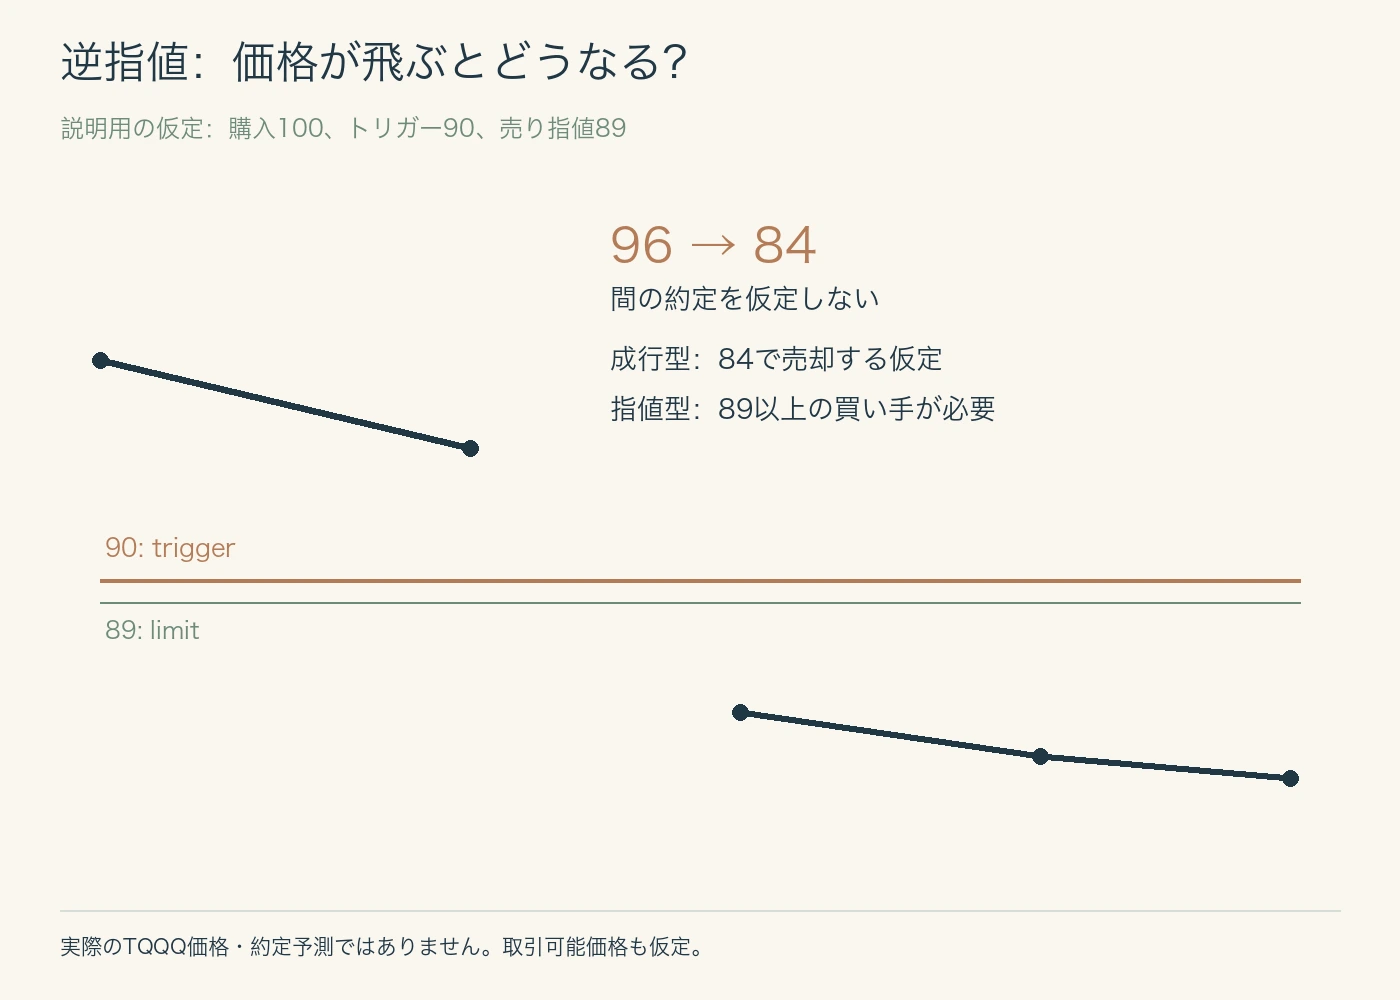
100ドルで100株を購入し、トリガー90ドルの売り逆指値を置いたとします。条件を監視する時間内の最初の取引可能な価格が、96ドルの次に84ドルへ飛んだ場合を考えます。板に十分な買い数量があり、成行型が84ドルで全株約定するという仮定なら、損失は1,600ドルです。90ドルで売れるつもりだったときの1,000ドルより600ドル深くなります。
この図で90〜84ドルの間に架空の約定を置いてはいけません。チャートに線が引かれていても、そのすべての値段で売れる買い手が存在したとは限らないからです。実際には注文の到達順、数量、流動性、判定基準によって約定価格が変わり、一部だけ売れることもあります。
広告
指値型の逆指値なら安全?「売れない」側の損失を考える
トリガー90ドル、発動後の売り指値89ドルなら、89ドルより低い価格で売らない条件を付けられます。しかし、買い手が84ドル以下しか提示しなければ未約定です。売値の下限を守ったことと、資産の下落を止めたことは同じではありません。FINRAの注意点も、短時間の急変・反発や未約定という別々のリスクを挙げています。
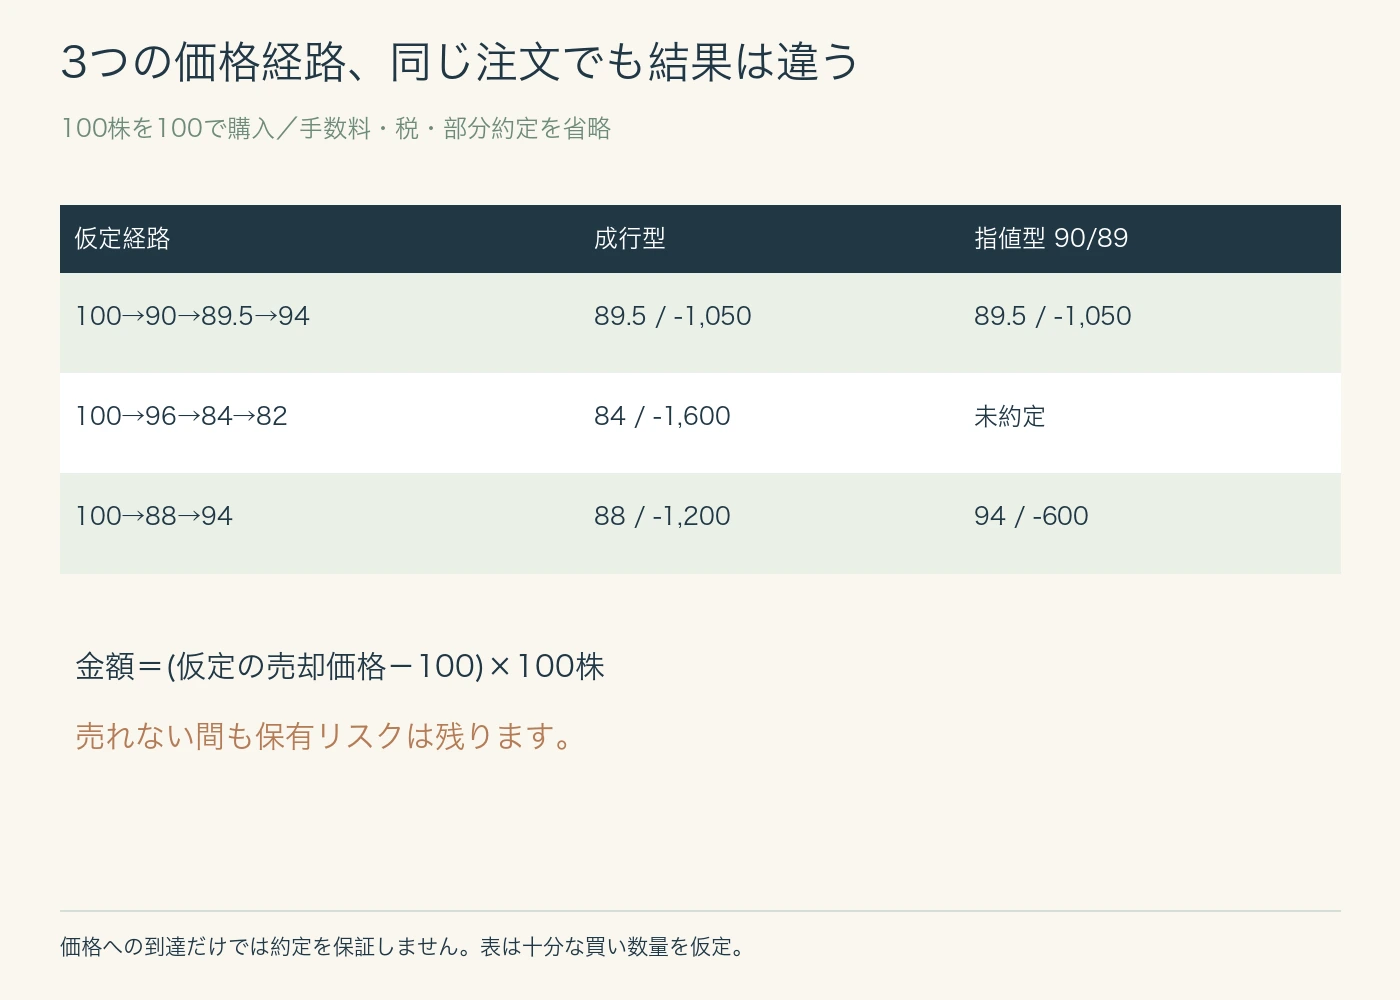
別の経路として、100から88へ飛び、その後94まで戻るとします。成行型を88で売る仮定なら損失1,200ドル。指値型が89以上の十分な買い手に94で初めて売れる仮定なら損失600ドルです。ところが反発せず下がり続ければ指値型は売れません。この二つを並べず「成行は損」「指値が正解」と決めると、反発した後の結果だけを選ぶことになります。
価格が89に触れたという情報だけでも、全株の約定は保証されません。売りたい株数に対して買いが足りなければ一部約定になります。注文一覧では「発動済み」「受付済み」「一部約定」「全約定」を区別して確認します。
夜間・寄り付き・売買停止で確認すべき違い
注文を入力できる時間と、条件が監視される時間、実際に取引できる時間は別です。米国株の取引時間が長い証券会社でも、すべての注文方法が時間外に同じように使えるとは限りません。日本時間で眠っている間の対応を考えるなら、この区別が重要です。
例えばマネックス証券の米国株公式ヘルプでは、時間外取引を有効にした状態では逆指値を出せないと説明されています。また、発動前の条件監視と、発動後に残った未約定注文の繰越を分けています。これは同社の確認例で、他社にも同じ条件が当てはまるという意味ではありません。出典:マネックス証券・米国株注文方法
寄り付きや取引再開では、前に見ていた株価から離れた値段で市場が再開する可能性があります。売買停止中は、注文の条件があっても取引相手を作ることはできません。保留・失効・再開後の注文の扱いは、取引先の公式仕様を確かめます。
TQQQの3倍と、ストップ幅を機械的に結び付けない
TQQQの目標はNasdaq-100の日次収益の3倍であり、任意の時間帯や長期間の損益が常に3倍という意味ではありません。ProShares公式説明に照らすと、指数先物の夜間下落率を単純に3倍してTQQQの売却値段を確定する計算は適切ではありません。
「10%の逆指値を置く」と言っても、取得価格からなのか、高値からなのか、前日終値からなのかで意味が変わります。トレーリングストップもトリガーを動かす仕組みであり、価格ギャップを埋める仕組みではありません。狭い幅は短い急変でも発動しやすくなりますが、だから幅を広げれば必ず有利という結論も出せません。
関連書籍(広告)
分散・売買費用・長期投資の規律を考えるための関連書籍です。本記事の注文や商品を推奨する本として紹介しているわけではありません。
価格・販売状況はリンク先でご確認ください。Amazonのアソシエイトとして、Y-bowは適格販売により収入を得ています。
広告
逆指値を置く前のチェックリスト
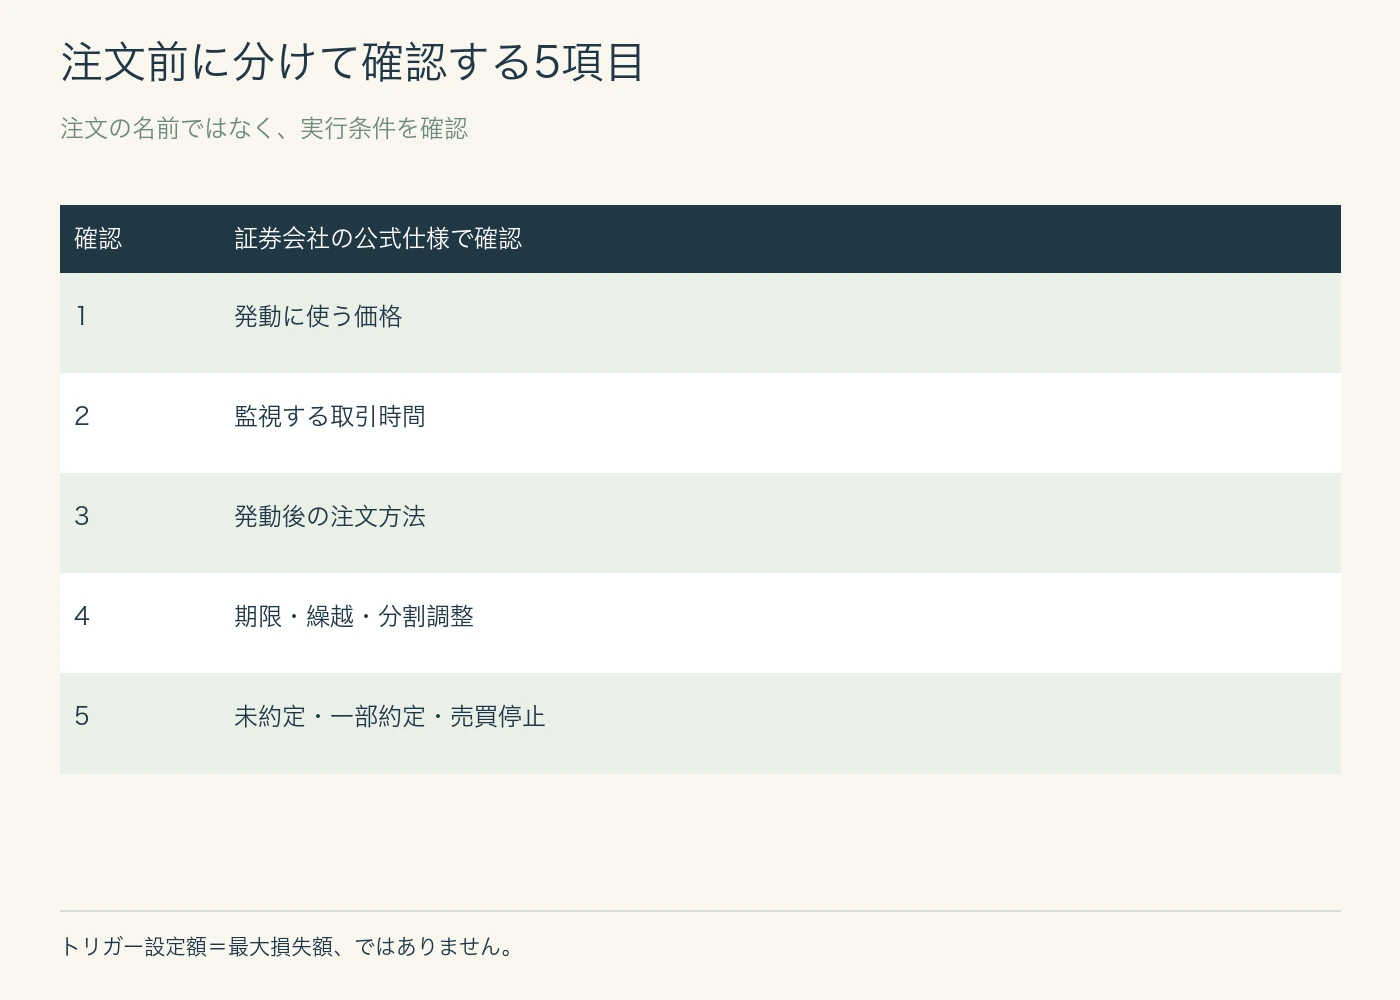
特に記録したいのは、約定値・気配値などどの価格で発動するか、時間外の扱い、注文の有効期限、株式分割時の調整、未約定時の通知方法です。数量が口座の保有数と一致しているか、別の売り注文と競合しないかも確認します。
もし想定外の約定になったら、すぐ取り返すために買い戻す前に、発動時刻・実際の取引可能価格・発動後の注文種別・約定数量を確認します。注文の誤解と、許容していなかった価格変動を分ければ、次に直すべきものが注文条件なのか保有量なのかを考えやすくなります。
関連解説・計算方法・更新方針
通常の買い注文とスプレッドはETFの指値・成行注文の解説、配分の管理はTQQQ+現金とQLDの比較で整理しています。本稿は利益を増やすストップ幅の検証ではなく、注文の実行リスクの説明です。
金額は(仮定の売却価格−100ドル)×100株。手数料、税、為替、部分約定は計算から除外しました。2026年10月31日確認のSEC、FINRA、発行会社、証券会社資料に基づき、注文仕様が変われば更新します。アイキャッチはAIによる概念画、3図は当ブログの独自作成です。
コメント