QQQMの方が経費率が低いと知ると、持っているQQQを今すぐ移した方がよい気がします。一方、長く保有して含み益が大きいほど、「売ったときの税金まで払って、本当に得なのか」という不安が残ります。新しく買う商品を選ぶことと、保有済みの商品を売って乗り換えることは、同じ問題ではありません。
調査日は2026年10月31日。費用条件は変わるため、古い比較表のQQQ0.20%をそのまま使いません。本稿の税額と運用経路は条件を限定した仮定で、個人の申告額や将来成績ではありません。
QQQとQQQMの経費差は年0.03ポイント
Invescoの現行説明では、QQQの総経費率は0.18%、QQQMは0.15%。差は0.03パーセントポイント=3ベーシスポイント=0.0003です。「3%安いから保有額の3%を節約」と計算してはいけません。両商品はNasdaq-100への投資を提供しますが、売買の条件や実際の追随差まで完全に同じとは限りません。出典:Invesco QQQ Innovation Suite
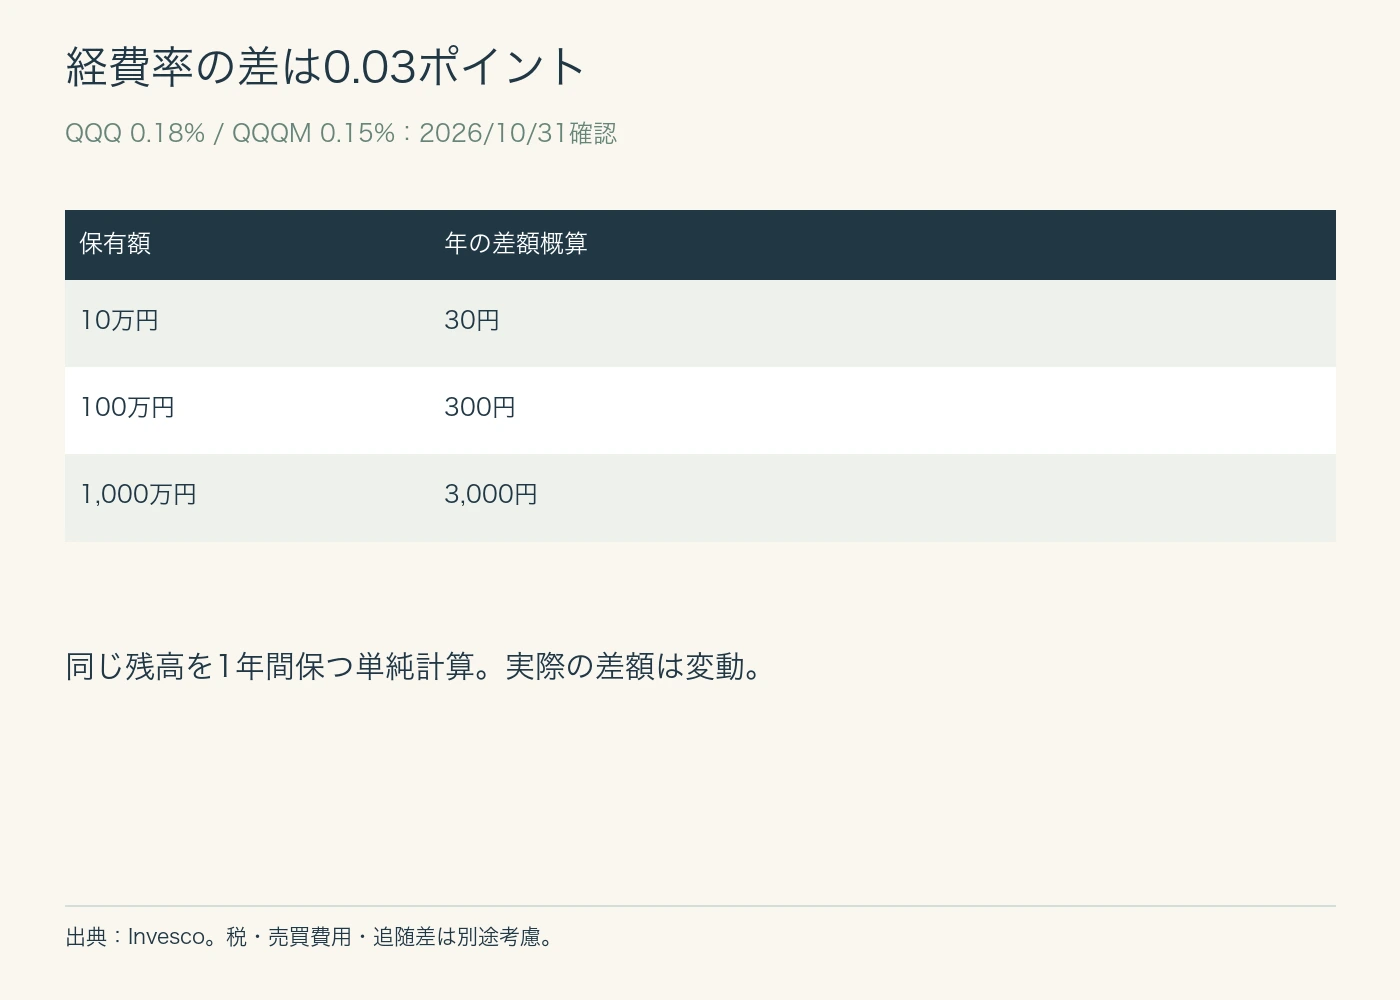
100万円なら単純な年間差額は300円、1,000万円なら3,000円です。費用は口座から一度に請求される売買手数料とは異なり、ファンドの資産から継続的に差し引かれます。長期の差は積み重なりますが、その節約のために一時的に何を支払うかを同じ単位で比べる必要があります。
含み益のあるQQQを売ると、何が起きるか
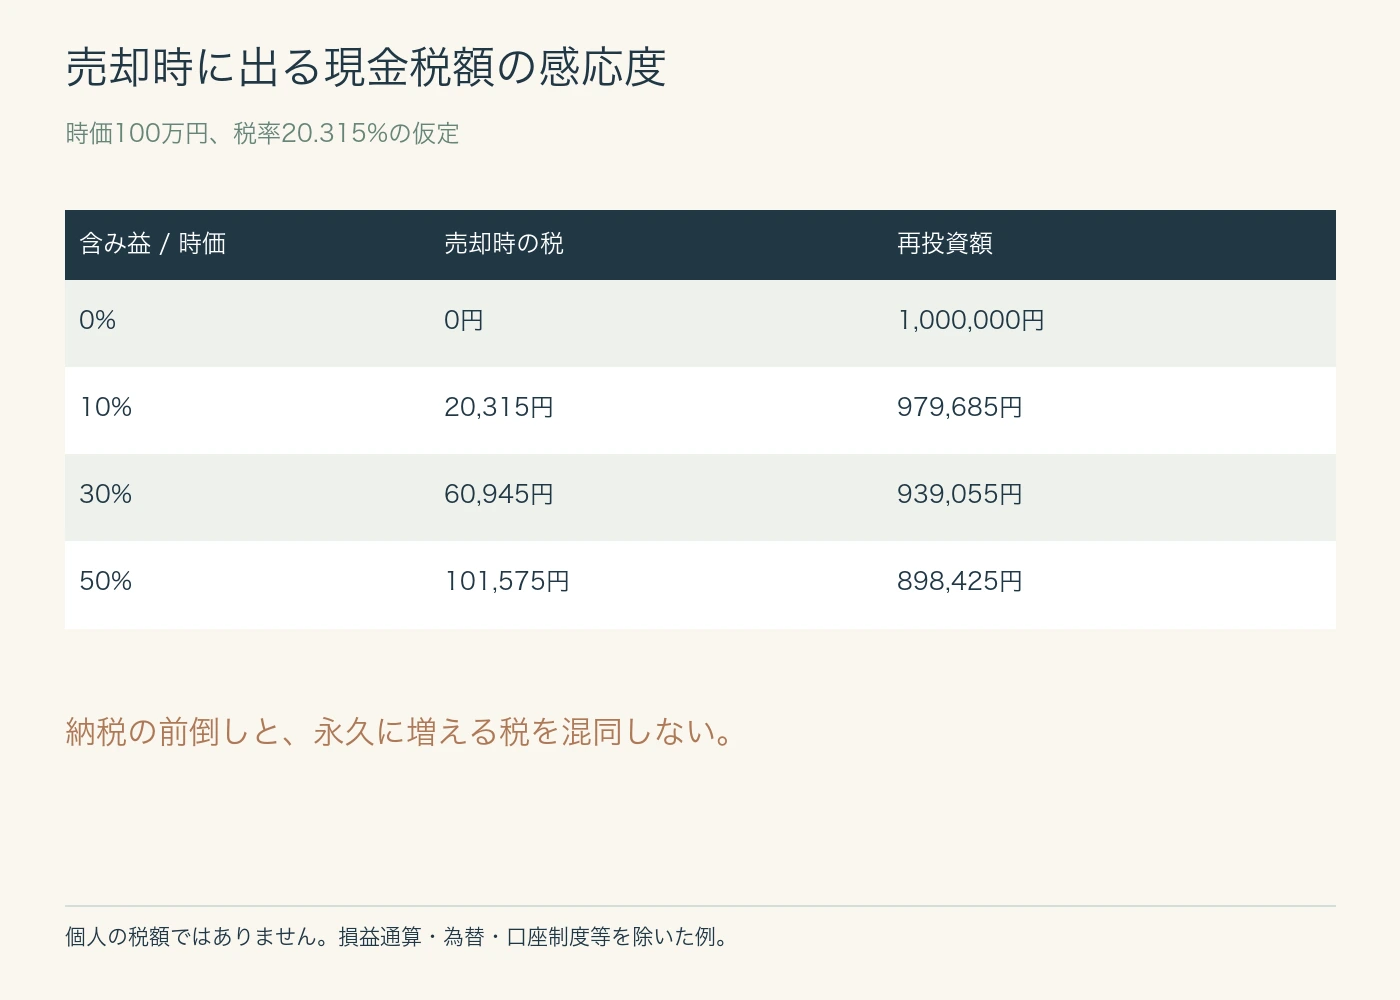
例として時価100万円、取得価額70万円、含み益30万円を考えます。売却益への税を20.315%と仮定すれば、税の現金支出は60,945円。手数料等を除く再投資額は939,055円となります。税率は日本の上場株式等の一般的な申告分離課税を例にしたもので、損益通算や口座の扱いを省略しています。出典:国税庁 No.1463
円での課税関係を見る場合、ドル価格だけで含み益を測らないことも重要です。円換算の取得額と売却額では為替が関係します。証券会社の税務資料と実際の取得価額を使い、画面上の米ドル損益をそのまま日本の課税所得としないようにします。
「税金÷年間節約額=回収年数」だけでは不十分
60,945円を300円で割ると203.15年です。この計算は納税の現金支出が初年度の費用差に比べて大きいことを示します。しかし、203年が経済的に正しい損益分岐点という意味ではありません。
QQQを維持しても、後で利益を実現すれば税が生じる場合があります。今売ることで納税が前倒しされ、QQQMの取得価額も新しくなります。今払う税金をすべて永久に増えるコストとみなし、将来売却時の取得価額を無視すると、比較が片寄ります。反対に「後で払う税だから同じ」として、今再投資できなくなる資金の時間価値を無視するのも不十分です。
広告
両方を同じ日に売る税引後モデルで比較する
時価100万円・取得70万円、税率20.315%、費用控除前の仮定収益を毎年6%とします。QQQの残高は毎年1+0.06−0.0018倍、QQQMは1+0.06−0.0015倍とする簡易モデルです。新旧どちらも最後に全額売却し、取得価額を差し引いた正の利益へ同じ税率を適用します。
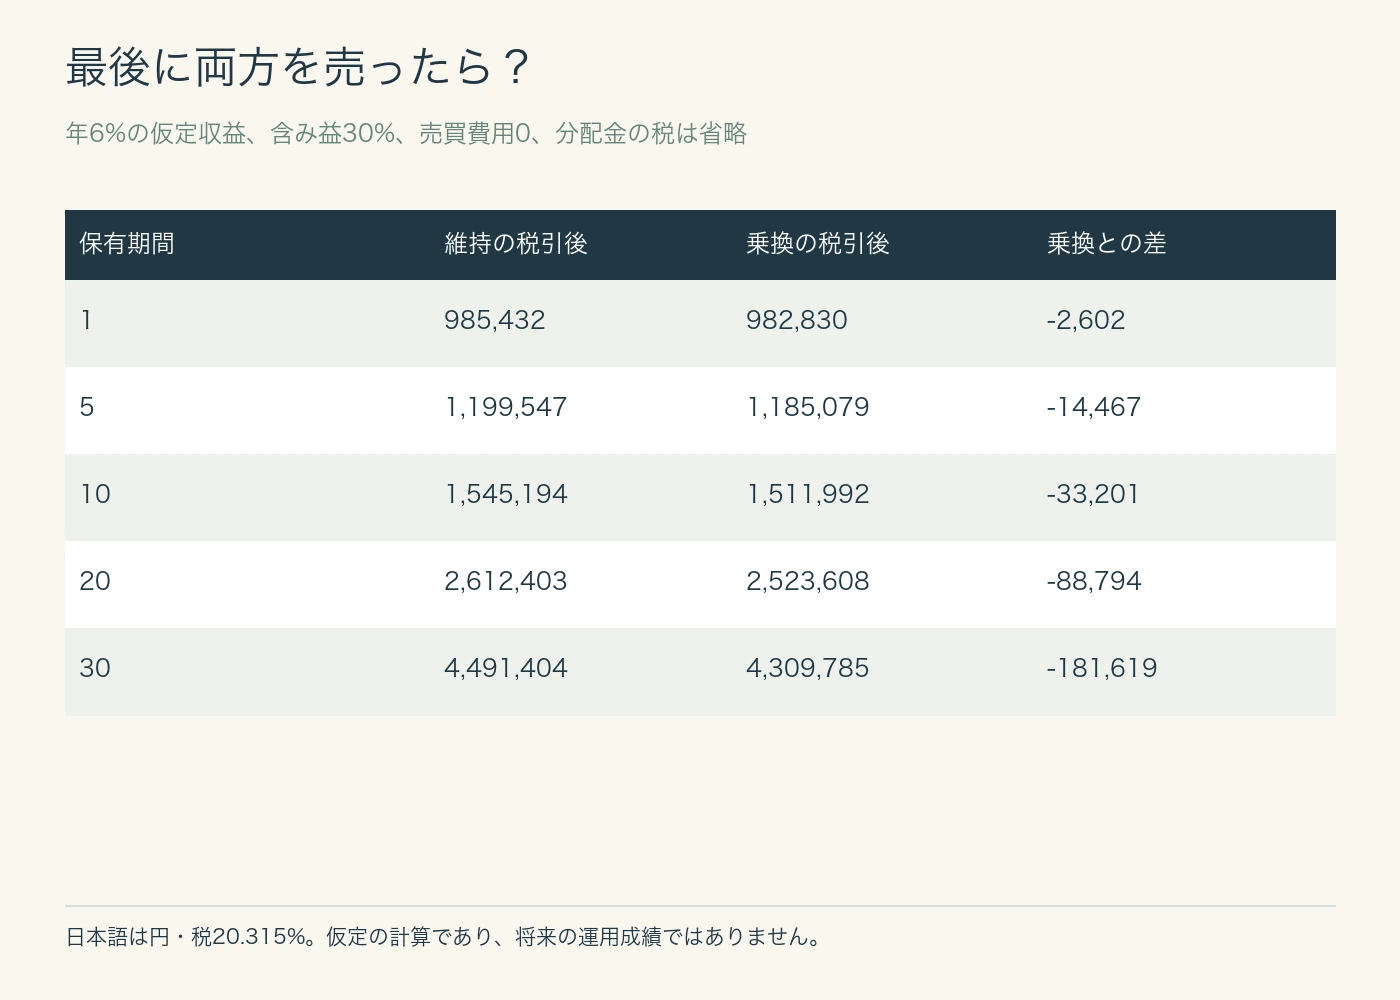
10年後の税引後資産は、維持約154.5万円、乗り換え約151.2万円。差は約3.3万円です。20年後は約8.9万円、乗り換えが下回ります。この仮定では、納税を先送りできる資金が長く運用に残る効果が、小さい経費差を上回りました。別の収益経路・含み益・税率では結果が変わり、常に売らない方が有利という一般則ではありません。
特に、含み益がほぼない場合、損失を別の利益と通算できる場合、売却に税が生じない制度内の取引では条件が異なります。一方、売買の費用やスプレッドを加えれば、経費差を回収するハードルは上がります。このモデルは分配金への税を含まないため、個別口座の精密な税引後試算として使うものではありません。
新規資金だけQQQMへ回すという第三の方法
目的がこれからの費用を抑えることなら、含み益のあるQQQを売らず、新しい資金だけQQQMで買う方法があります。保有商品が二つになっても、同じ指数への投資ならそれ自体で分散が増えるわけではありませんが、既存含み益を実現せずに新規買付分の費用を下げられます。
← 横にスワイプできます →
| 方法 | 利点 | 残る確認 |
|---|---|---|
| QQQを維持 | 売却を伴わず課税の前倒しを避ける | 継続費用と現在の目的 |
| 全額または一部をQQQMへ | 対象部分の継続費用を下げる | 実現益、税、売買費用、取得価額 |
| 新規資金だけQQQM | 既存を売らず新規分の費用を下げる | 管理の手間と指数への集中 |
一部だけ売る場合も、税務上の取得価額をどう扱うかを確認します。米国の特定ロット指定の例を、そのまま日本の同一銘柄の取得価額計算へ当てはめることはできません。売買方法だけでなく、自分の口座で認められる計算方法を基準にします。
NISA・米国退職口座・wash saleは分けて考える
新NISAで保有資産を売ると、非課税保有限度額は取得価額に基づいて翌年以降再利用できます。売却額がその日にそのまま戻り、年間投資枠も増えるという仕組みではありません。QQQ・QQQMをどの枠で買えるかは金融機関の最新取扱いを確認します。制度名だけで対象商品だと断定しません。出典:金融庁 新しいNISA
米国のIRA等の制度内取引と、日本の課税口座やNISAは同じではありません。口座内売却と口座外への引出しも区別が必要です。また、米国のwash saleは損失実現と前後30日の実質的に同一の証券の取得に関わる論点です。QQQとQQQMが別ティッカーだから自動的に適用外、または必ず適用される、とここでは断定しません。含み益の売却の問題とも分けます。出典:IRS Publication 550(2025年版)
関連書籍(広告)
頻繁な売買と継続費用を、投資の目的と照らして考えるための関連書籍です。本記事の仮定ルールが本書の推奨戦略だという意味ではありません。
価格・販売状況はリンク先でご確認ください。Amazonのアソシエイトとして、Y-bowは適格販売により収入を得ています。
広告
QQQを売る前に確認したい5つの数字
①時価、②実際の取得価額、③今回の取引による税額、④売買コスト、⑤これからの保有期間です。年間費用差を小さいから無視するのでも、長期だから必ず回収できると考えるのでもなく、同じ最終売却条件で比べます。
「良い商品へ変えた」という安心のために、税の前倒しや無用な売買を増やす必要はありません。現在の保有に問題がなければ新規買付だけ変更する、保有目的が変わったなら税以外の理由も含めて配分を見直す。何のために動くのかを言葉にしてから数字を当てはめる方が、費用の小さな差に振り回されにくくなります。
関連資料と計算の前提・更新方針
JEPQとQQQMの分配・取り崩し比較、ETFの成行・指値とスプレッドも判断の前提を整理します。NISAについては関連本編動画:NISAの損切り、税金と翌年の枠、note:NISAの含み損と投資枠(無料導入・一部有料)をご参照ください。これらはQQQ乗り換えの個別税額を計算する資料ではありません。
維持の税引後額=M(1+r−eQ)^n−t×max[M(1+r−eQ)^n−B,0]。乗換直後資金S=M−t×max(M−B,0)とし、最終額=S(1+r−eM)^n−t×max[S(1+r−eM)^n−S,0]。Mは時価、Bは取得価額、rは仮定収益、eは各経費率、tは仮定税率です。売買費用0、資金の外部補充なしで計算し、分配金・為替・税率の変化等は省略しました。
費用率はInvesco、制度は国税庁・金融庁、米国の損失取扱いはIRSの原典を参照しています。費用や制度が変われば前提を更新します。3図表は独自計算、アイキャッチはAI生成の概念イラストです。
コメント