
FANG+が強いなら、その3倍の商品を持てばもっと増えるのではないか。FNGUを調べ始める入口は、分かりやすいものです。チャートに大きな上昇が並んでいれば、買う前の確認も倍率と手数料だけで済ませたくなります。
そこで一度、商品の名前に戻ってください。FNGUは、一般に想像する「株式をまとめて持つETF」と同じ仕組みの商品ではありません。指数の読みが当たるかとは別に、誰に何を請求できる証券を買うのか、を確認する必要があります。
しかもFNGUというティッカーは2025年に再利用されました。古い記事のFNGUと、現在のFNGUを、文字が同じという理由だけで同じ証券として扱うのは危険です。
確認日:2026年10月25日。米国上場のMicroSectors FANG+ 3× Leveraged ETNs、現行CUSIP 063679385を対象とします。以下は商品構造の説明であり、発行体の経営悪化や将来の償還を予測する記事ではありません。
FNGUはETFではなくETN:発行体への請求権を持つ
米SECの投資家向け資料は、ETNを金融機関の無担保債務として説明しています。FNGUも、BMOの補足書面で無担保債務とされています。
ETFなら、投資家はファンドの持分を持ち、ファンドが株式や債券、派生商品などを運用します。一方、ETNは契約で決めた指数等に連動する支払いを、発行体へ請求する証券です。指数を構成する企業の株主になるわけではありません。
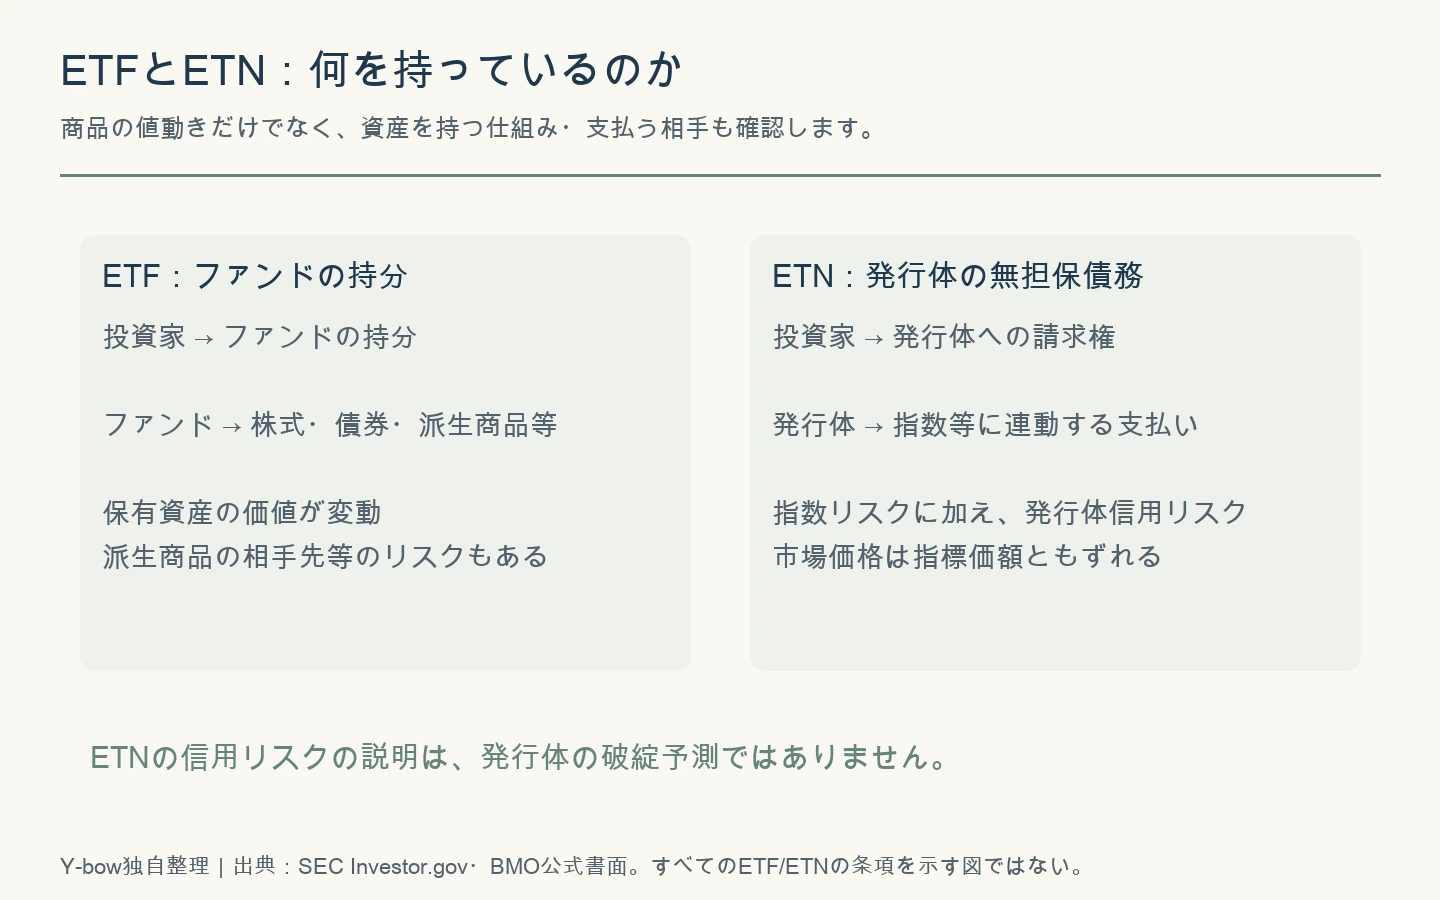
ここで加わるのが発行体の信用リスクです。参照指数が上がっていても、発行体が契約上の支払いを履行できなければ、投資家は想定どおり受け取れない可能性があります。これは「BMOは危ない」と言っているのではなく、契約の相手を確認するという話です。
ETFにも運用上のリスクや派生商品の相手先リスクはあります。単純にETFは安全、ETNは危険と色分けするより、自分が引き受けるリスクがどこにあるかを分けて読む方が役立ちます。
FANG+への日次3倍と、ETNの仕組みは別の問題
現行の商品ページにあるFNGUの目標は、FANG+指数の1日の値動きの3倍に連動する成果です。費用や日次調整による影響があり、長期間の指数上昇率をそのまま3倍にする約束ではありません。
ここでいうFANG+の上昇、FNGUの指標価額の上昇、自分が市場で売買して得た損益は、同じものではありません。指数に倍率と費用等を反映して指標価額が計算され、実際の市場にはさらに売り手と買い手の価格があります。
補足書面では投資家手数料と資金調達に関する費用が区別されています。目に付く年率の手数料だけを、すべての保有コストだと考えないことも必要です。日次3倍の複利自体はNASDAQ100の3倍商品を扱った記事も参照してください。投資信託とETNの法的な仕組みは同じではありません。
2025年のFNGU・FNGA・FNGB:同じティッカーで同じ証券?
ここが古い記事やチャートを読む際の落とし穴です。2025年2月19日付の旧商品の補足書面では、旧FNGUのティッカーを3月3日からFNGAへ変更する旨が記載されています。旧証券のCUSIPは063679534です。
続いて5月1日の公式通知は、FNGAについて発行体がcallを行使したと発表しました。この通知が示す5月15日は、その時点で予定された償還決済日です。本記事では、この通知を最終的な支払額や実際の決済完了の証拠とは扱いません。
一方、新たに発行された別の証券はCUSIP 063679385で、当初のティッカーはFNGB。6月2日付の追加書面では、6月24日からFNGUへ改称するとされています。現行の商品ページも、この新しいCUSIPを表示しています。
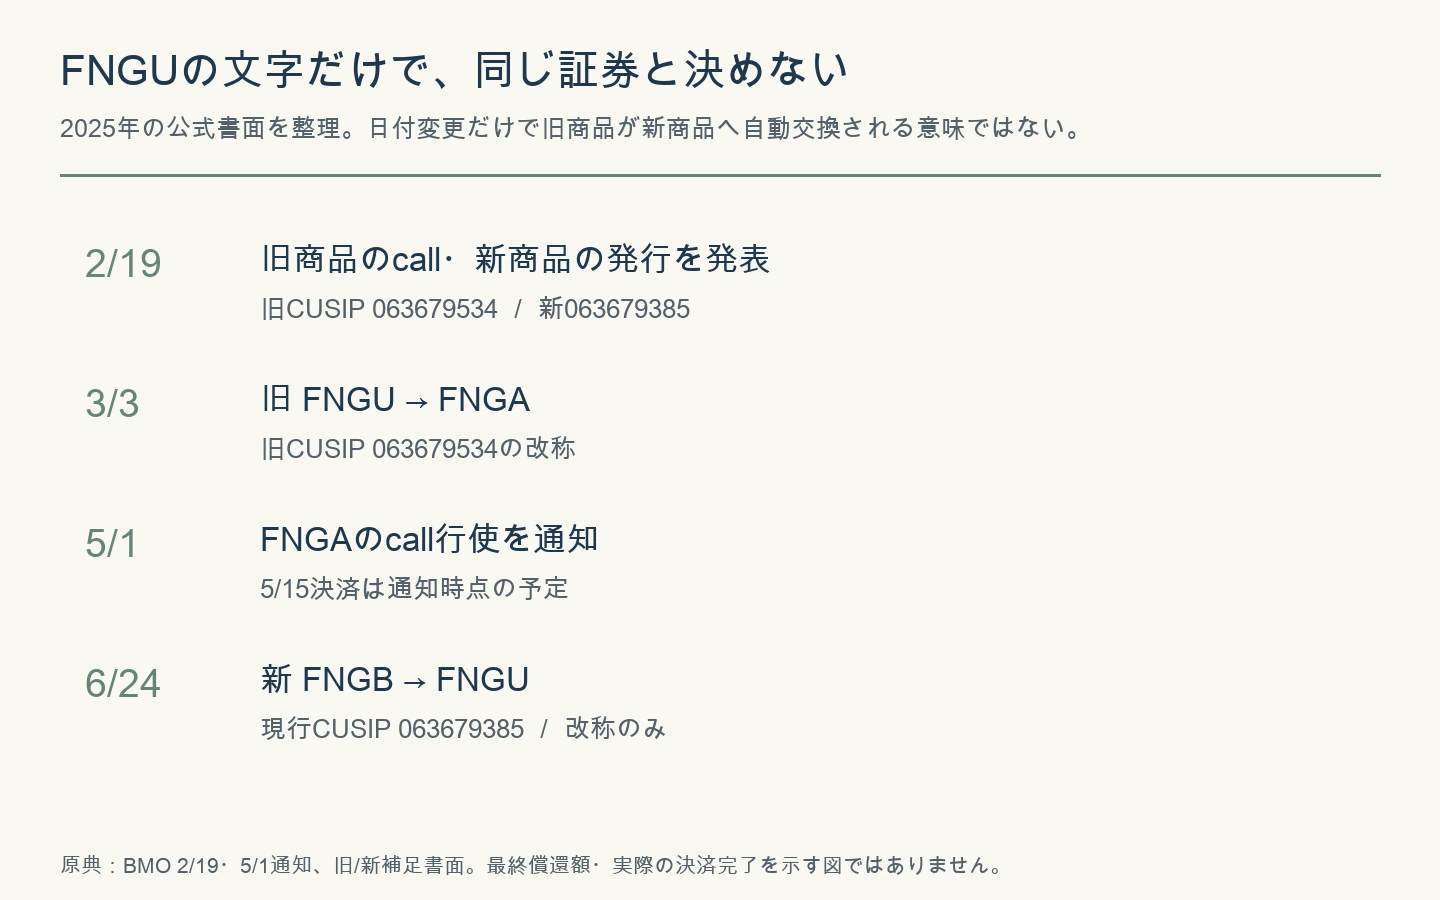
FNGBからFNGUへの改称は、新商品の名前の変更です。旧FNGAの残高が、自動的に新FNGUへ置き換わったという意味ではありません。同じアルファベットが戻ってきても、証券を識別する番号が違います。
また、当初の発表で示された予定と、その後の書面の実施日・条件が異なる場合があります。検索結果に残る最初のニュースだけでなく、その後の追加書面まで確認します。古いFNGUと新しいFNGUの価格を無条件につなぐと、価格差を投資家が実際に得たリターンと誤認するおそれがあります。
広告
指標価額が5%上がっても、売買では損をする例
指標価額を100とし、市場では割高な110で買ったとします。その後、指標価額が105へ上がっても、割高分がなくなり市場価格も105になれば、売却損益は(105−110)÷110=約マイナス4.55%です。
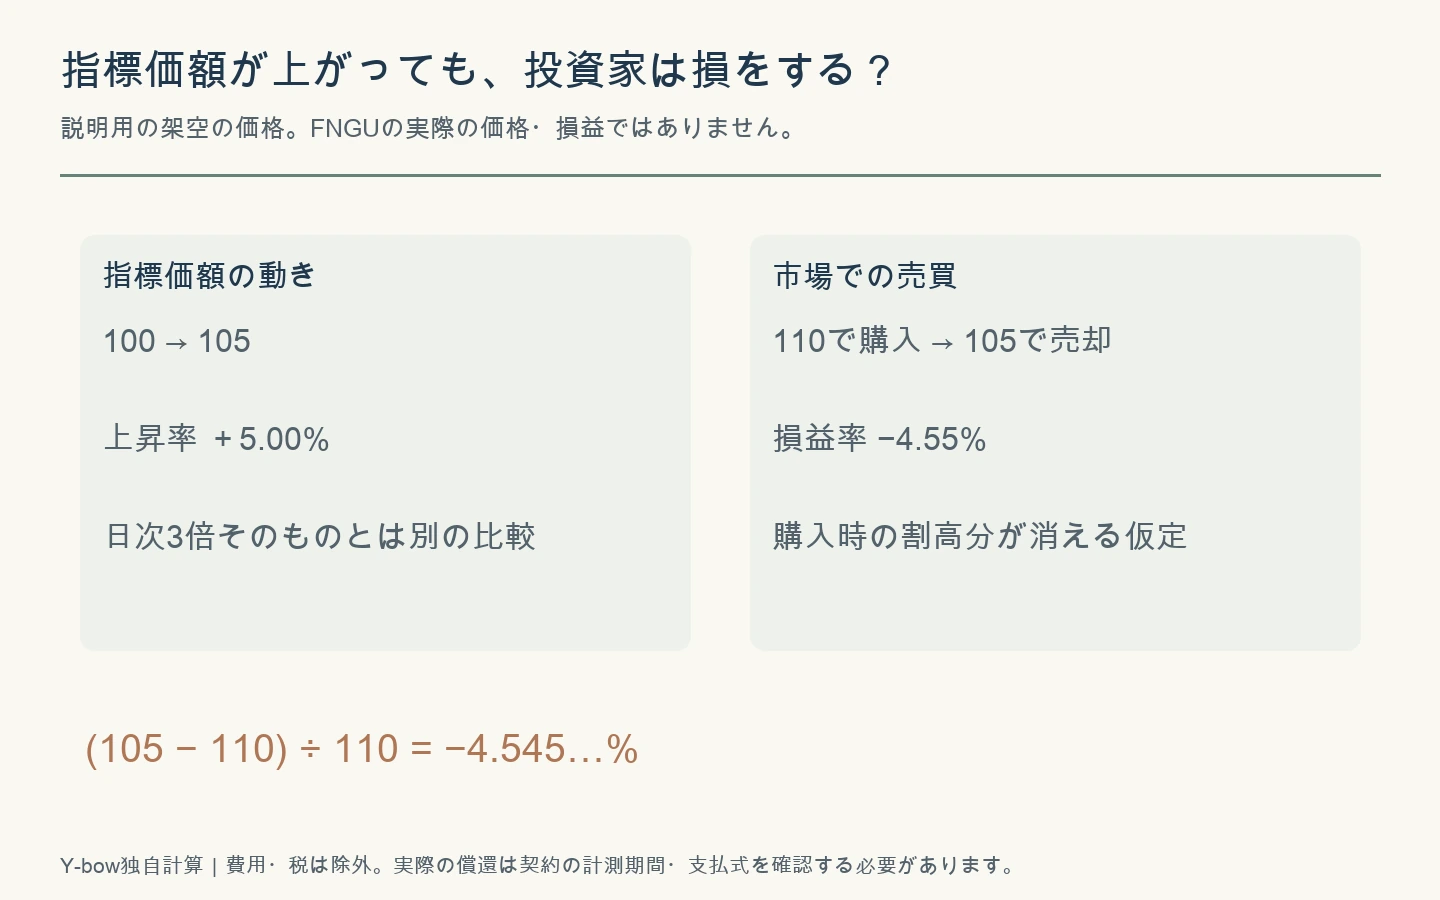
指数の見通しだけでなく、買った価格が指標価額に対してどの程度高いかも、損益を左右します。BMOの公式資料も、市場価格が指標価額から乖離しうることを説明しています。
ただし、指標価額より安ければ必ず得という話でもありません。売買の気配が薄い、発行体の信用に懸念がある、価格情報の時刻がずれているなど、安く見える事情があるかもしれません。買値・売値の気配と、指標価額の時刻をそろえて比較する必要があります。
満期まで待つつもりでも、発行体のcallは別にある
現行FNGUの満期予定は2045年2月17日ですが、満期予定日と、それまで必ず保有を継続できることは同じではありません。現行書面には発行体のcall権があり、所定の通知と計測・支払いの手順に従って、全部または一部を償還できる仕組みが記されています。
支払額も、買値を返す約束ではありません。call時には契約に定めた期間の指標価額を使うため、最後に市場で見た値段とも、最初に投資した元本とも一致するとは限りません。その後に指数が上がったとしても、償還された証券でその上昇に参加し続けることはできません。
2025年の例で注目したいのは、発行体が倒産しなくても償還という契約上の出来事が起きることです。当時の発表は、旧商品のレバレッジを支える費用の上昇等を説明しています。これを、すべてのETNが同じ理由・時期に償還するという予測には広げません。
市場で売ることと、発行体へ償還を請求することは違う
通常の取引所での売却は、そのときの買い手へ市場価格で売る行為です。これに対して投資家側から発行体へ償還を求める場合は、契約の最低数量・手続き・計測日・費用等に従います。
現行書面の最低償還数量は原則25,000口です。ただし発行体が少数口を受け入れる場合や、仲介業者がまとめる場合などの例外があります。これを「25,000口なければ市場で売れない」と読み替えてはいけません。保有数量が少なければ、一般に自由に指標価額で発行体へ換金できるわけでもありません。
| 確認対象 | 見る情報 |
|---|---|
| 証券そのもの | 正式名称・発行体・CUSIP・現在のティッカー |
| 価格 | 売買気配と同時刻の指標価額、乖離とスプレッド |
| 費用と倍率 | 投資家手数料、資金調達費用、日次調整の条項 |
| 発行体call | 通知日、計測期間、支払式、全部/一部の対象 |
| 投資家側の償還 | 最低数量、仲介手続き、期限、手数料 |
| 税・取扱い | 居住地と証券会社の扱いを確認。ETFと同じと決めつけない |
FANG+の成長に期待する前に、買う契約を確かめる
私がこの商品で先に確認したいのは、指数が強いか弱いかだけではありません。想定が当たった場合にどう利益へつながり、当たっても損をしうる場所がどこにあるかです。日次倍率、発行体信用、価格の割高分、償還を分けると、検討すべきことが具体的になります。
過去の指数・投信比較は2022年当時のFANG+とNASDAQ100の比較、一般的な償還の考え方は投資信託・ETFの償還の解説へ。過去記事の構成銘柄や成績を現在へ当てはめず、指数の最新構成は公式商品情報、FNGU固有の条件はBMOの最新書面で確認してください。
原典・計算方法・更新方針
原典は上記のSEC保存の旧改称書面、BMOの2月19日・5月1日の通知、現行追加書面と商品ページ、SECのETN解説です。商品ページに古い指標ティッカーが残る部分は、現行追加書面のFNGUIVとCUSIPを照合しました。
価格110→105の例は市場の実績ではなく、プレミアム消失を示す独自計算です。callの実際の決済完了や最終支払額を確認したとの主張はしていません。今後は現行CUSIPを起点に追加書面・費用・償還通知を確認し、古い証券の説明を現行商品の条件に混ぜない形で更新します。
コメント