
「過去最大の自社株買い」。保有企業からそんな発表が出ると、少し安心しますよね。ところが翌年の決算で株式数を調べると、ほとんど減っていない。あのお金はどこへ行ったのか。買い支えがあると思って持っていてよいのか、気になるところです。
理由の一つに、役職員への株式報酬があります。会社が株を買う一方で、新しい株が報酬として渡れば、差し引きの株数は思ったほど減りません。ただし、株式報酬がある企業を一律に悪いと決めるのも早計です。人材の確保や成長への貢献と、そのために株主が負担する費用を両方見たいのです。
自社株買いは「発表枠 → 実行額 → 取得株数 → 期末株数」の順で追います。そこに株式報酬の費用、実際の交付、基本・希薄化後EPSを重ねると、大きな買付額だけでは見えない変化が分かります。
自社株買いと株式報酬(SBC)|減る株と増える株を分ける
SBCはStock-Based Compensationの略で、株式を使った報酬の総称です。一定条件で株を受け取るRSUや、行使価格を払って株を買えるストックオプションなどがあります。権利の付与、条件の達成、株式の交付、費用認識は、必ずしも同じ日ではありません。
一方の自社株買いも、承認された枠の全額がその日に使われるわけではありません。まず「いくらまで買える」という枠と、「今期に実際いくら買った」という実績を分けます。取得株を消却するか、自己株式として保有するか、報酬等に再び使うかでも、その先の株数は違います。
100株から10株買い、8株交付したら?
架空企業の発行済み株式数を100株とします。会社が10株を買い、同じ期間に報酬の交付等で8株増えたと仮定すると、期末は98株です。自社株買いで取得した10株と、差し引きで減った2株は別の数字になります。この例では自己株式を除く株数で統一し、ほかの増減はないものとします。
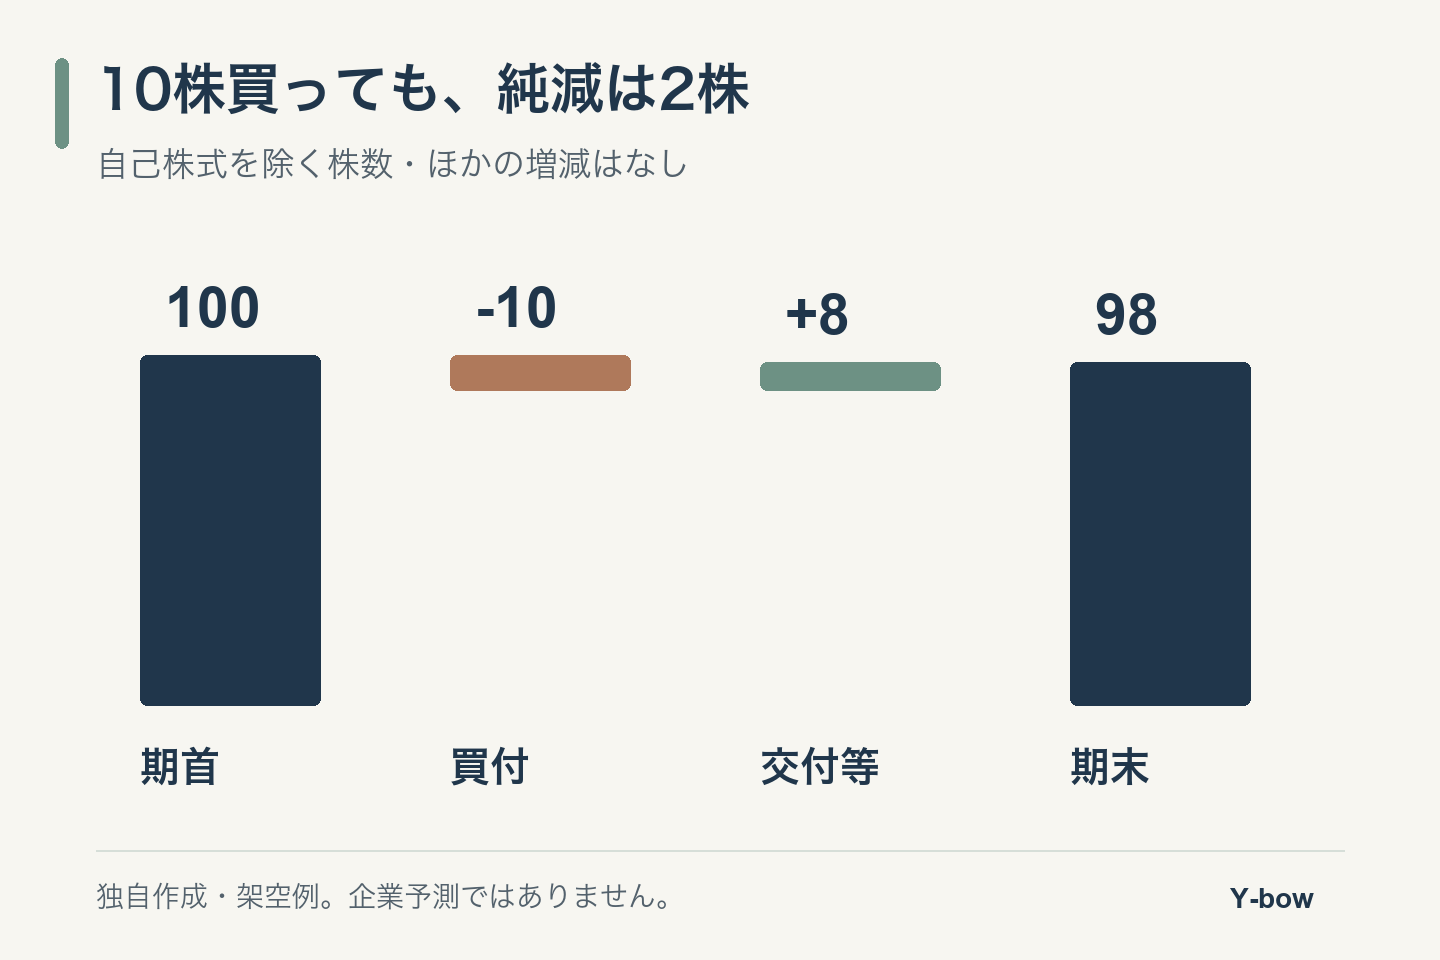
現実には増資、買収対価、転換証券、税金のために留保される株式なども関係します。報酬の「権利確定株数」をそのまま市場へ新規発行された株数として足せない場合もあります。図の式は考え方を示すもので、企業の注記にある株数を機械的につなぐための式ではありません。
株式報酬は現金が出ないから無料?営業CFの足し戻しを読む
株式報酬の費用は、損益計算書では人件費等に含まれる一方、非現金項目として営業キャッシュフローに足し戻されることがあります。支払い手段が株式だからといって、従業員の労働が無料になったわけではありません。既存株主にとっては、持分や将来の一株利益の変化を確かめる必要があります。
仮に純利益80に株式報酬20だけを足し戻し、ほかの調整をゼロとすると、営業CFは100です。そこから設備投資30を引いたFCFは70。しかし、会社が希薄化を抑えるため別途20の買付資金を払えば、その支出も手元現金には影響します。「FCF70」と「株数を保つ費用まで払った後に残る現金」を同じものとして扱わないようにします。
ただし、いつもSBC費用と同額を自社株買いに使えば株数を維持できる、という意味ではありません。付与時の評価、費用が認識される期間、株の交付時点、買付価格は違います。SBC費用を買付資金でそのまま置き換えると、また別の誤りになります。
広告
EPSは何株で割っている?期末株数・基本EPS・希薄化後EPS
株式数にはいくつもの数字があります。期末の株数はその日を切り取った残高です。基本EPSは、一般に期中の加重平均株数を使います。希薄化後EPSは、会計上のルールに従い、潜在的な株式の影響も反映します。同じ会社でも一致しないのが普通です。
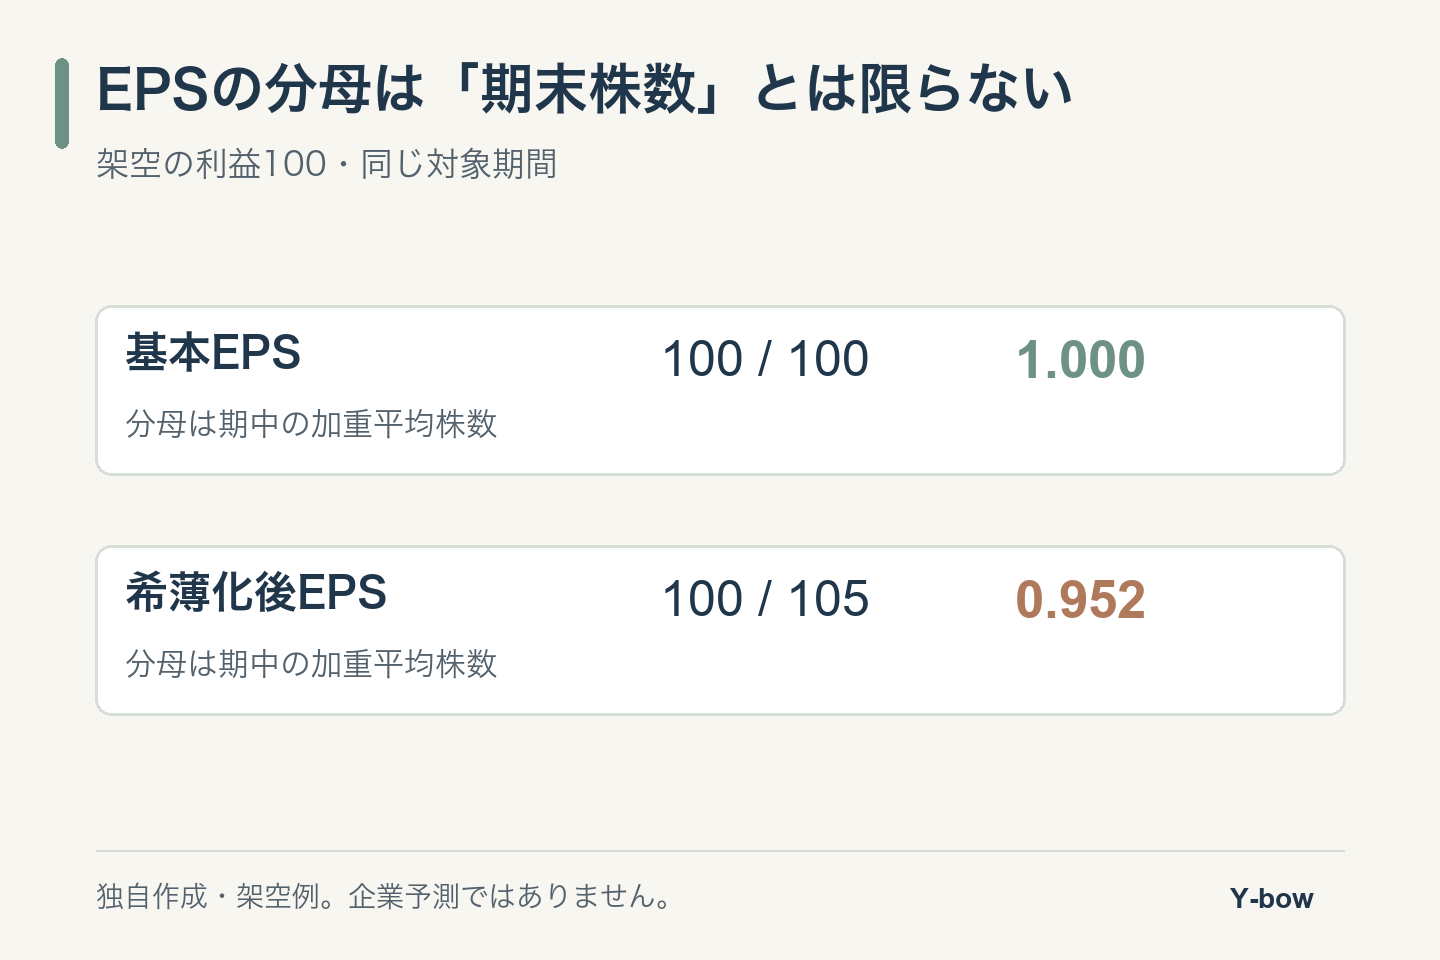
架空の純利益100を、基本の加重平均株数100で割ればEPSは1。希薄化後の加重平均株数が105なら約0.952です。期末株数が98だったとしても、100÷98がそのまま決算書のEPSになるとは限りません。取得・交付の時期が違うからです。利益が赤字の場合等、潜在株を加えると反対の効果になるため計算から除外されるものもあります。
| 数字 | 何を知るために使うか | 混同しやすいもの |
|---|---|---|
| 期末株式数(自己株式を除く) | その時点の持分の分母 | 期中平均、浮動株数 |
| 基本加重平均株数 | 基本EPSの分母 | 期末残高 |
| 希薄化後加重平均株数 | 潜在株を含めたEPSの分母 | 将来実際に発行する全株式 |
| 未確定の報酬 | 今後の交付・費用認識の手掛かり | 今すぐ増えた株数 |
日本株を比較する際も、自己株式控除後か、潜在株式調整後の数値かを資料で確かめます。米国株でも株式分割前後の数字を混ぜないことが大切です。ADRなら原株との比率も確認します。
NVIDIAの開示で練習|SBC費用と取得株数は単位から違う
NVIDIAの2026年7月26日終了のForm 10-Qでは、上半期の株式報酬費用が39.54億ドル、取得株数が2.03億株、買付額が398億ドルと開示されています。基本・希薄化後の加重平均株数は別のEPS注記で確認できます。暦年2026年の通期実績ではありません。
この3つを見ただけで「SBCが39.54億だから買付の何割が無駄」とは言えません。金額を認識する時期と、株を受け渡す時期が違い、ほかの株数変動もあるからです。調べたいのは、取得と交付の実態を照合した上で、一株当たりの利益と保有比率がどう変わったかです。この10-Qの数字を、今の未実行買付枠だと読み替えてもいけません。
2026年の変更|non-GAAPからSBCを外す企業ばかりではない
NVIDIAはFY2026 Q4のCFO説明で、FY2027第1四半期からnon-GAAP指標にも株式報酬費用を含める方針を示しています。したがって「調整後利益には必ずSBCが含まれない」という説明は、この企業・この期間には当てはまりません。
同じ「調整後EPS」でも会社や年度で中身は変わります。前年比の伸びが鈍ったように見えたら、事業の失速だけでなく指標の定義変更を先に確認します。GAAPとnon-GAAPの差を全部SBCだと決めつけず、調整表を一段ずつ読む必要があります。
広告
自社株買いでEPSが増えても、株主価値が増えるとは限らない
純利益100が同じでも、分母が100株から90株へ減ればEPSは1から約1.111へ増えます。しかし、取得には現金を使います。買付価格が高ければ、同じ資金で取得できる株は少なくなります。事業の成長に回す、負債を減らす、配当を払うといった選択肢との比較も必要です。
私は「買付額が大きい企業が良い」という順位付けより、①一株当たりに残る利益、②株数の変化、③そのために使った現金、を並べたいと思います。人材への株式報酬で競争力が上がり、費用を負担しても一株の価値が伸びる企業もあり得ます。反対に、利益以上に持分が薄まるなら、その成長を株主が十分受け取れていない可能性があります。
自分の持分が薄まる計算もしてみる
100株中1株を持つ比率は1%です。会社の株数が110株へ増え、自分が1株のままなら約0.909%。持分は相対的に約9.09%減ります。10株増えたから自分の持分も10%減る、とそのまま引く計算ではありません。もっとも、会社全体の価値がそれ以上に伸びれば、比率が下がっても保有額は増え得ます。持分の希薄化と株価下落も分けて考えます。
自社株買いと希薄化を決算で調べる手順
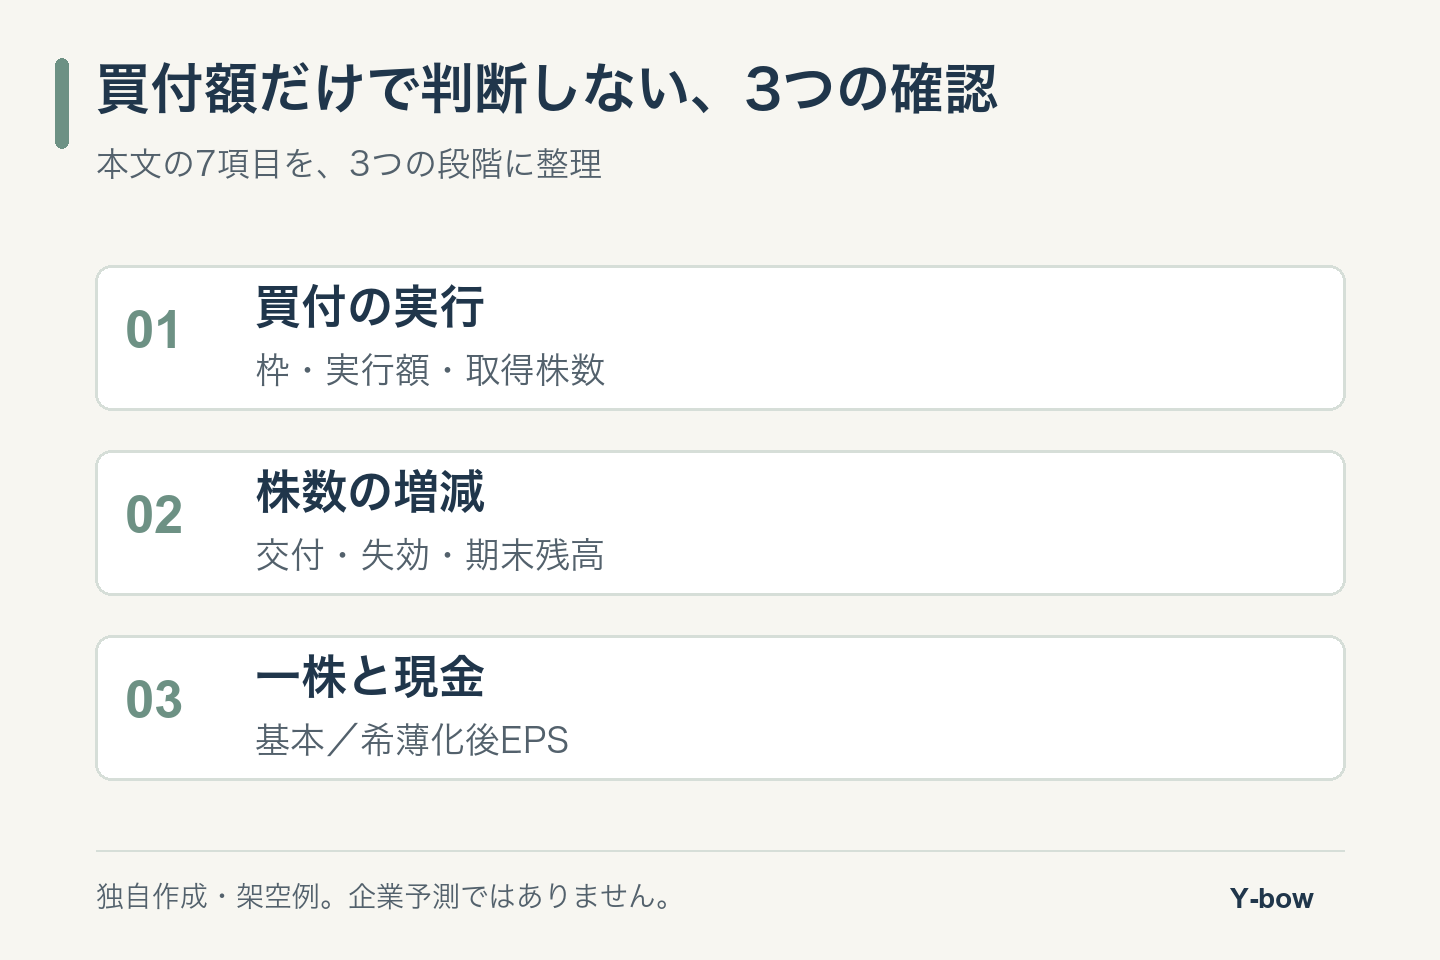
- 買付枠:承認額・残額・期限を確認する。
- 実行:同じ対象期間の買付金額と取得株数を拾う。
- 株数:自己株式控除後の期首・期末残高と増減理由を見る。
- 報酬:SBC費用、未認識費用、交付・失効の条件を読む。
- EPS:基本と希薄化後の分母、期間、分割調整をそろえる。
- 現金:営業CF、設備投資、買付資金、借入を別々に把握する。
- 評価:一株当たりの成長に対して、今いくら払うのかを考える。
1年分だけでなく複数年を見ると、報酬の交付時期や買付タイミングの偏りに気づきやすくなります。ただし、開示されていない増減の内訳を推測で埋めないこと。分からない部分は「要確認」と残す方が、数字をきれいに合わせるための誤った計算を避けられます。
よくある疑問|SBCが多い企業は避けるべき?
SBC費用をFCFから引けば、すべて解決する?
一つの補助指標にはなりますが、それだけでは不十分です。費用と発行株数・買付額は一致しません。評価モデルでも、SBCを費用に入れる方法と、将来の希薄化を反映する方法を無造作に重ねると二重控除になる場合があります。何をどこで反映したかを書き残します。
消却なら必ず株価が上がる?
将来の再交付を考える上では意味がありますが、株価上昇の保証ではありません。事業、取得価格、将来の発行や市場の期待も関係します。指数向けの浮動株の扱いは別問題で、メモリ企業の自社株買いと指数需給に整理しています。
さらに読む|発表から実行へ、買付を追う実例
noteの「自社株買いの発表で安心していい?アシックスの実行額と株数を読む」では、日本企業の買付実行を調べる入口を扱っています。NVIDIAと同じ報酬制度だという意味ではありません。対象時期と、公開・有料部分の範囲はリンク先をご確認ください。
出典・計算方法と更新時の確認点
確認日:2026年10月20日。原典はNVIDIA FY2027 Q2 Form 10-Q(注記2・3・12)、FY2026 Q4 CFO Commentary、財務諸表の基礎はSECの解説。図表は独自の架空例であり企業予測ではありません。基本例は100−10+8=98、EPSは100÷100と100÷105、持分の相対変化は(1÷110)÷(1÷100)−1。小数は丸めています。今後は報酬条件、指標の定義、取得・交付実績を見直します。売買を指示する記事ではありません。
コメント