「レバナスの2倍が魅力なら、3倍はもっと良いのでは?」。auAMトリプル・NASDAQ100為替ヘッジ無しの登場は、その疑問を改めて考えるきっかけになります。
ただし、倍率を上げると増えるのは上昇局面の利益だけではありません。日々の上下動による影響、レバレッジを維持する費用、そして大きな含み損を抱えたときの負担も変わります。NASDAQ100の将来性に期待することと、3倍を選ぶことは、分けて判断する必要があります。
この記事の結論:本商品は「日本の投資信託で日次3倍のNASDAQ100と為替の影響を持つ」という選択肢を広げます。一方で、2倍からの自動的な乗り換え先とは考えません。倍率・為替・費用に加え、家計全体で失っても困らない金額を決めてから比較する商品です。
確認日:2026年10月11日。公式交付目論見書では、当初募集は10月5日~14日、設定・運用開始は10月15日予定です。10月5日を運用開始日と混同しないようご注意ください。本稿の図表は当ブログの独自計算であり、この新ファンドの運用実績や将来予測ではありません。商品条件の出典:交付目論見書(2026年10月5日使用開始、PDF)。
auAMトリプル・NASDAQ100為替ヘッジ無しの基本情報
| 確認項目 | 公式資料の内容 |
|---|---|
| 運用会社 | auアセットマネジメント |
| 株式へのエクスポージャー | NASDAQ100指数(米ドルベース)の日々の変動に対し概ね3倍 |
| 為替へのエクスポージャー | 米ドルの対円為替レートに対し概ね1倍 |
| 仕組み | マザーファンドを通じ、株価指数先物・ETF・国内外の債券・為替予約等を活用 |
| 設定・運用開始予定 | 2026年10月15日。10月11日時点では運用開始前 |
| 信託報酬 | 年率0.4334%(税込)。総費用の上限ではない |
| 購入時手数料 | 上限2.2%(税込)の範囲で販売会社が定める |
| 信託財産留保額 | なし |
| NISA | 対象外 |
出典:auAM公式交付目論見書、請求目論見書。信託報酬の小ささだけで商品全体の安さを判断しないことが大切です。
販売会社一覧には、確認日時点でSBI証券・マネックス証券・楽天証券が掲載されています。取扱い、募集期間、積立の可否、実際の購入手数料は注文する販売会社で確認してください。出典:公式販売会社一覧。
レバレッジ投信そのものの基礎は、「レバナスとは?レバレッジ投資信託の仕組み」も合わせてご覧ください。
「株式3倍・為替1倍」を切り分ける
名称に「為替ヘッジ無し」とありますが、為替まで3倍にするという意味ではありません。公式の商品説明は、NASDAQ100側を概ね3倍、米ドルの対円為替レート側を概ね1倍としています。為替予約等を使うため、円で買えることが為替リスクのないことを意味するわけでもありません。出典:auAM公式商品ページ。
日々の小さな変動を理解するための一次近似なら、「3×指数の騰落率+ドル円の騰落率」と考えられます。以下はその説明用の仮定で、為替が動く条件での感応度を分けたものです。実際の基準価額を再現する式ではありません。
| 仮定の1日 | 一次近似による変動 |
|---|---|
| 指数+2%、ドル円+1%(円安) | 3×2%+1%=約+7% |
| 指数+2%、ドル円−1%(円高) | 3×2%−1%=約+5% |
| 指数−2%、ドル円−1%(円高) | 3×(−2%)−1%=約−7% |
円安は押し上げ要因、円高は押し下げ要因になり得ます。ただし、先物と為替予約の評価、各市場の取引時刻、費用などがあるため、上表との完全一致を期待すべきではありません。「ヘッジをしない=いつも有利」ではなく、どの為替リスクを引き受けるかの選択です。
レバナスやTQQQと何が違う?
| 商品・比較対象 | 株式の目標倍率 | 為替と売買の見方 |
|---|---|---|
| 本商品:auAMトリプル | 日次で概ね3倍 | 為替概ね1倍を構築する国内投信 |
| auAMレバレッジNASDAQ100為替ヘッジ無し | 概ね2倍 | 純資産相当の米ドル保有を目指す国内投信 |
| TQQQ(ProShares UltraPro QQQ) | 米ドルで日次3倍 | 米国上場ETF。円での損益には為替換算も関わる |
比較対象の一次資料:auAMの為替ヘッジ無し2倍商品、ProSharesのTQQQ公式ページ。倍率が似ていても、投信とETFでは売買方法や評価時刻が異なり、同じ運用成績になるとは限りません。
「レバナス」は通称です。従来の為替ヘッジを行う商品と、為替ヘッジ無しの商品を一括りにすると、倍率変更と為替方針変更が混ざります。乗り換えを比較するときは、最初に保有商品の正式名称を確かめましょう。
関連する当ブログの記事:レバナスとQLDの違い、TQQQは日本で買える?日次3倍ETFの注意点、TECLとTQQQは同じ3倍でも違う。
独自検証①:指数が同じ20%上昇でも、3倍の結果は変わる
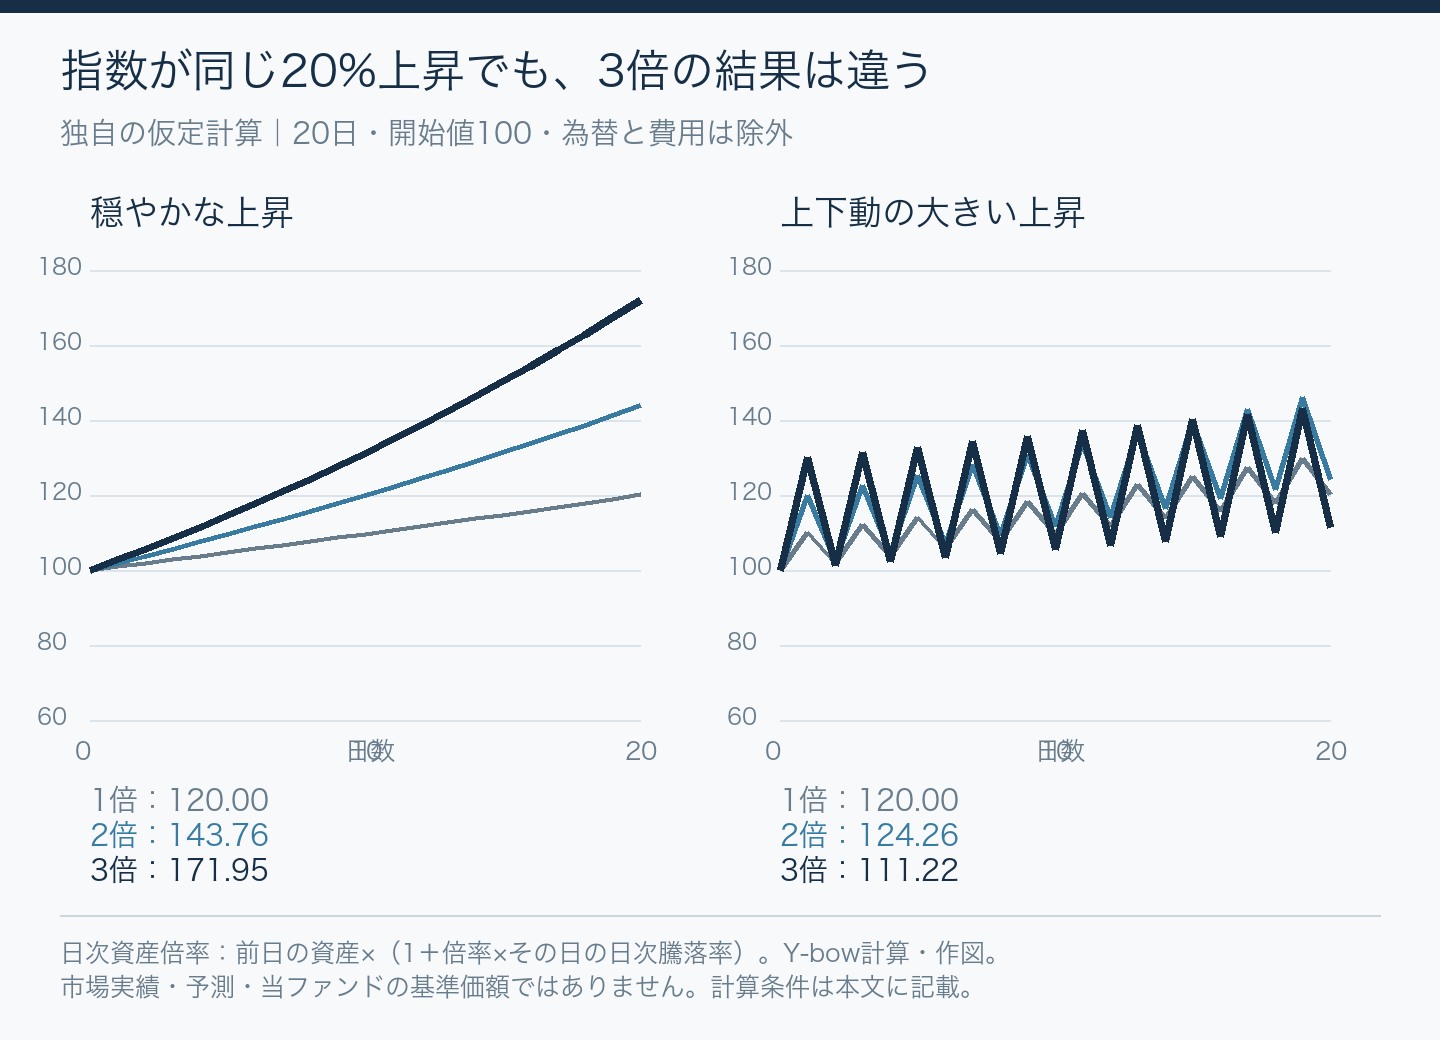
「指数が将来上がるなら3倍が勝つ」と考える前に、最終的な上昇幅が同じでも、途中の値動きで結果が変わることを確認します。仮想的な20日間について、費用・為替・税金を取り除き、日次倍率だけを比較しました。
- 穏やかな経路:毎日約0.9158%ずつ上昇し、20日で100→120。
- 上下動の大きい経路:+10%の日と約−7.4183%の日を交互に10組繰り返し、同じく100→120。
- 2倍・3倍の資産は、毎日「前日の資産×(1+倍率×日次騰落率)」で計算。初期値は全て100。
| 20日後の値(開始値100) | 穏やかな経路 | 上下動の大きい経路 |
|---|---|---|
| 1倍 | 120.00 | 120.00 |
| 日次2倍 | 143.76 | 124.26 |
| 日次3倍 | 171.95 | 111.22 |
穏やかな上昇では3倍の複利が強く働きます。一方、上下動の大きい経路では、指数が20%上がっているのに3倍は約11.22%の上昇にとどまり、1倍を下回りました。レバレッジの効果は「期間全体のリターン×倍率」ではありません。
一般に逓減やボラティリティ・ドラッグと呼ばれる影響は、請求書として別途引かれる手数料ではなく、日々の複利の結果です。したがって、日次リターンを積み上げた計算に、さらに「逓減コスト」を二重に差し引くことも誤りになります。
計算の再現条件:穏やかな日次率=1.2^(1/20)−1。上下動の下落日の率=1.2^(1/10)÷1.1−1。両経路の指数の最終値を同じにして、日々の倍率だけを変えています。この例は、どの経路が今後起こるかを示すものではありません。
独自検証②:信託報酬だけでなく、金利も見る
信託報酬年0.4334%が、保有にかかる全ての負担ではありません。公式交付目論見書は、先物による運用には借入金利に相当する負担があり、長期保有では累積すること、その他の取引費用や組入ETFの費用も生じ得ることを説明しています。出典:交付目論見書の「投資リスク」「ファンドの費用」。
株価指数先物の理論価格には、金利と配当が関係します。先物の価格に組み込まれる負担と、信託報酬欄の数字は分けて理解する必要があります。仕組みの一次資料:CME Group「Calculating Fair Value」。
そこで、円の為替変動をいったん外し、借入で日々一定の倍率を維持する一般的な簡易モデルを考えます。これは本商品の運用を再現するモデルではなく、金利・変動率の影響を切り分けるための当ブログの試算です。
年率の期待対数成長率を g(L) ≈ Lμ − 0.5L²σ² − (L−1)r − f と置きます。Lは倍率、μは指数の算術期待収益率、σは年率の変動率、rは資金調達金利、fは年間費用率です。指数の価格は連続的に動き、倍率を連続的に保ち、金利・変動率等が一定という仮定を置いています。
2倍と3倍でfが同じなら、差は g(3)−g(2)=μ−2.5σ²−r。倍率を1段上げた利益が、変動率と金利によってどう変わるかを見られます。ここではμ=12%を任意の仮定にし、過去のNASDAQ100の平均や将来予測としては使っていません。
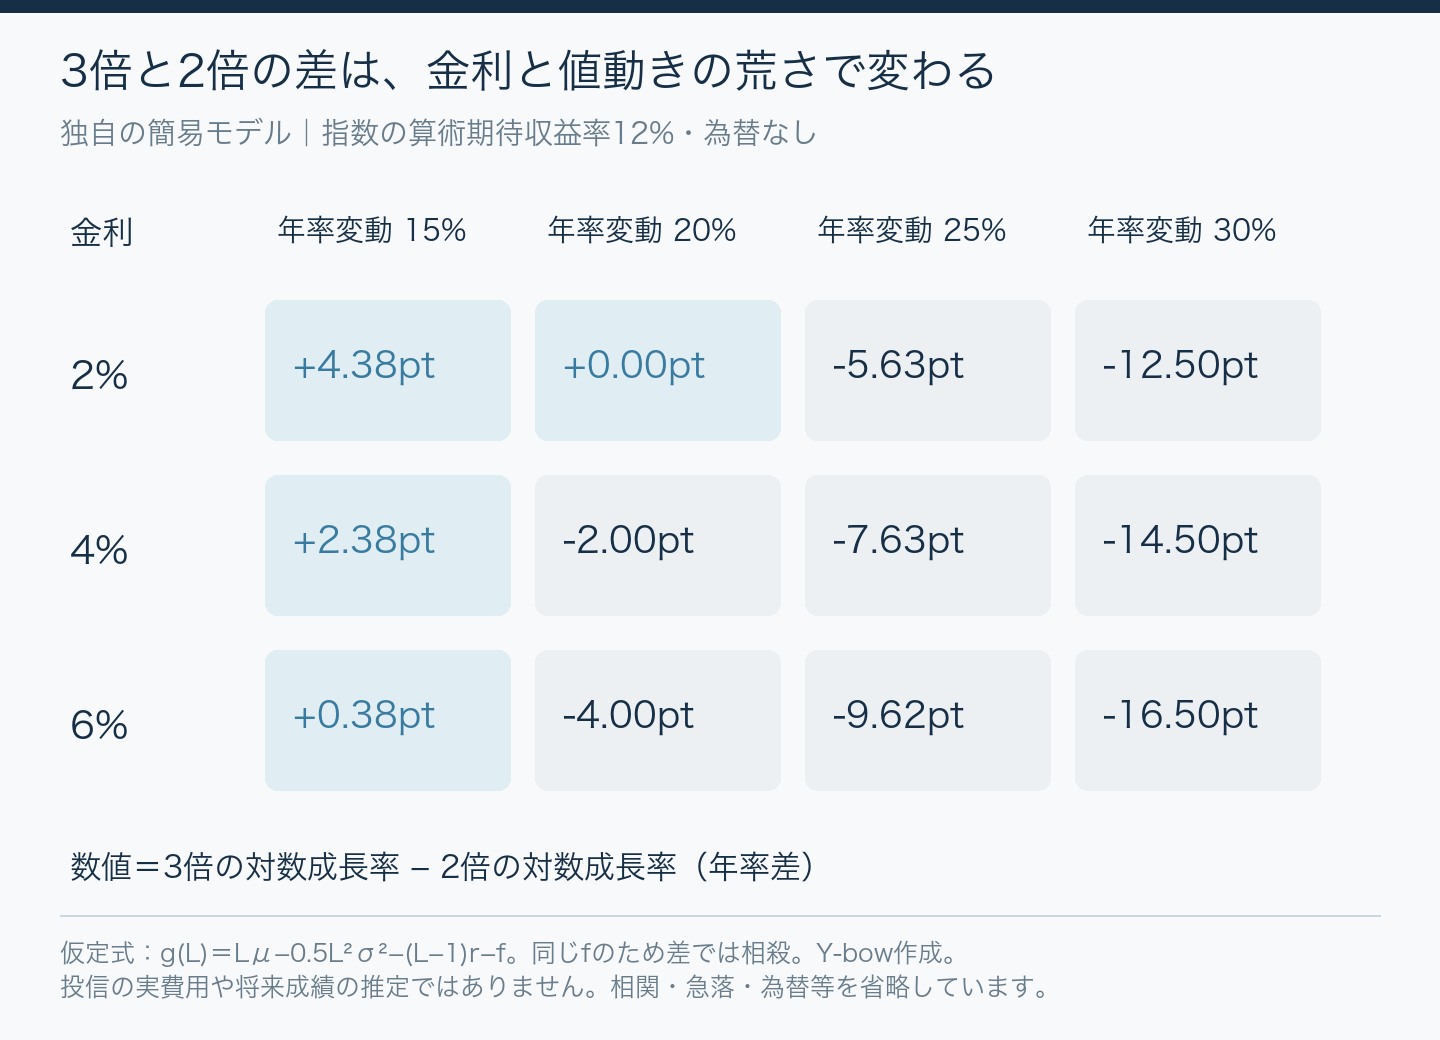
例えば、仮定の金利4%・年率変動率20%なら、3倍と2倍の差は年率対数成長率で−2.00ポイントです。変動率15%なら+2.38ポイントへ変わります。「3倍が絶対に良い」「2倍がいつでも最適」とは言えず、同じ期待上昇率でも条件で答えが変わることが、この表の読みどころです。
対数成長率は通常の騰落率と同じではありません。また、このモデルは急落のジャンプ、先物の需給、ロール、為替と株式の相関、税金、実際のリバランス等を省略しています。rの欄は実際の米国金利や本商品の請求費用を示すものではなく、当ファンドの負担が正確に「金利の2倍」になるという意味でもありません。
費用の比較は、レバナスの信託報酬と見えにくい費用もご参照ください。表面の料率だけを見て、大きい倍率を選ぶ根拠にしないことが大切です。
風丸氏の動画から考えたいこと:期間の選び方と保有できるか
今回の論点を考える参考として、風丸レバレッジ投資チャンネルの本商品解説動画を確認しました。動画では、金利負担と値動きの影響、検証期間を変えた場合の評価、大きな下落の間も保有を続けられるかが扱われています。本稿には動画内の成績数値・グラフを転載せず、商品情報は公式資料で、図表は独自の仮定計算で示しています。
Y-bowとしては、特に次の点を区別して読みたいと考えます。過去のある期間で高い成績を残した倍率と、今後の家計に適した倍率は一致するとは限りません。厳しい期間を含めるか除くかは結果に影響しますが、過去の最悪局面を除いたことは、将来の大幅下落がなくなったことを意味しません。
開始日をずらす検証は、一つの開始日だけを見るより有益です。ただし、10年間の区間を数日ずつずらしたサンプルは互いに大部分の期間が重なります。多数の結果があっても、独立した多数の未来を観測したわけではありません。中央値は並べた結果の真ん中であり、最頻値や将来の成功確率とは違います。
AIや半導体の成長という事業の話と、株式の購入価格・倍率という投資の話も分けたいところです。成長を期待できる企業であっても、その期待が価格に織り込まれていれば値下がりし得ます。関連する当ブログの考察は、半導体スーパーサイクルは本当に終わるのか?で詳しく扱っています。
ITバブル級の局面を考える際は、NASDAQ100とITバブル崩壊・積立の注意点もご覧ください。「今は違う」という見通しと、その見通しが外れた場合の資金計画の両方を持っておきたいと考えます。
独自検証③:回復率より先に、家計の損失額を考える
資産が大きく減ると、同じ下落率だけ上昇しても元には戻りません。以下は当ブログが式で計算した回復率です。下落率は説明用の仮定であり、動画の暴落データや当ファンドの将来損失率ではありません。
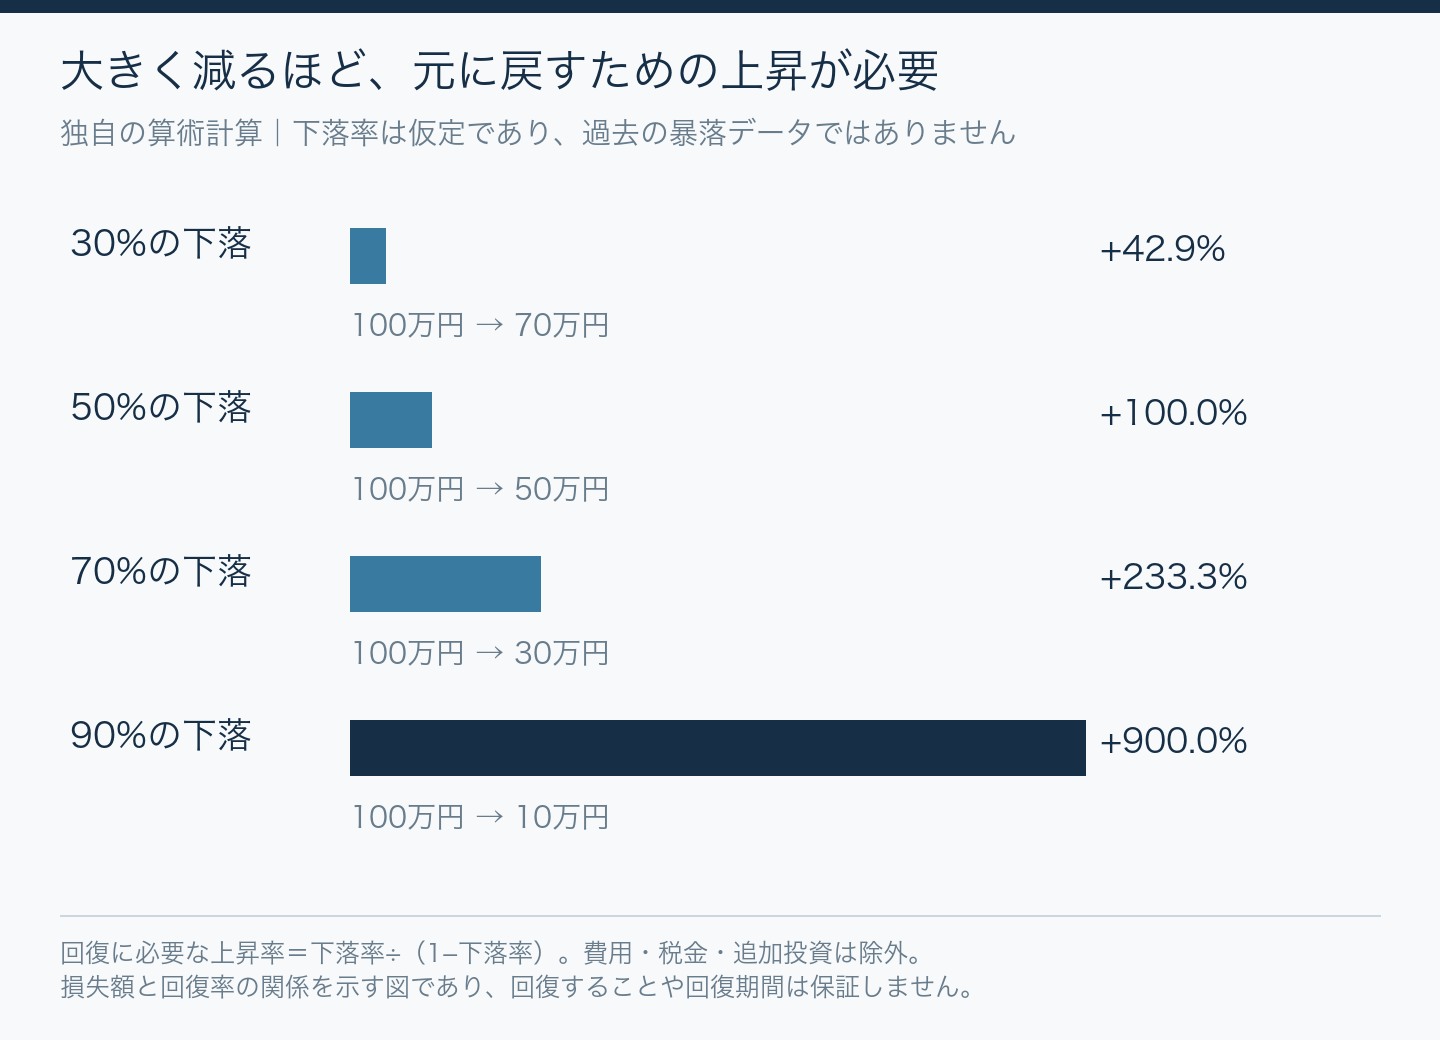
100万円が90%減って10万円になった場合、元の100万円に戻るには10倍、つまり+900%の上昇が必要です。これは「待てば必ず戻る」という説明ではありません。回復までに使う予定のあるお金を、高倍率の商品へ入れないことの重要性を示す算術です。
例えば投資可能な資産1,000万円のうち100万円を本商品へ入れ、その部分が仮に90%減ったなら、残りの資産が変わらない場合の全体損失は90万円、9%です。投資額を300万円にすれば、同じ仮定で全体損失は270万円、27%になります。「3倍に耐えられるか」は、商品単体の倍率だけでなく配分額によっても変わります。
ただし、残りの資産にもNASDAQ100、米国大型株、半導体株などがあれば、同時に下落する可能性があります。この例の9%は現実の最大損失を限定する数字ではありません。複数のファンドを持っていても、投資先が重なれば同じ方向に動きます。
育児や教育費を考える家計では、「子どもの入学までに使うお金」「生活を支える現金」「長期投資に回せる余裕資金」を先に分け、その最後の枠で比較する方が判断しやすくなります。レバナスの下落・暴落時の注意点も、倍率を上げる前に読んでおきたい記事です。
乗り換えを決める前の確認項目
- 倍率を変えたいのか、為替方針を変えたいのか、目的を分けているか。
- 大きな含み損があっても、教育費や生活費を取り崩さずに済む金額か。
- 既存のNASDAQ100・米国株・半導体関連の保有と合わせて、同じ投資先へ偏っていないか。
- 現在の投信を売る場合の税金、購入時の費用、売買価格が確定するタイミングを確認したか。
- 好調だった期間だけでなく、条件が不利な場合の計算と損失額を見たか。
- 保有割合の上限や見直しの条件を、上昇しているときの気分で変えないよう決めているか。
本商品はNISAの対象外です。非課税制度を使うことを優先するなら、倍率のないNASDAQ100投信なども別途比較対象になります。レバナスと新NISAの対象商品との違いで整理しています。
よくある疑問
長期でNASDAQ100が上がれば、必ず1倍や2倍を上回る?
必ずとは言えません。本稿の独自計算でも、指数の最終上昇幅が同じであっても、上下動が大きい経路では3倍が1倍を下回りました。実際には費用や為替の影響も加わります。
信託報酬が低いなら、長期保有の負担も小さい?
信託報酬は負担の一部です。先物運用の金利相当の負担やその他の費用も確認する必要があります。運用開始後は、基準価額の推移だけでなく、月報や運用報告書を使って実際の運用と費用を点検できます。
TQQQの過去実績を、本商品の実績として載せてよい?
別の商品なので、本商品の実績としては扱えません。仮に比較する場合も、米ドルと円、分配金再投資、税金、手数料、対象期間の条件を揃える必要があります。新商品の設定前のグラフを載せるなら、仮想計算か別商品の実績かを明示する必要があります。
Y-bowの考察:倍率より、続けられる配分を先に決める
3倍の商品が国内投信として選べることは、選択肢の拡大です。ただ、その選択肢が増えたからといって、2倍から全額を移す理由が自動的に生まれるわけではありません。上昇への期待、金利と上下動、家計の資金用途は、それぞれ別の問題です。
本商品の検討は、まず小さい単位の数字で「どれだけ増えるか」だけでなく「どれだけ減っても生活と判断を守れるか」を書き出すところから始めたいと考えます。倍率の魅力を理解すると同時に、不利な経路でも持てる金額を決めることが、投資を長く続けるための土台になります。
参照資料・計算について
- auアセットマネジメント:本商品の公式情報
- 本商品の交付目論見書(PDF、2026年10月5日使用開始)
- 本商品の請求目論見書(PDF)
- 公式販売会社一覧
- auAMレバレッジNASDAQ100為替ヘッジ無し
- ProShares:TQQQ公式情報
- CME Group:株価指数先物の理論価格
- 風丸氏の解説動画(論点の参考。図表・成績数値の転載なし)
資料確認日:2026年10月11日。図表3点はY-bowが仮定と計算式から作成しました。市場価格を用いたバックテストではありません。アイキャッチは説明用イメージです。記載内容は一般的な情報提供・考察であり、特定商品の購入や個別の資産配分を推奨するものではありません。購入前には最新の目論見書と販売会社の条件をご確認ください。
コメント