
2026年10月11日更新:旧版の商品・制度説明を見直しました。過去の検証と、現在の条件を区別しています。
資産形成の目的は、残高を増やし続けることだけではありません。退職後には、年金や他の収入と合わせて生活に使うことを考えます。取り崩せる額は、運用利回りを一つ決めるだけでは確定しません。
一定の利回りの計算は、現実の値動きと違う
毎年4%や10%で増えると仮定する計算は、仕組みを理解する助けになります。しかし市場は一定に増えず、途中の下落、物価、税、費用、寿命、支出の変化が影響します。
株式なら常に増える、債券なら常に安全、という保証はありません。必要な生活費と他の収入の差から、資産で賄う額を確認します。
一般的な4%ルールの意味
一般的には、初年度に開始時資産の4%を取り崩し、その後はその支出額を物価に合わせて調整する方法を、過去の米国の株式・債券データ等で検証した議論です。毎年、その年の残高の4%だけを取り崩す方法とは別です。
1億円なら初年度400万円です。これは必要額の目安を逆算する例で、資産がずっと1億円を保つ、必ず30年持つ、日本の税引後円生活でも同じ結果、という保証ではありません。
残高に対する定率取り崩しは、生活費が変動する
毎年その時の残高の4%を使うなら、下落後には取れる額が減ります。残高6,000万円なら240万円です。残高へ割合を掛ける方法は、初年度の金額を物価調整し続ける方法と、生活費の動きが違います。
定額・物価調整・定率のどれを選ぶかは、減らせる支出や年金等の収入によって変わります。額を変えられない支出と、裁量で調整できる支出を分けます。
退職直後の下落は、売却と重なる
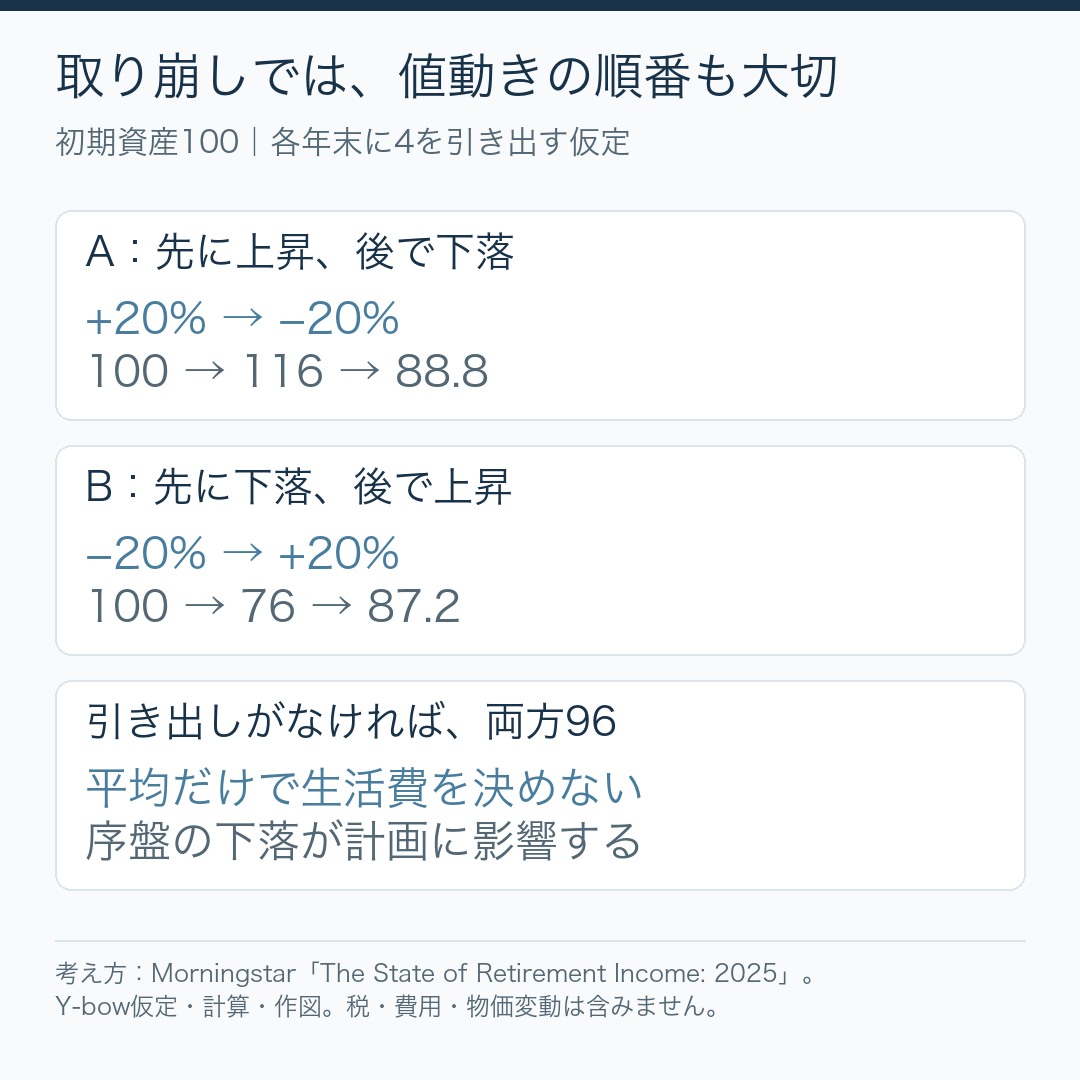
早い段階で下がり、生活費のために売ると、その後の回復に参加する資産が少なくなります。平均利回りが同じでも、値動きの順序で結果が変わるのが順序リスクです。
生活費の現金、支出の調整、収入の継続、資産配分の見直しなどを検討します。現金を何年分持てば必ず回復を待てる、と決めることはできません。旧版の「暴落は最長30か月程度」「必ず回復する」という説明は改めます。
過去の成功率を、将来の保証にしない
過去データの検証や、将来の確率を置くシミュレーションでは、期間、通貨、資産配分、費用、物価、支出の調整条件が結果を変えます。研究の対象と仮定を確認して読みます。
たとえばMorningstarの2025年研究は、30年後に資金が残る確率90%という仮定で、物価調整した支出を続ける基準ケースの初年度率を3.9%と推定しています。米国の前提に基づくモデルの数字で、日本の読者への推奨率や利益保証ではありません。支出を柔軟に変える方法は条件も異なります。
GPIFの2025年4月からの基本配分は国内債券・外国債券・国内株式・外国株式各25%ですが、年金制度の運用方針です。個人の4%取り崩しが正しいから同じ配分、という根拠にはなりません。
生活の変化に合わせて再点検する
必要支出、年金等の収入、残高、税・費用、介護等の予備費を定期的に見直します。一つの率に固定するより、支出を調整できる余地や、家計の弱い条件を把握することが役立ちます。
あわせて読みたい記事
取り崩しと税引後の計算 / NASDAQ100の下落と取り崩し / CAGRと値動きの順序
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント
コメント一覧 (1件)
[…] 日本語 […]