インフレへの備えとして物価連動債ETFを見たのに、物価が上がる局面で基準価額が下がることがあります。理由を追うには、物価指数による個別債の元本調整と、実質金利の変化による市場価格の上下を別々に見ます。どちらが大きいかは、観測する期間や債券の残存期間に左右されます。
State Streetは2026年10月23日の解説で、同じ利回り上昇でも実質金利とインフレ補償のどちらが動いたかで読み方が違うと整理しています。現在値を使う場合は米財務省の同日・同年限の系列を使い、記事の仕組みの説明とは分けて扱います。
TIPSの元本と利息はどう動く?
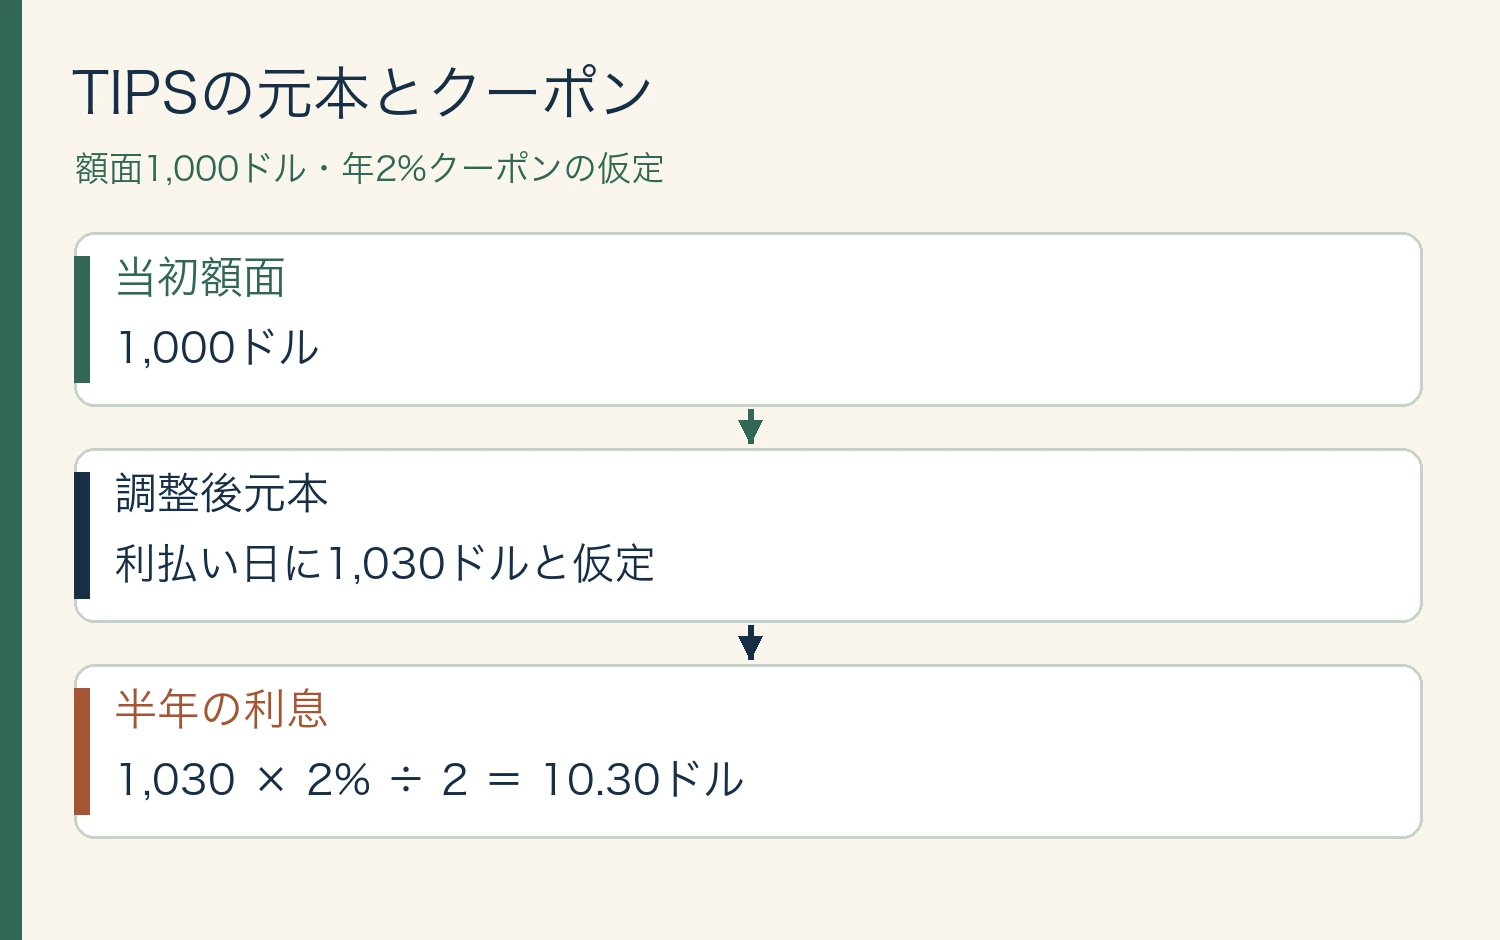
米国のTIPS(Treasury Inflation-Protected Securities)は、所定の消費者物価指数に応じて元本が調整される国債です。固定されたクーポン率を調整後の元本に掛けるので、支払われる利息額も動きます。満期には当初の額面とインフレ調整後元本の高い方が支払われます。流通市場で支払った購入代金を守る仕組みではありません。
例えば額面1,000ドル、クーポン率2%で、利払い日に調整後元本が1,030ドルと仮定します。半年分のクーポンは1,030×2%÷2=10.30ドルです。この例はクーポンの仕組みを示すためのもので、市場の価格や総リターンとは別です。
広告
インフレが続いていても、実質金利が上がれば価格は下がり得る
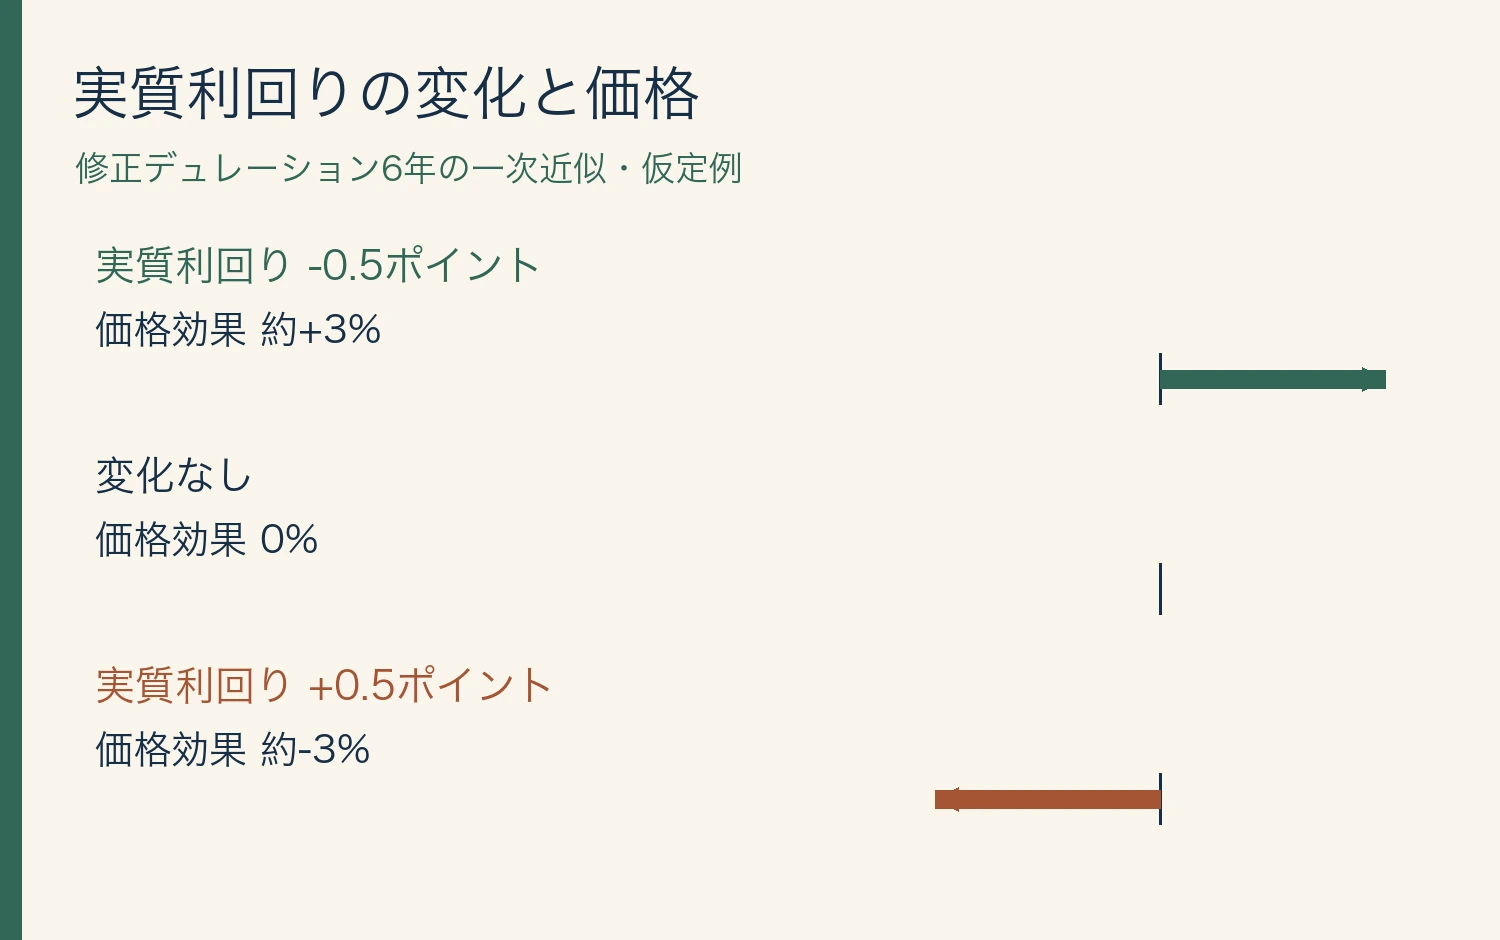
残りの支払いをより高い実質利回りで割り引くと、既発債の価格は一般に下がります。実質金利への修正デュレーションが6年と仮定し、実質利回りが0.5ポイント上がったなら、価格効果の一次近似は−6×0.005=約−3%です。この計算には利息、物価調整、ロールダウン、曲率や費用を入れていません。
同じ日でも、短期の債券と長期の債券では金利への感応度が違います。ETFは複数の債券を保有し、組み替えを続ける商品が多いため、購入したETFの口数に個別TIPSの満期元本条件がそのまま適用されるわけではありません。商品資料の保有年限やデュレーションを確かめます。
ブレークイーブン・インフレ率で分かること
同日・同年限の名目国債利回りと実質利回りの差は、市場のインフレ補償を見る目安です。仮に名目4.0%、実質1.7%なら差は2.3ポイント。ただし流動性やインフレリスクのプレミアムも影響するため、将来のCPIを2.3%と断定できません。
日本円で評価する場合は、米国の物価と日本で実際に買うものの物価が異なり、円ドルの変動も結果に重なります。比較するときは通貨、対象期間、配当・分配金込みかをそろえます。
← 横にスワイプできます →
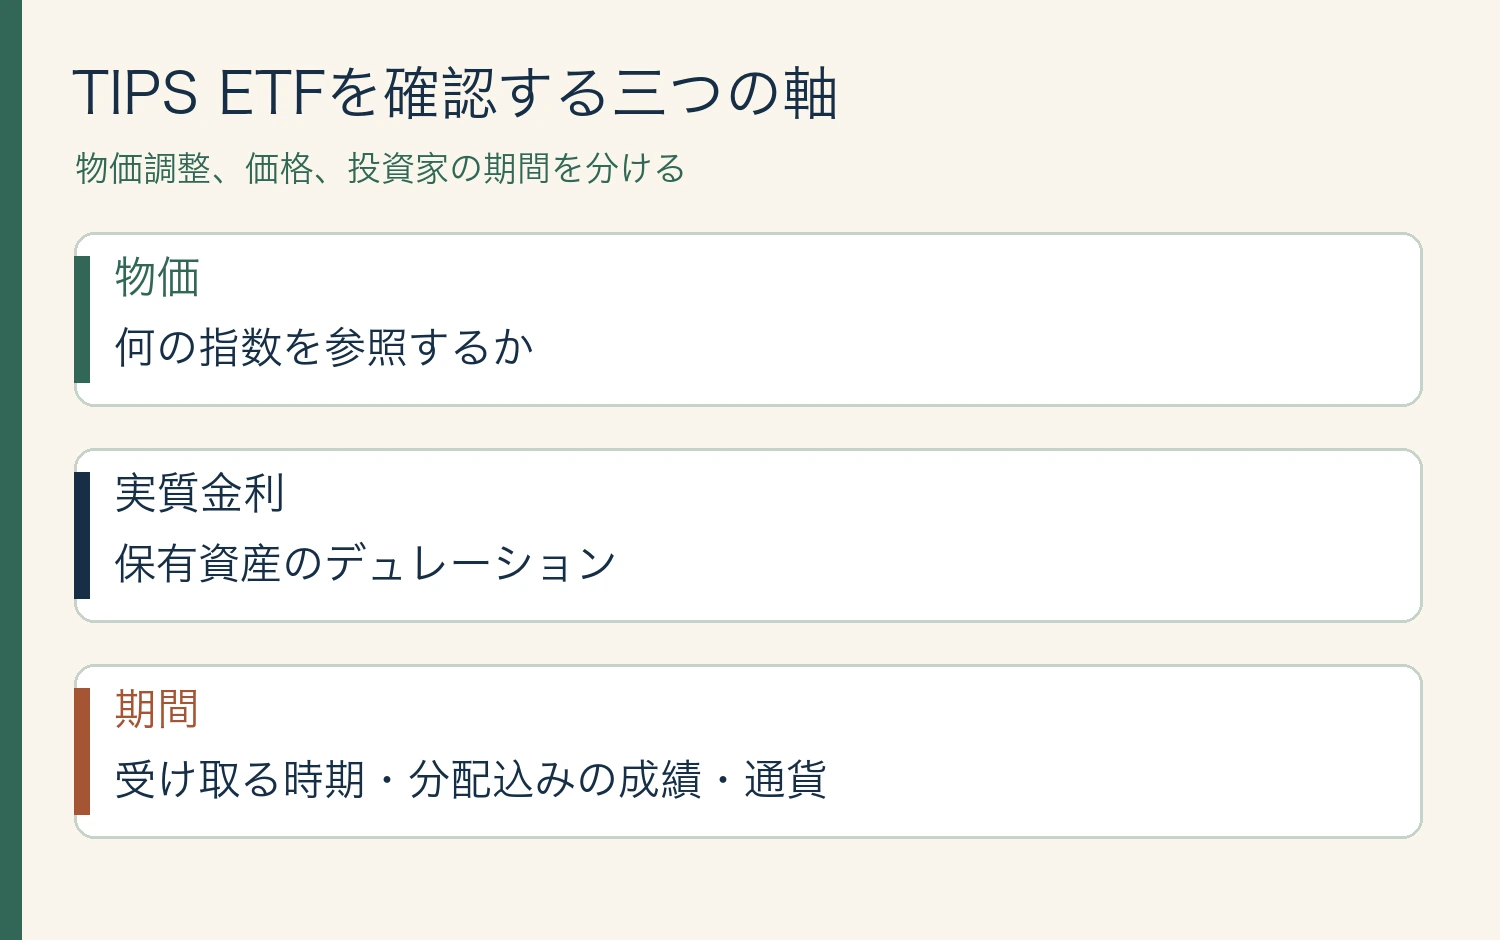
| 項目 | 確認すること |
|---|---|
| 物価 | 何の指数を参照するか |
| 実質金利 | 保有資産のデュレーション |
| 期間 | 受け取る時期・分配込みの成績・通貨 |
広告
保有目的に合わせて確認する三つの指標
物価への連動条件、実質金利に対する感応度、売却や受取を予定する時期を先に整理します。分配金を受け取った月だけで判断せず、分配を含む総リターンと基準価額を分けて見ます。価格と分配を両方記録しておくと、物価調整が働いていてもETFの価格が下がる場面を説明できます。
よくある質問
TIPSのETFを長く持てば額面は戻りますか。個別債にある満期の条件と、ETFの一口当たりの価値は別です。ETFが保有銘柄を入れ替えるか、想定している運用期間に合うかは商品資料で確認します。
関連解説:短期米国債ETFのSGOVと分配落ち
出典と確認日
資料確認日:2026年11月12日。図表とアイキャッチは当ブログが作成。図中では資料に基づく数値と仮定例を区別しています。
本記事は一般的な学習情報です。特定商品の売買を勧めるものではありません。
コメント