
2026年10月11日更新:旧版の商品・制度説明を見直しました。過去の検証と、現在の条件を区別しています。
育児中は、相場を追い続ける時間を取りにくいものです。筆者が重視しているのは、子どもの選択肢に備えることと、毎日の家計を無理なく続けること。時間がないから自動で成功するのではなく、先に使う時期とリスクを決めて、管理の手間を減らします。
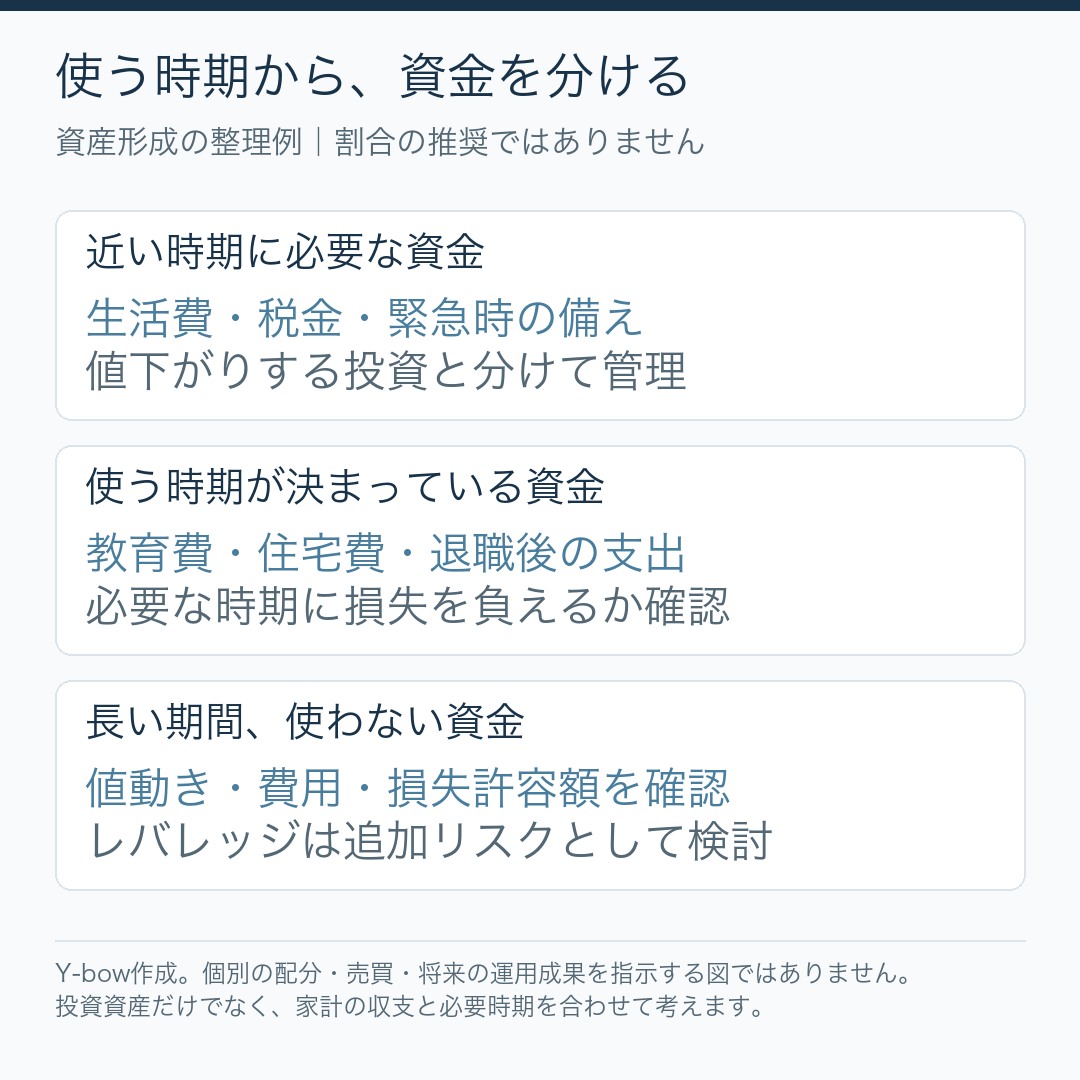
まず生活費と、使う時期が決まったお金を分ける
家族の生活費、急な収入減への備え、入学金などの必要資金を分けます。何か月分を現金で用意するかは、収入の安定性、家族、保険、支出で異なり、全員に一つの月数を当てはめません。
教育費は、値下がりしたから支払いを延期できるとは限りません。大学までの時間が長い場合でも、近い支払いに必要なお金まで値動きの大きい商品へ回さないことが大切です。
教育費の資料は、調査年と訂正日を見る
文部科学省の令和5年度子供の学習費調査は、2026年1月16日に数値が訂正されています。旧版に載せた第三者の費用一覧を、現在の標準額として使わず、訂正版の一次資料を参照します。
下表は保護者が支出した1年間・子ども1人当たりの平均学習費総額です。学校教育費、給食費、学校外活動費を含みます。家庭の必要額や将来の学校費用を保証する数字ではなく、大学・生活費の全部を含む表でもありません。
| 学校種 | 公立の年額平均 | 私立の年額平均 |
|---|---|---|
| 幼稚園 | 184,646円 | 347,338円 |
| 小学校 | 366,599円 | 1,741,516円 |
| 中学校 | 542,450円 | 1,560,359円 |
| 高校(全日制) | 596,954円 | 1,179,261円 |
積立の自動化と、商品選びは別
ネット証券の金額積立などは、毎回の注文の手間を減らせます。商品、費用、換金、家計との相性を確認した後で、無理なく続けられる額を設定します。ランキング上位だから自分に安全、ではありません。
購入手数料が無料でも、信託報酬や値下がりのリスクは残ります。証券会社は操作・サポート・取扱いを比較して選びます。旧版のように、育児中の初心者へレバナスを少しリスクの高い程度の商品として直接勧めません。
カード積立とNISAの現在の条件
楽天カードによる対象投信の積立は月100円〜10万円と案内されています。旧版の月5万円上限は現在の条件ではありません。ポイントやカード年会費、商品別の費用を合わせて確認します。
NISAの対象商品、年間枠、非課税保有限度額も別に確認します。NASDAQ100の通常商品と日次レバレッジ商品を混同せず、最新の対象一覧を見ます。未成年名義での制度と、親名義のNISAも区別しましょう。
忙しくても、定期的に見直すこと
積立額を変える必要がないか、口座の支払いが続いているか、必要資金の時期が近付いていないか確認します。大きい支出が近付いたら、下落の回復を待てるという前提を見直します。
長期・積立・分散は考え方の助けになりますが、利益を約束しません。目的に合う資金管理を続けることを、早く始めることだけよりも大切にしましょう。
あわせて読みたい記事
カード積立の条件 / 子どもの口座とNISA / 少額積立の仮定計算
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント