
AIが広がれば、メモリはもっと必要になる。そこまでは納得して買ったのに、株価が下がると急に自信がなくなる。「需要は強い」と「この株を、この金額で持ち続ける」は、思った以上に離れた話です。
決算が良くても下がる。HBMが足りないというニュースの横で、NANDの増産計画が出る。Samsung、SK hynix、Micron、キオクシア、SanDisk。名前は知っていても、それぞれが何で稼ぎ、何が変わると苦しくなるのかまで整理できていないと、ニュースのたびに売買の気持ちが揺れます。
私は投資を17年続けていますが、業界の成長を信じることと、目の前の株価で買う理由を説明することは、分けておきたいと思っています。この記事ではメモリ業界の勢力図を、製品、企業、収益、投資判断の順につなげます。読み終えて「絶対に売らない」と思う必要はありません。何を確かめれば保有を続けられるか、何が崩れたら減らすのかを、自分の言葉で書けることが目標です。
最初に押さえる5点
- HBMはDRAMの一種。HBM・DRAM・NANDを独立した3市場として足すと二重計算になります。
- メモリ大手でも、HBMの供給、汎用DRAM、NAND、SSDでは稼ぎ方が違います。
- 同じAI投資が追い風でも、顧客の採用、歩留まり、製品構成、価格で取り分は変わります。
- 最高益と割安は別。利益が循環する業界では、現在の低PERだけで判断しないことが重要です。
- 会社の見通しが合っていても、家計に対して大き過ぎる保有額は別に見直す必要があります。
資料確認日:2026年10月17日。市場シェアは2026年4~6月期の調査、財務は各社の明記した期間を使用。会社の計画・技術目標と実績を区別しています。図表は筆者による独自整理・再作図、または仮定計算です。株価目標や売買の推奨ではありません。
メモリ業界の全体像:HBM・DRAM・NAND・SSDはどう違う?
まず、机の上で作業する場面を考えます。いま広げて使っている資料が作業用メモリ、しまっておく本棚が保存用ストレージに近い役割です。ただしこれは役割をつかむための例えで、速度や容量の比率まで表したものではありません。
DRAMは、主に処理中のデータを置く揮発性メモリです。一般的には電源を切ると内容を保てません。NANDフラッシュは、電源を切ってもデータを保持する記憶素子。SSDはNANDを使った完成品で、コントローラーやファームウェアなども組み合わせます。キオクシアのNAND解説も、保存の仕組みを理解する出発点になります。
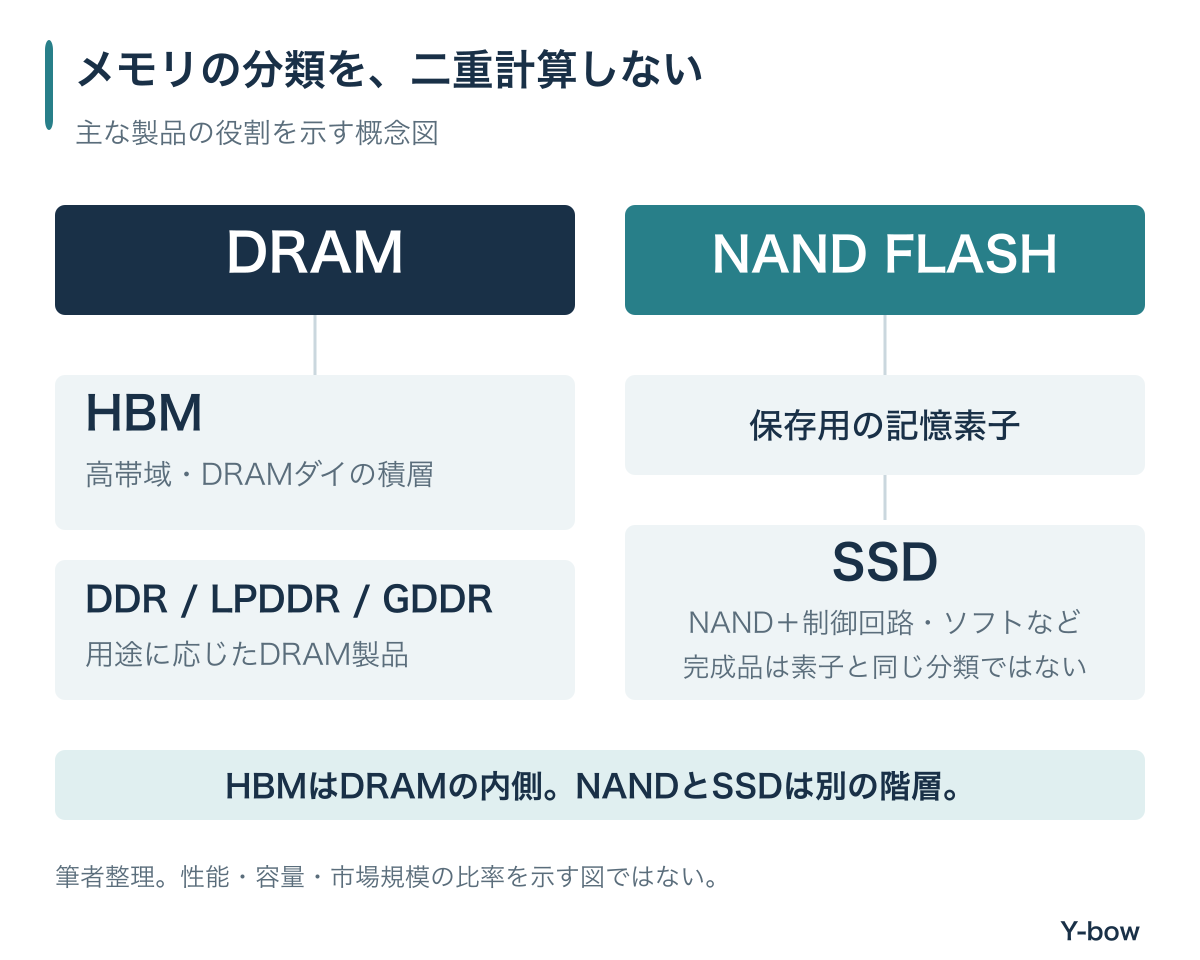
| 用語 | 何を表すか | 投資で確認する点 |
|---|---|---|
| DDR系DRAM | サーバーやPCなどの作業用メモリ | 世代、容量、顧客用途、価格と出荷ビット |
| LPDDR | 低消費電力を重視したDRAM | モバイルだけでなくサーバー向け採用も区別 |
| GDDR | グラフィックスなどに使うDRAM | GPU向けでも、HBMと同じ製品ではない |
| HBM | DRAMダイを積層し、高い帯域を狙う製品 | 顧客認定、実出荷、積層・接続・放熱、歩留まり |
| NAND | 保存用の不揮発性メモリ素子 | ビット単価、層数、TLC・QLC、良品ビットの原価 |
| SSD | NANDなどを使うストレージ製品 | 用途別性能、耐久性、制御、認定、販売構成 |
HBMは「速いNAND」ではない。帯域と容量も別の話
HBMのBはBandwidth、帯域です。一度にどれだけデータを運べるかという話で、保存容量そのものではありません。GPUの演算能力が高くても、必要なデータを渡せなければ待ち時間が生じます。そこで、近い場所に高帯域のメモリを置く意味があります。MicronのHBM4製品説明でも、帯域・消費電力・積層が性能の論点になっています。
一方で、容量の大きいSSDを足せば、GPUの横にあるHBMをそのまま置き換えられるわけではありません。読む速さだけでなく、応答時間、書き込み、接続方法、ソフトウェアの処理が違います。「データを置く場所」と「計算中にすぐ使う場所」は、需要がつながっていても同じ商品ではない。ここを押さえるだけで、NAND企業へHBMの市場予測を直接当てはめる間違いを防げます。
NANDの層数とTLC・QLC:容量の増やし方は一つではない
3D NANDでセルを重ねることと、1セルに保存するビット数を増やすことは別です。TLCは1セル3ビット、QLCは4ビット。キオクシアの多値化技術の解説は、容量と、読み書き・寿命などの条件を用途に応じて選ぶ必要性を説明しています。
4÷3だけを計算して「QLCなら完成SSDの原価が必ず25%下がる」とは言えません。制御回路、予備領域、工程、良品率、性能条件も関わるからです。安いビットを作る競争と、顧客の使い方に合う製品を作る競争は、重なっていますが同じではありません。
HBMで複数のDRAMダイを積む話と、3D NANDのセルの層数も区別します。どちらも「積む」と説明されますが、層数の大小を横に並べて、どちらの企業の技術力が高いかを決めることはできません。
メモリメーカーの勢力図:主要企業はどの分野で競うのか
主な供給者を「総合メモリ」「NAND・ストレージ中心」「中国勢・専用品」に分けると見通しがよくなります。以下の図は売上構成比や技術力の採点ではなく、事業の守備範囲を見渡すための地図です。
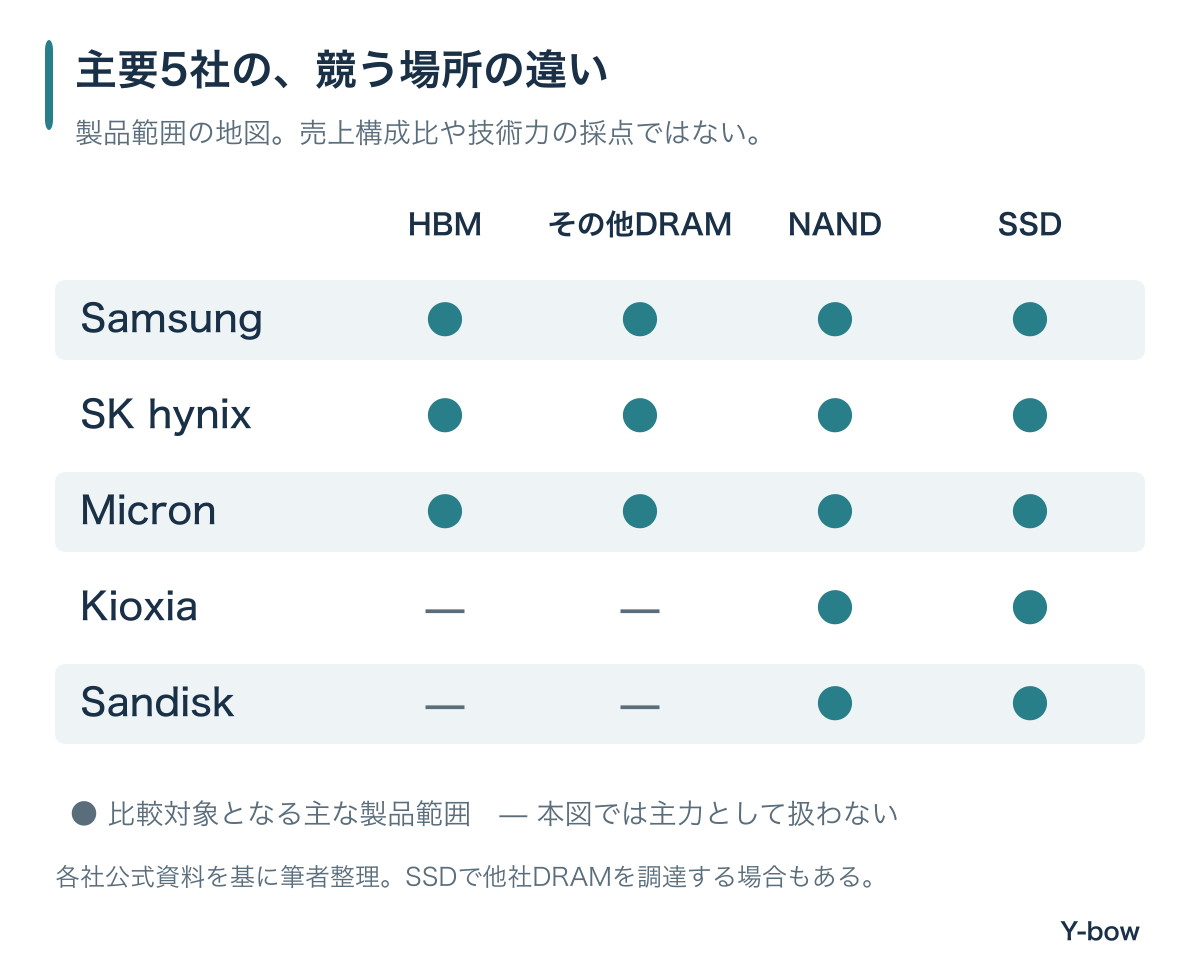
Samsung、SK hynix、MicronはDRAMとNANDの双方を扱い、HBMでも比較対象になります。キオクシアとSanDiskはNAND・フラッシュ製品を中心に読む会社です。ただし「NAND中心だから、DRAMの価格は無関係」とまで単純化はできません。SSDの部材や、顧客の設備投資を通じて影響がつながるからです。
Samsung:製品の広さと、社内でそろえられる技術を見る
Samsungはメモリに加え、ファウンドリーやSystem LSI、スマートフォンなども持つ総合企業です。2026年4~6月期の説明では、HBM4の販売拡大とHBM4Eのサンプル出荷、サーバー向け製品への注力を示しています。
投資家が見たいのは、「総合力があるから勝つ」という結論より、製品の広さが実際の採用と利益に結びついたかです。ある顧客で採用されたという情報があっても、どの世代をどれだけ供給し、売上にいつ入るかは別に確かめます。逆に、HBMのニュースだけで全社の価値を決めると、ほかの事業の変化を見落とします。
確認したいこと:メモリの製品構成、HBMの実出荷、サーバーDRAMの価格、そして非メモリ事業の損益。DS部門の数字を、メモリ単独の成績と呼ばないことも大切です。
SK hynix:HBMだけでなく、サーバーDRAMとSolidigmまで読む
SK hynixは、HBMを軸にしたAI向け製品に加え、DRAM、NAND、SSDを扱います。2026年4~6月期の説明ではHBM4の量産出荷開始と、主要顧客約10社との長期供給契約を示しました。これらは同社の説明であり、今後の利益を保証する契約条件がすべて公開されたという意味ではありません。
「HBMで強いからNANDは見なくてよい」では、会社の全体像をつかめません。SolidigmはSK hynixの米国子会社で、データセンター向けSSDを扱っています。市場資料でSK hynixグループに含まれている場合、Solidigmを独立した会社としてもう一度足すと二重計上になります。
私が分けて追うなら、HBMの採用・量産、通常DRAMの価格と数量、NAND・SSDの構成、投資支出と現金です。好調の理由が一つだけなのか、複数の製品に広がっているのかを確認します。
Micron:米国株として買いやすいことと、米国内だけの事業であることは違う
MicronもDRAM、HBM、NAND、SSDを扱います。FY2026第4四半期の決算は、顧客用途に基づく事業部門ごとに収益を示しています。クラウド向けの部門名を、そのままHBM単独の売上と読み替えないようにしたいところです。
米国上場のMUを通じて投資できることは、事業のすべてが米国で完結することを意味しません。製造拠点、設備投資、顧客、為替や政策の影響は別に確認します。HBMが伸びている場面でも、NANDやモバイル向けなどの構成を無視してよいわけではありません。
確認したいこと:用途別の収益性、価格とビット出荷の寄与、設備投資後に残る現金、そして開発から量産へ移る製品の進捗です。GAAPと調整後の数字は、同じ列で混ぜません。
キオクシア:NANDの技術を、売れるSSDと利益へつなぐ
キオクシアを読む中心はNANDとフラッシュ製品です。CBAの技術解説では、メモリセルと制御回路を別のウェーハに作って接合する構造を説明しています。層を増やすだけでなく、回路とセルをどう組み合わせて性能と原価を改善するかが競争になります。
層数が多いほど株として有利、と一足飛びには考えられません。作ったものが良品としてどれだけ取れ、顧客認定を通り、希望する価格で売れるかまで必要です。技術発表、サンプル、認定、量産、売上計上を別の段階として追います。
また、2026年3月にはNanyaへの出資と長期DRAM供給契約を発表しています。目的はSSD向けの部材の安定調達です。これはキオクシアがHBM製造企業になったという話ではありません。製品の売り手であると同時に、ほかのメモリの買い手でもある。業界地図の線は、競争だけでなく調達にも伸びています。
SanDisk:キオクシアと共同製造しても、同じ株にはならない
SanDiskは2025年にWestern Digitalから分離した上場企業です。古い資料のWestern Digitalという名称を、そのまま現在のNAND投資先へ当てはめないよう注意します。
キオクシアとの共同開発・製造は重要ですが、両社は別会社で、顧客構成、販売製品、財務、評価額が同じではありません。2026年8月の共同発表では、政府支援を条件とする2032年までの310億ドル超の投資計画と、四日市の合弁枠組みを2034年まで延長したことを説明しています。「発表額のすべてが今年の供給へ加わる」という意味ではありません。
同じ工場群を通じた供給を説明するときは、両社が別々の巨大工場を丸ごと持つかのように数えないこと。一方、売上シェアの調査が両ブランドを別に集計している場合は、その定義のまま読みます。SanDiskのForm 10-Kは、合弁への依存や投資負担を確認する資料です。
世界シェアは何を示す?DRAMとNANDのランキングを混ぜない
「世界シェア1位」だけでは、投資の比較には情報が足りません。対象はDRAM全体か、HBMか、NANDか。売上か、出荷ビットか、SSD台数か。分母が違えば順位も意味も変わります。
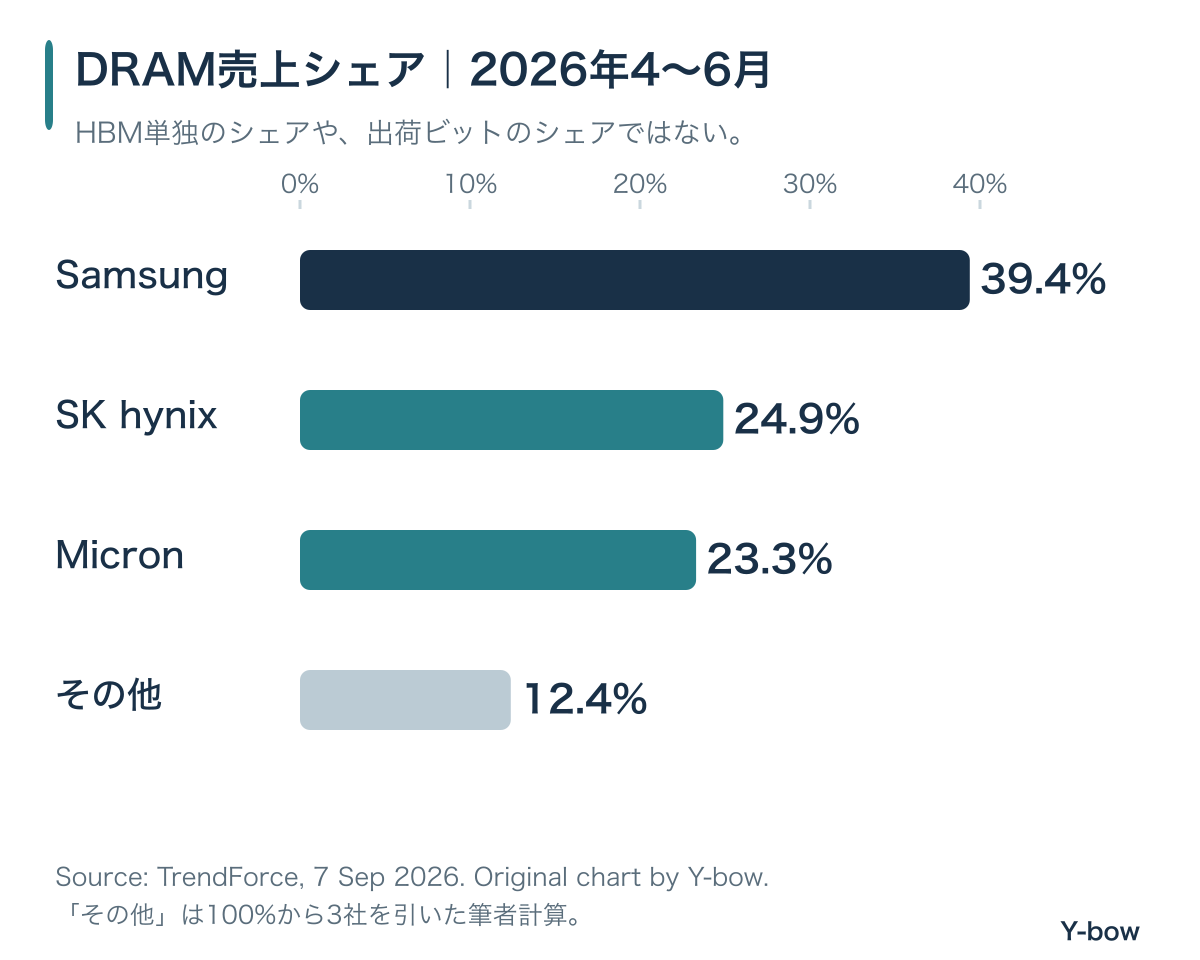
TrendForceの2026年4~6月期DRAM調査では、売上シェアはSamsung39.4%、SK hynix24.9%、Micron23.3%。図の残り12.4%は、100%からこの3社を引いた筆者計算です。これはHBM単独のシェアでも、ウェーハ枚数でもありません。
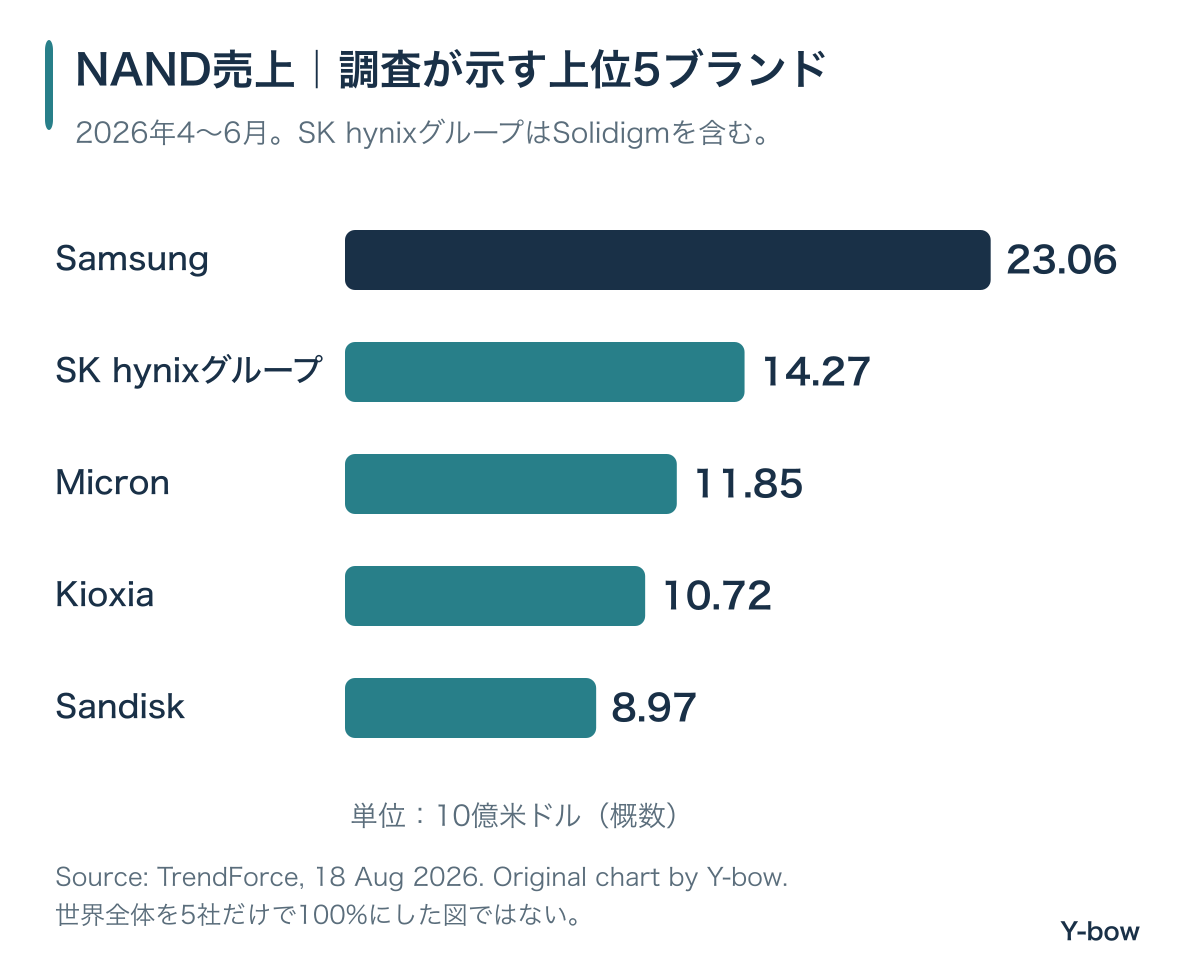
同社のNAND調査では、公表された上位5ブランドの売上はSamsung、SK hynixグループ、Micron、キオクシア、SanDiskの順です。図は売上額の比較で、5社を世界全体として100%へ正規化していません。YMTCなどを含む世界市場の円グラフに読み替えることはできません。
シェアが下がっても、売上や利益は増え得る
仮に市場全体の売上が100から150へ、自社の売上が30から40へ増えたとします。自社は33.3%増収ですが、シェアは30%から26.7%へ低下します。シェア低下だけで失速と決めるのも、増収だけで競争に勝ったと決めるのも早いわけです。
高価格の製品へ構成を寄せると、出荷ビットのシェアと売上シェアは違う動きをします。さらに利益シェアは、原価や投資負担でも変わります。見たいのは順位一つではなく、量・単価・製品構成・利益のつながりです。
中国勢と台湾勢:YMTC・CXMT・Nanya・Winbondをどう位置づける?
| 企業 | 公式資料で確認する中心分野 | 投資家の確認点 |
|---|---|---|
| YMTC | 3D NAND、Xtacking | 量産、顧客採用、供給地域、装置・政策上の制約 |
| CXMT | DDR・LPDDRなどのDRAM | 世代、製品認定、実供給量。HBM量産と混同しない |
| Nanya | DRAM | 価格と数量の寄与、世代移行、調達先としての役割 |
| Winbond | Specialty・Mobile DRAM、コード保存用フラッシュなど | 長期供給、用途、品質条件。HBMと同じ市場としない |
中国勢は「まだ小さいから無関係」とも、「新技術を発表したからすべて追いついた」とも扱わない方がよいと思います。製品を作れること、十分な歩留まりで量産すること、顧客が採用すること、継続して出荷できることは違います。輸出管理や供給先の条件は変わるため、取引の可否はその時点の公式情報で確認が必要です。
台湾勢も、すべてを最先端HBMの勝敗だけで評価すると見落としが出ます。Nanyaの2026年4~6月期説明では、ビット出荷が横ばいでも平均販売価格が大幅に上がったとしています。数量が増えなくても利益が変わるのが、この業界です。ただし、その価格環境が続くかは別の判断です。
用途ごとの認定や供給継続が重視される製品と、最大帯域で競う製品では、競争の軸も変わります。規模の小さい会社を、大手の劣化版としてひとまとめにしないことが大切です。
AI向けメモリ需要はHBMだけではない:推論とNAND・SSDの関係
AIの学習でも推論でも、計算する装置だけでは仕事になりません。モデルを読み込み、処理中のデータを置き、結果や参照データを保存します。ただし、利用者数、モデルの作り、同時処理数、文脈の長さ、量子化や再利用で必要量は変わります。「AI利用が2倍ならNANDも2倍」という比例式は置けません。
例えば、1,000億個のパラメーターを1個2バイトで格納するだけなら、重みは200GBです。1個1バイトなら100GB、0.5バイトなら50GB。これは十進のGBを使った重みだけの筆者計算で、実モデルの搭載量や処理速度を示すものではありません。キャッシュ、作業領域、複製などは別に必要です。モデルの規模と、実際に買われるメモリ容量の間には設計があります。
KVキャッシュと階層化:SSDが役に立つことと、HBMを不要にすることは違う
NVIDIAのCMX技術説明は、推論で使うKVキャッシュをGPU側のHBM、ホストメモリ、SSDなどの階層で扱う構成を示しています。重要なのは、すべてを一番速い場所へ置くのではなく、必要な時に必要な場所へ運ぶ設計です。
ここから私が考えるのは、NAND企業の勝敗を見る際に、単なる容量の増加だけでなく、実際の負荷で使えるSSDかを確認する必要があるということです。読み書きの仕方、遅延、耐久性、電力、ソフトウェアとの連携が合わなければ、大容量というだけでは十分ではありません。逆に、ある構成でSSDが採用されたから、あらゆる推論でHBMを減らせるとまでは言えません。
HBFは何を狙う?ロードマップと、いまの売上を切り分ける
SanDiskが取り組むHBF(High Bandwidth Flash)は、フラッシュをAI推論向けの高帯域な階層へ広げようとする技術です。2026年の技術資料では、HBMと組み合わせる案などを示し、ロードマップに2027年の推論製品サンプルを掲げています。
これは大きな選択肢ですが、設計完了、試作品、顧客評価、量産、利益は同じ段階ではありません。将来の可能性を現在の売上へ足さず、顧客の検証、使える負荷、原価、量産の時期を順に確認します。「HBMをすべて置き換える」という一文で、DRAMとNANDの将来を決めない方がよいと思います。
メモリ企業の業績比較:売上・営業利益・キャッシュをどう読む?
財務の比較では、先に期間、通貨、会計基準、事業範囲をそろえます。以下は確認用のスナップショットで、同一条件の収益力ランキングではありません。MicronとSanDiskの四半期は暦年の4~6月と一致しません。
| 企業・対象期間 | 売上/営業利益 | 利益率・範囲 |
|---|---|---|
| Samsung DS 2026年4~6月 | 127.500 / 89.200 兆ウォン | 70.0% K-IFRS・DS部門。非メモリ事業も含む |
| SK hynix 2026年4~6月 | 79.319 / 60.543 兆ウォン | 76.3% K-IFRS・連結 |
| Micron 2026年9月3日終了・FY第4四半期 | 54.229 / 43.751 10億米ドル | 80.7% US GAAP・連結 |
| Kioxia 2026年4~6月 | 1,767.1 / 1,270.0 10億円 | 71.9% IFRS・連結 |
| Sandisk 2026年7月3日終了・FY第4四半期 | 8.965 / 7.037 10億米ドル | 78.5% US GAAP・連結 |
Samsungは2026年10月8日に、7~9月期の連結売上約195兆ウォン、営業利益約107.4兆ウォンという監査前の速報見通しも公表しています。こちらは全社の見積もりです。上表のDS部門実績と混ぜて、メモリの利益率を計算することはできません。
純利益が大きいときほど、営業利益との差を読む
売上から本業の費用を引く営業利益と、金融損益や税金などを反映した純利益は違います。例えばSK hynixの同四半期は、純利益が売上を上回っています。この形を、そのまま「メモリ製造で売上の全額以上が利益になる」と読まないこと。何が営業外・税金などへ入っているかは、決算明細で確認します。
調整後利益も便利ですが、会社ごとに除外項目が違います。株式報酬、買収時の会計処理、訴訟関連などの影響を除いた数字と、除く前の数字を区別します。調整後の方が高いというだけで、本来の利益だと決めることはできません。
増収の理由を、ビット出荷・ASP・製品構成に分解する
単一の製品群を単純化すれば、売上は「出荷ビット×ビット当たり販売価格」です。出荷が10%増えて価格が20%上がれば、売上は1.1×1.2=1.32、32%増です。10+20=30%ではありません。ただし会社全体では製品構成や為替なども動くため、この式だけで実際の決算を完全には再現できません。
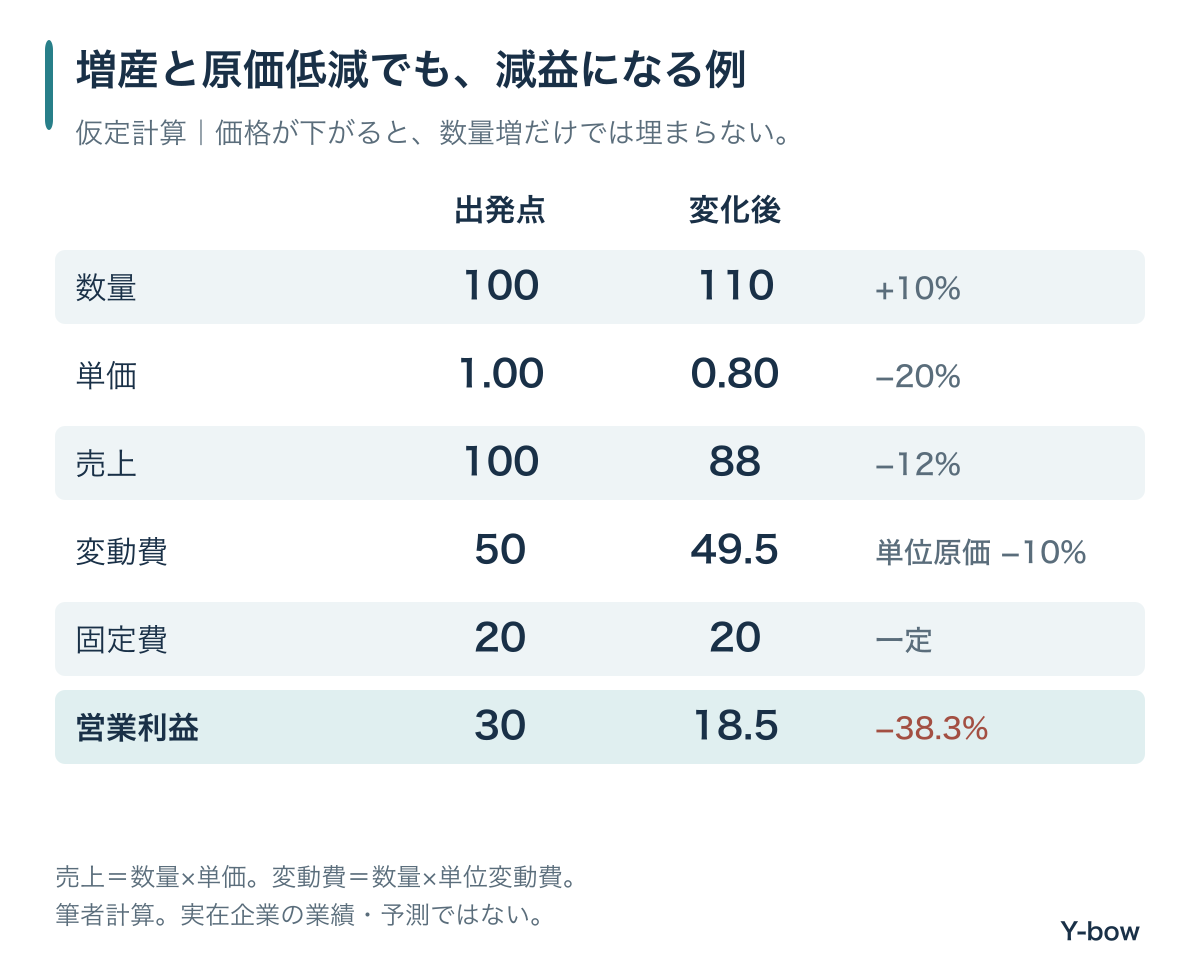
図は売上100、変動費50、固定費20、営業利益30という仮の出発点です。数量が10%増えても、単価が20%下がり、単位変動費が10%下がるなら、売上88、変動費49.5、固定費20、利益18.5になります。数量増と原価低減があっても、利益は38.3%減ります。
現実の減価償却、稼働率、在庫評価は、もっと複雑です。それでもこの計算は、「たくさん作れれば必ず増益」という見方の弱さを示します。新しい工程の良品率が上がるまで費用が先行する場合も、投資が先に支払われて償却費は後から増える場合もあります。
営業キャッシュフローと設備投資:増産の原資は残っているか
利益が増えても、売掛金や在庫が増えれば、同じ額が現金で入るとは限りません。営業キャッシュフローから設備投資を引く簡単な見方は役立ちますが、会社の公表する調整後フリーキャッシュフローとは定義が異なる場合があります。補助金、顧客からの前受金、設備の支払時期も確認します。
工場の建物、製造装置、パッケージ、試験設備、研究開発。支出をひとまとめにして「全部が来年のビット供給になる」とは考えません。設備が入っても顧客認定が終わらなければ、希望する製品としては売れません。量産した数量より、売れる良品を、いくらの原価で、いつ届けられるかが大切です。
メモリサイクルは終わったのか:供給制約と増産リスクを一緒に考える
HBMは単にDRAMの名前を変えただけではなく、積層や接続、放熱なども必要です。SK hynixとTSMCの協業説明でも、ベースダイとパッケージの連携が論点になっています。メモリを作る企業、ロジックを作るファウンドリー、完成品へ組み立てる技術を、同じ供給者として数えないようにします。
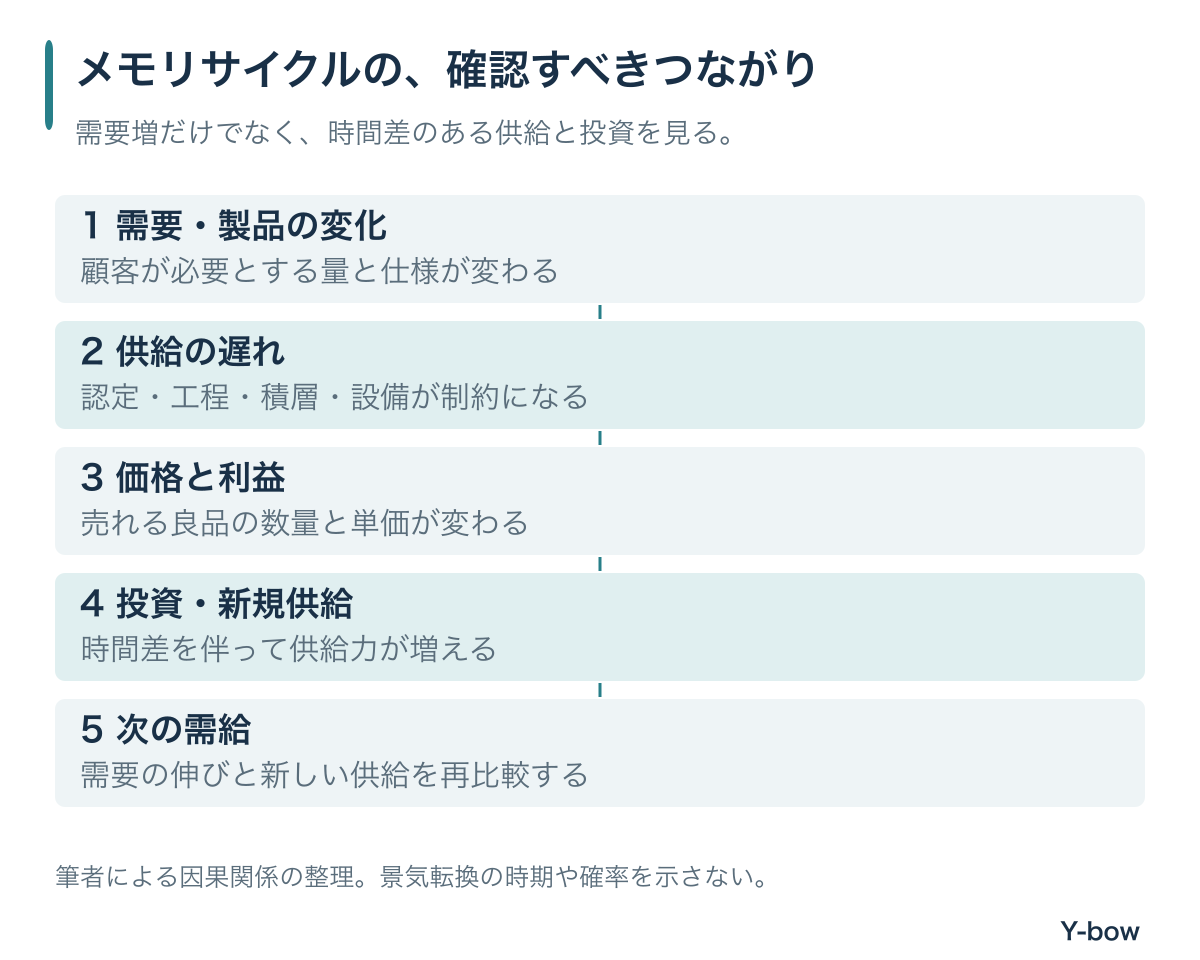
需要増に対し、生産を増やすには工程移行、設備、顧客評価などが必要です。すぐ増やせなければ供給側の交渉力は強まり得ます。その利益を見て各社が投資し、数年後に供給が重なる一方、需要の伸びが鈍れば価格に圧力がかかる。これは考えるための循環図で、次の不況の時期を予言するものではありません。
長期契約は安心材料になり得るが、内容を読まずに不況を消せない
長期供給契約という言葉を見たら、対象の製品、期間、数量、価格改定、最低購入義務、前払いや担保の有無を確認します。公開されていなければ、分からないものとして残します。会社が顧客需要を見込んでいることと、数年先の利益が固定されていることは違います。
契約が供給投資を支える一方で、特定顧客への依存が深まる可能性もあります。技術世代が変わったときに同じ設備や製品がどれだけ使えるか、契約更新で価格がどう変わるかも、確認項目になります。
効率化・量子化・新方式は「需要が消える」とも「無関係」とも言い切れない
処理1回の必要メモリが減っても、利用回数や同時処理、モデルの規模が増えれば全体需要は増え得ます。一方、利用の拡大が効率化を必ず上回ると決めることもできません。計算方法の改善、保存先の変更、顧客の採算を一緒に追います。
私は、強気の材料が「新しい需要」なのか、「供給が増やせないための値上げ」なのかを分けたいと思います。どちらも利益を増やし得ますが、崩れる条件が違うからです。将来も使える業界地図にするには、会社名の横に、この利益の理由を書いておくことが役立ちます。
メモリ株のPERは低ければ割安?最高益をそのまま延長しない
株価1,000、1株利益100ならPER10倍です。見た目は低くても、利益が50へ戻る場面なら、その株価はPER20倍に当たります。逆に、利益が循環の底にあれば、現在のPERが高い、あるいは計算できないことだけで割高と決められません。
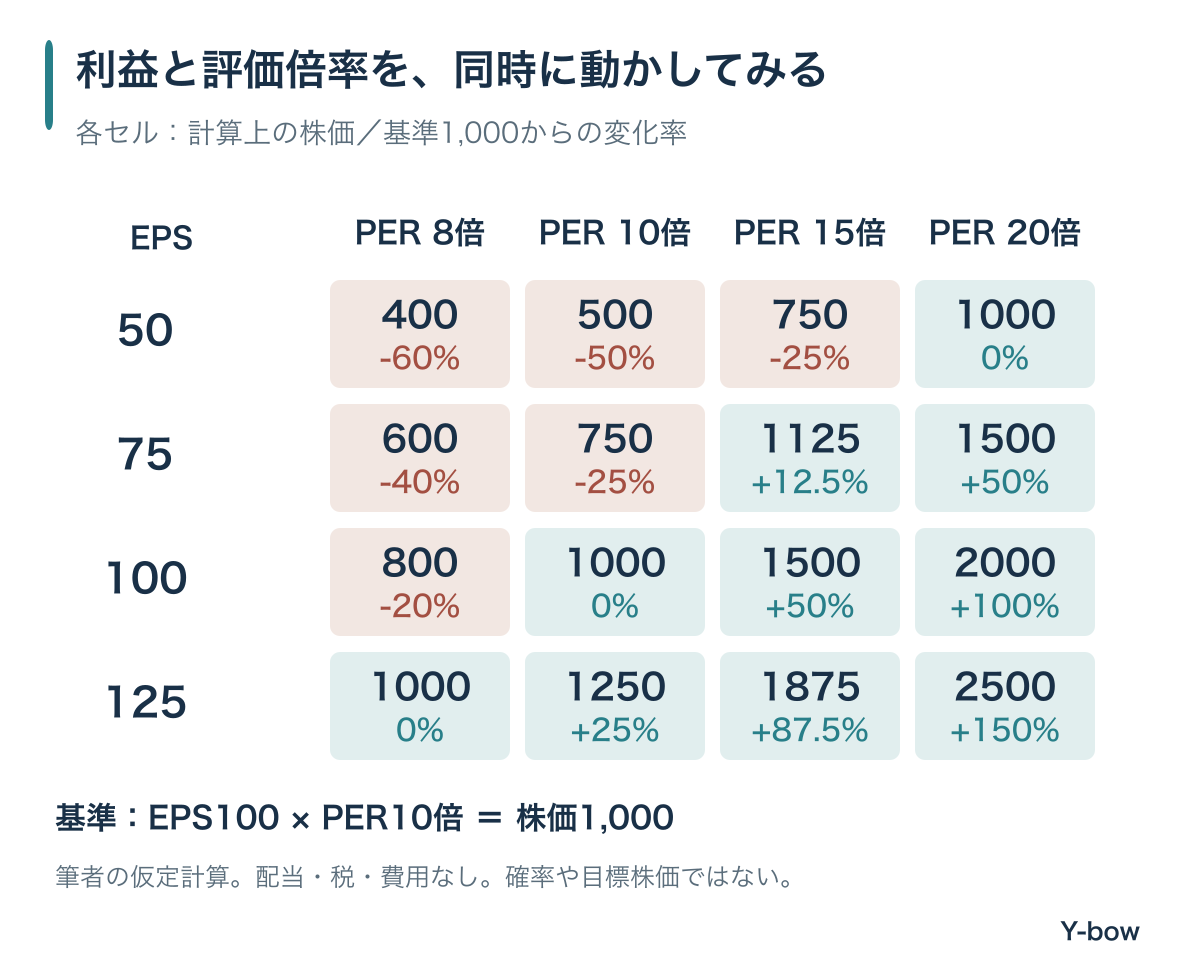
この図は、基準をEPS100×PER10倍=株価1,000と置いた感応度です。EPSが50になり、PERが15倍へ上がっても株価は750で、基準から25%下落します。「利益が半分になる代わりに評価倍率が上がる」という組み合わせでも、元の株価を保てない場合があります。どのセルになるかの確率を示す図ではありません。
そこで、過去の最高益に何倍を掛けるかだけでなく、価格正常化、製品構成、原価、株数を変えた利益を並べます。現金が多くても、今後の投資、債務、配当、自社株買いへ何を優先するかで、株主の取り分は変わります。買い戻しの詳しい見方はメモリ企業の自社株買いと株価・指数の関係で整理しています。
ホールド・買い増し・損切りを考える、メモリ株の確認表
ここまで読んでも、明日の株価は分かりません。ただ、何が分からないか、何が変わったら判断を変えるかは、以前より具体的に書けるはずです。私は次の3枚に分けて考えるのがよいと思います。
| 確認する紙 | 書く内容 | 混ぜないもの |
|---|---|---|
| 事業の前提 | 何の需要、どの顧客、どの製品、何の利益率を見込むか | 「AIだから」という一語で埋めない |
| 株価の前提 | 正常化した利益、評価倍率、株数、現金と投資負担 | 業界の成長率を、そのまま株価上昇率にしない |
| 家計の条件 | 必要な現金、期限、集中度、さらに下がった場合の損失額 | 会社の強さで、自分の資金不足を正当化しない |
ホールドするなら:株価ではなく、続いている購入理由を書く
「戻るまで待つ」では、待てる期限も、戻らなかった場合の行動も決まりません。例えば、顧客認定と実出荷が進み、原価と投資負担を見ても、想定した利益への道筋が残っているか。反対の情報を探しても説明が成り立つか。保有継続にも、今あるお金をその会社へ置く理由が必要です。
買い増すなら:同じニュースに賭ける総額を確認する
Micron、SK hynix、キオクシア、半導体ETFを別々に持っていても、AI設備投資やメモリ価格という共通要因に偏ることがあります。銘柄数を増やしたことだけで分散したと考えません。
買い増しは平均取得単価を下げる場合がありますが、これから失い得る金額も増やします。株価が20%安くなっても、持続可能な利益の見積もりが40%下がったなら、以前より割安とは限りません。購入価格を取り戻すためではなく、追加するお金を、現在の条件で置く理由があるかを確かめます。
減らす・売るなら:事業の悪化と、保有額の大き過ぎを分ける
採用の見込みが崩れた、量産が遅れた、価格の前提が変わった、投資負担が想定を超えた。それなら、購入理由の更新が必要です。一方、会社に問題がなくても生活費や返済のために現金が必要になる場合があります。どちらも、単なる気持ちの弱さとして片付ける話ではありません。
迷ったときの具体的な整理には、今回公開した株価下落が怖いときに確かめる5項目も使えます。業界を詳しく知ることと、許容できる保有額にすることの両方が必要です。
| 項目 | 確かめる資料 | 前回からの変化 |
|---|---|---|
| 価格と数量 | ASP、ビット出荷、用途別売上 | 価格だけ、数量だけ、両方か |
| 高付加価値製品 | 認定・量産・販売の説明 | 発表から売上へ進んだか |
| 供給 | 稼働率、工程移行、設備投資 | 良品供給へいつ反映されるか |
| 現金 | 営業CF、設備支払、在庫・売掛金、債務 | 利益が投資後の現金へ残るか |
| 競争 | 競合製品、顧客の調達構成 | 採用の幅、代替、交渉力の変化 |
| 評価額と家計 | 株価・株数・利益の仮定、自分の保有一覧 | 期待と集中度が増えていないか |
メモリ業界の勢力図でよくある疑問
キオクシアとSanDiskはHBMのメーカーですか?
この記事で比較した主力事業はNAND・フラッシュ製品です。HBFやDRAMの調達協力を、HBMの量産売上と混同しないようにします。
Samsung、SK hynix、Micronのどこが一番強いのですか?
製品、顧客、世代、量産段階、評価する指標で変わります。DRAM売上の首位が、すべてのHBM製品で首位という意味ではありません。会社の強さと株式の割安さも分けて判断します。
HBMが増えると、普通のDRAMやNANDも必ず上がりますか?
必ずではありません。生産資源の配分や共通顧客の需要を通じて影響しますが、製品ごとに需要・供給・原価は違います。HBMの不足率からNANDの値上がり率を直接計算することはできません。
TSMCもメモリメーカーのシェアへ入れますか?
本記事では、HBMのベースダイやパッケージに関わる協業先として位置づけています。DRAM供給者の売上へ、そのまま別のメモリ企業として足しません。
好決算なのに株価が下がるのはなぜですか?
市場がより強い数字を期待していた、将来の価格や投資負担を警戒した、評価倍率が下がった、などの可能性があります。ただし個々の日の下落原因を、決算一つから断定することはできません。実績と、買う時点で払う期待の大きさを分けて考えます。
メモリ株を読むときは「製品→顧客→利益→株価」の順に戻る
HBMの話題が多い日でも、NAND企業はNANDの数量と単価、製品の採用、原価で読む。総合メモリ企業なら、HBMだけでなく通常DRAMとSSD、投資後の現金まで確かめる。企業の関係と数字の分母をそろえると、ニュースの見え方が変わります。
私にとって業界地図は、「ここが勝つ」と一度決めて安心するためのものではありません。保有の理由を見直し、必要なら減らす判断もできるようにする道具です。強気の材料だけを集めず、その利益が崩れる条件まで書ければ、株価の動きに対して取れる行動も具体的になります。
関連する視点として、データセンターの電力と設備投資の時間差、冷却・水消費と投資判断も整理しています。個別の決算を数字から読みたい方は、著者のnoteへどうぞ。全文無料の解説と、一部有料の分析があります。公開範囲は各記事で確認できます。
出典・図表の作り方と更新時の注意
- Kioxia multilevel-cell technology explanation
- SK hynix 2Q26 results, July 29, 2026
- Samsung 2Q26 results, July 30, 2026
- Samsung 3Q26 preliminary guidance, October 8, 2026
- Micron FY2026 Q4 results, September 30, 2026
- Kioxia April–June 2026 IFRS results, July 31, 2026, pp.1, 3–4, 9
- Sandisk FY2026 Q4 results, August 5, 2026
- TrendForce DRAM revenue research, September 7, 2026
- TrendForce NAND revenue research, August 18, 2026
- Solidigm official company and product FAQs
- Kioxia–Sandisk investment plan, August 27, 2026
- Kioxia investment in Nanya and DRAM supply agreement, March 25, 2026
- Nanya 2Q26 results, July 10, 2026
- Kioxia CBA technical explanation
- Kioxia NAND flash technical explanation
- Micron HBM4 product page
- SK hynix–TSMC HBM collaboration, April 19, 2024
- YMTC official company profile
- CXMT official product portfolio
- Winbond specialty-memory product scope
- Sandisk separation FAQ
- NVIDIA CMX context memory technical article, March 16, 2026
- Sandisk 2026 technology and HBF roadmap, pp.10, 14, 20
- Sandisk FY2026 Form 10-K, SEC filing
- Kioxia IR calendar and official news
市場調査はTrendForce自身による推計であり、各社の会計上の売上や出荷ビットと同じ定義とは限りません。企業の性能比較・計画は発表者の主張で、当ブログによる性能試験ではありません。図の企業配置は製品範囲の整理であり技術力の採点ではなく、将来のシェアを示しません。仮定計算には税・売買費用・配当を含めず、株価の確率予測は行っていません。記事は一般的な情報提供で、個別の売買判断を勧めるものではありません。
コメント