AIと研究者が、長く手つかずだった難問に答えを出せるようになったら、どの会社の利益が増えるのでしょうか。次の決算で最初に見たいのは、その成果に誰がいくら払い、同じ仕事を頼み続け、提供側にどれだけ現金が残るかです。この順に追うと、大きなニュースのあとでも投資の前提を確かめられます。
この記事で分かること AIを科学研究に使う「AI for Science」の価値が、計算基盤、モデル・検証、応用企業のどこに残りやすいか。さらに、有償導入、契約更新、推論コスト、粗利、設備投資、フリーキャッシュフロー(FCF)を、次の決算でどう読み合わせるかです。
リーマン予想の事例で、どこまで確かめられたか
2026年11月20日、数学者のLevent Alpögeは、Claudeと協働してリーマン予想の証明を得たと発表し、定理証明支援系Leanの形式化データを公開しました。翌21日のLean/Mathlibコミュニティ共同声明によると、証明が扱った命題は、専門家が点検したMathlibのリーマン予想の定義と一致しました。出力された証明はLean公式のカーネルと、独立に実装された複数のチェッカーを通過しています。MITのAndrew Sutherlandによる検証記録も確認できます。[1] [2] [3]
Leanのチェックは、使ってよい出発点から、推論の規則に沿って結論にたどり着くかを調べるものです。今回、命題そのものの一致も照合されたため、「別の問題を正しく証明しただけ」という可能性にも手当てされています。専門家が証明を読み解き、アイデアを他の研究へ広げる作業や、査読・賞の手続きは別に追います。Clay数学研究所がミレニアム懸賞問題の解答を検討するには、要件を満たす媒体での出版、そこから少なくとも2年の経過、世界の数学界での一般的な受容が必要です。[2] [4]
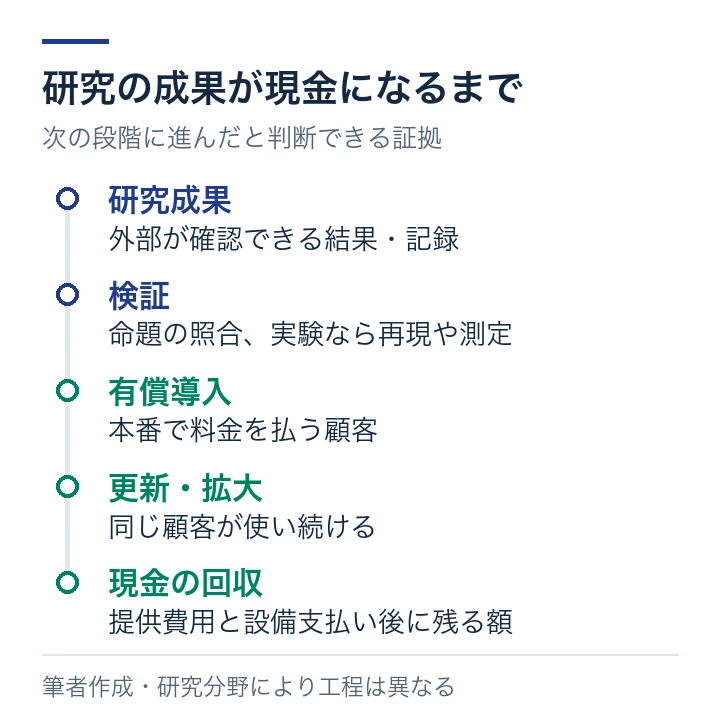
この例から投資に持ち込める問いは一つです。成果を出す工程と、それを確かめて使える状態にする工程に、それぞれどれだけ手間と費用が掛かるか。 数学では形式的な証明をチェックできます。実験科学では、測定や再現実験が必要になります。創薬の場合、候補を見つけた後にも、非臨床での確認、ヒトを対象とした臨床試験、規制当局の審査があります。候補選定が速くなったときは、続く工程のどこまで短縮されたかを分けて見ます。[7]
誰が稼ぐのか|計算基盤・モデルと検証・応用を比べる
研究チームが時間を節約できても、その価値をモデル提供会社がすべて受け取るわけではありません。研究機関が計算量に応じて支払えばクラウドに売上が立ち、検証や監査が継続利用の条件なら、その工程を提供する会社にも取引が生まれます。独自データや顧客への販売網を持つ応用企業は、外部モデルを調達しながら成果を自社の契約に組み込めます。どの層の会社を見ているかで、見るべき数字が変わります。
| 層 | 何に誰が支払うか | 決算で見る項目 | 利益が残りにくい条件 |
|---|---|---|---|
| 計算基盤 | 研究機関やモデル企業が、クラウド・サーバー・計算枠に支払う。 | 設備稼働率、顧客集中度、更新投資、営業CFと現金設備投資。 | 空き容量が増える、計算単価が下がる、電力や資金調達の負担が増す。 |
| モデル・検証 | 利用企業が、API、業務ソフト、検証や監査に支払う。 | 有償本番利用、更新、採用1件の費用、売上原価と粗利率。 | 安価な代替への乗り換え、再作業・人の確認費用、高額な計算枠の最低購入義務。 |
| 応用・事業化 | 顧客が成果物やサービスに支払う。共同研究では相手企業が契約で定めた節目に支払う。 | 再契約、製品売上と共同研究売上の内訳、入金、追加研究費とFCF。 | 節目が単発、次の実験・審査が遅れる、計算費の節約が販売価格に反映される。 |
同じ一件の利用料は、モデル企業にとって売上、利用企業にとって費用です。両者の売上を並べて市場全体の追加利益と読むと、価値を二重に数えます。顧客が競合製品に乗り換えやすいか、良質なデータや検証結果を供給者が押さえているかを確かめると、技術の進歩で浮いた費用が値下げで顧客へ渡るのか、提供側に残るのかを考えやすくなります。
次の決算で見る6項目
- 有償導入。 実証実験の数より、料金が発生した本番案件を先に確認。新規案件、有料顧客、課金対象の利用量のどれを数えているか、分母をそろえます。
- 更新・拡大。 同じ顧客が翌期も使うか。更新率がなければ、同じ導入群の席数、対象部署、本番利用の拡大など、資料で追える範囲を明記します。全社の売上成長だけから更新率は割り出せません。
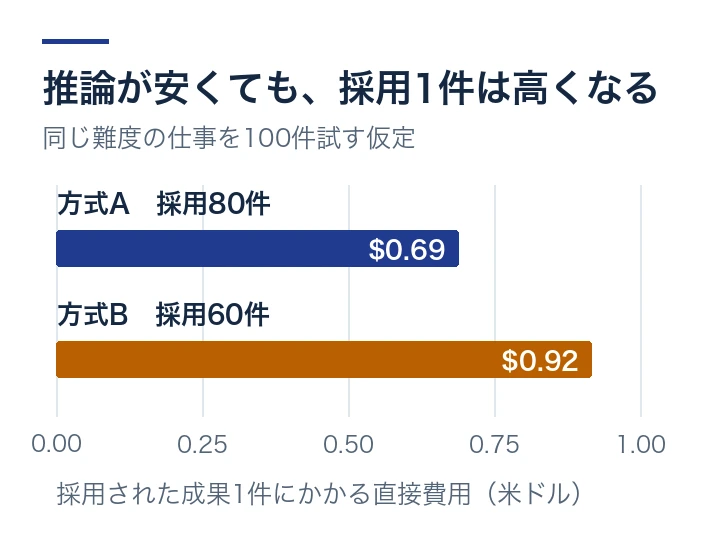
- 推論コスト。 意味のある単位は、実際に採用された成果物1件。計算に加え、やり直しと人による確認が重ければ、トークン単価が安くても1件あたり費用は上がります。
- 粗利。 粗利率は(売上高−売上原価)÷売上高。同じ期間・同じ区分で比べ、提供費用の増加、価格低下、低粗利の案件が増えた影響を点検。研究費まで含む貢献利益や会社独自の調整指標とは区別します。
- 設備投資。 サーバー等の現金購入に加え、リース、前払い、最低購入義務を注記で別々に確認。発表日の契約総額と、その四半期に出ていった現金は異なります。
- FCF。 この記事では「営業CF − 有形固定資産の現金取得額」を出発点とします。会社独自のFCFがあれば差を照合し、営業CFに既に入った支払いや、別区分のリース元本・前払いを確認してから比較します。
推論の計算例。 同じ難度の調査を100件試したとします。方式Aは計算40ドルと確認15ドルで80件使えたので、採用1件あたり約0.69ドル。方式Bは計算25ドルまで下がっても、確認30ドル、採用60件なら約0.92ドルです。実務では、同じ品質基準と案件構成で比較します。採用数や人手の費用が開示されていなければ、この指標は不明と記録します。
売上が伸びても現金が減る場合|架空の決算で試す
A期の売上は100、売上原価は45。B期は売上140、原価77とします。粗利は55から63に増えますが、粗利率は55%から45%に低下。B期の売上増加分40に対し、粗利の増加は8です。営業CFは35から43へ増えた一方、設備の現金取得は30から50に増えたため、FCFは+5から−7へ下がります。
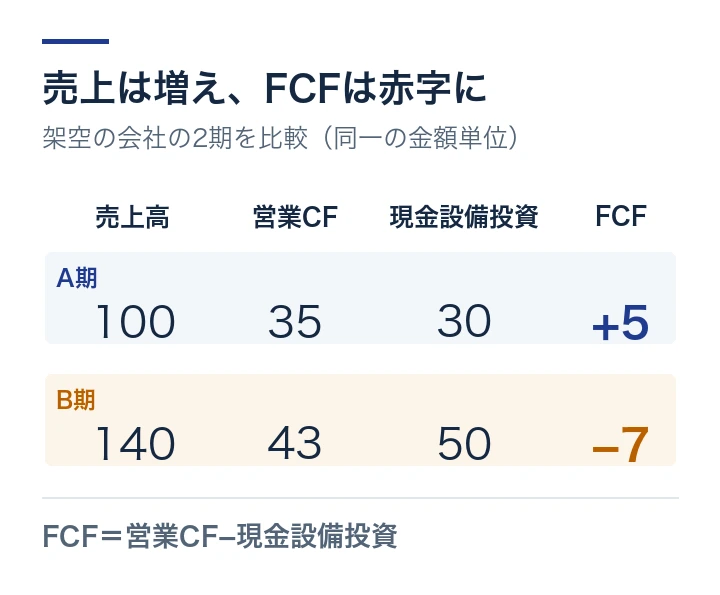
この2期だけでは、先行投資が実るかどうかは分かりません。次の開示で、設備が稼働し、有償利用が埋まり、採用1件あたりの費用が下がったかを確かめます。営業CFが一時的な前受金で良く見えるケースもあるため、売掛金や契約負債の動き、複数期のFCFも一緒に見ます。
実際の開示ではどこを開くか
モデル提供会社の例。 Anthropicの公開価格は1株83ドルと、11月18日付の発行体資料および11月19日提出の最終目論見書にあります。同目論見書の費用注記では、顧客向け処理の計算・インフラ費用が売上原価の大部分を占める一方、モデル開発等に使う計算費用は主に研究開発費に含まれます。目論見書の「Management’s Discussion and Analysis」と財務諸表注記を開き、この区分とリース・購入義務を照合すると、研究が進んだことと、顧客向けサービスを利益が出る形で提供できることを別の問いとして検討できます。同社全体の開示から、リーマン予想の事例がもたらした売上や利益を特定することはできません。[5] [6]
応用企業の例。 Recursionの2026年9月30日までの四半期の報告書では、Sanofiとの共同研究で開発候補に関する1,000万ドルのマイルストーンを達成したと報告しています。これは企業が研究段階の成果に対して対価を支払う契約の実例です。読者が次に開くのは共同研究契約の注記とキャッシュフロー計算書。マイルストーンの達成、売上の認識、入金のタイミング、承認薬の販売を一つの出来事と数えないようにします。[8]
強気・基本・弱気の見立てを、何が変えるか
| 見立て | 観察できる条件 | 崩れる条件 |
|---|---|---|
| 強気 | 複数顧客で有償導入が増え、同じ顧客が更新。品質をそろえた提供費用が下がり、複数期でFCFが改善する。 | 値下げで費用削減の効果が消える。有償利用が増えても粗利率・キャッシュが継続的に悪化する。 |
| 基本 | 一部の用途で更新が進む。値下げや導入支援の負担があり、売上とFCFの改善には時間差がある。 | 既存顧客の利用拡大と現金改善が複数期そろえば上方へ。失注や更新減と資金負担が重なれば下方へ。 |
| 弱気 | 試験導入で止まる案件が多く、再作業や遊休設備で現金流出が続く。 | 特定顧客以外でも有償利用と更新が続き、値引きに頼らず粗利と複数期のFCFが改善する。 |
決算の前に「会社名/何に誰が払うか/次回見る2つの数字/見立てを見直す条件」を1行だけ書いておくと、発表のたびに理由が変わるのを防げます。例えばモデル企業なら「既存の有料顧客で利用が拡大し、同じ品質の成果1件の提供費用が下がる」を仮説にする。提供費用が開示されないなら、粗利率と提供費用の説明を代替の手がかりにし、単価の改善を確認済みとしない。事業が順調でも、株価が既にそれ以上の成長を前提としていれば、投資リターンは別の評価になります。
合わせて読む
- AIの巨額受注は売上になる? RPO・受注残と現金の違い 契約の大きさと入金を分けて読むときに。
- AI設備投資とGPUの減価償却・FCF 設備購入と費用認識の時期を比べるときに。
- 投機的デコードでAIの文章生成が速くなる条件 推論の効率改善がどんな条件で起きるかを知りたいときに。
一次資料
資料確認日:2026年11月22日(日本時間)。図表は筆者作成。数値例は仮定で、企業の実績や予測を示すものではありません。
- Alpöge本人の発表(2026年11月20日) — 初出の発表と共同作業
- Lean/Mathlib共同声明(2026年11月21日) — 命題の一致、ビルド再現と独立チェッカー
- Andrew Sutherland(MIT)の検証記録(2026年11月22日04:35 UTC更新) — 照合結果と各チェッカーの記録
- Clay数学研究所のミレニアム懸賞問題規則(2018年9月26日改定規則採択) — 出版・経過期間・数学界での受容
- Anthropic発行体価格資料(2026年11月18日付) — 公開価格であり、取引価格とは区別
- Anthropic最終目論見書・Form 424B4(2026年11月19日提出) — MD&A・計算とインフラの費用区分・契約・リース注記
- 米FDAの医薬品開発工程(FDA公開資料) — 探索・非臨床・臨床・審査の区分
- Recursion Form 10-Q(2026年9月30日四半期末、11月2日提出) — 共同研究の節目と売上の認識・入金
コメント