
2026年10月17日確認:SPIVAの過去集計を将来の勝率と混同しない説明に修正しました。通常ファンドとレバレッジ商品の比較条件を分け、長期投資を「最も確実」とする表現も見直しています。
- 投資家・個人事業主・医学博士
- 投資歴17年 (学生時代から)
- レバナス(為替ヘッジなし)とFANG+をメインに積立中
- 地銀→野村證券→ネット証券
- FIRE済み:好きで働いてます
はじめに
いよいよ投資を始める決意をし、投資信託の購入を目前に控え、いざそのラインナップに目を移すとあまりに多くの商品が並んでいて目移りしてしまっているかもしれません。
本稿ではそんな迷いの一助になればと、投資信託の大分類として『アクティブファンド』と『インデックスファンド』の違いに着目し、それぞれの特徴と選択する際の注意点などをまとめて解説することにします。
この記事のターゲット
- インデックス投資という言葉に興味はあるもののよく分からない人
- 投資信託を購入しようにも種類が多すぎて決めきれない人
- 積極的に売り買いして儲けを沢山出したい人
広告
資産を効率よく増やしたいのは誰もが望むこと
インデックスファンド

インデックスというのは指標という意味です。
ブログの記事がGoogleにインデックスされた、という時の索引・見出しの意味とは異なる使い方です。
日経平均やNASDAQ100などの指数は、対象市場・選定条件・加重方法が異なります。たとえば、日経平均は株価平均型、NASDAQ100は修正時価総額加重型です。すべてを単純な株価の平均や、時価総額上位の順だけで説明しないようにします。
インデックスファンドという場合、基準価額がある指標(インデックス)と同じ値動きをすることを目指して運用を行う投資信託のことを指します。
指数への連動には、全銘柄を保有する方法のほか、一部を選ぶ方法やデリバティブを使う方法もあります。保有明細だけで、指数と同じリスクかどうかは決まりません。
組み入れる銘柄の構成については独自の個別企業調査等は必要なく、インデックスに採用される銘柄に入れ替えが発生した際には、当該ファンドも指数の対象から外れた企業の株式は売却して、新たに指数に採用された企業の株式を購入しますので、インデックスに追従していくことが可能です。
アクティブファンド
アクティブファンドとは、一般にファンドマネージャーと呼ばれる運用の担当者が投資先の銘柄配分を独自に決定し、インデックス以上の運用成績を目指すファンドを指します。
インデックスに採用されていないような掘り出し物を選定したり、伸びると思われる会社の株式保有率を高めてみたりと、独自の調査結果に基づいてその時々に最適と思われるポートフォリオを構築します。
加えて、安く買って高く売るというのは儲けを生み出す商売の基本です。
これを効率的に繰り返し、出来るだけ大きな利益を出来るだけ短期間に出そうとすれば、市場をつぶさに観察して積極的にチャンスを伺い売買を行うことになるでしょう。
本稿執筆時点(2021年10月現在)においては、ひふみ投信やセゾン資産形成の達人ファンドなど、大きな収益を上げているアクティブファンドがいくつも存在しています。
どちらが優秀?
運用成績比較
このインデックスファンドとアクティブファンドのどちらが優秀か、どちらの方が資産形成に有利かという議論は後を絶ちません。
 Y-bow
投資信託を買おうと商品選択に悩まれた方であれば一度は耳にしたこともあるのではないでしょうか。
結論から先に言うと、
SPIVAは、対象となるアクティブファンドと対応する指数を比べた集計です。成績の割合は国・カテゴリー・期間で変わり、すべてのアクティブファンドの勝率を4割以下と固定することはできません。
です。
予想以上に低かったのではないでしょうか。
或いは良く勉強されている方にとっては『もっと低かったはずでは?』と思われたかもしれません。
SPIVAを見る際は、比較する国・資産クラス・期間と、消滅したファンドの扱いを確認します。異なる期間の集計をつないで、一つの普遍的な勝率にはできません。
皆さんが主に投資する先である米国と日本に限って見てみると、以下のようになります。
それぞれ設定可能な最長期間での比較にしています(2021年10月現在)。
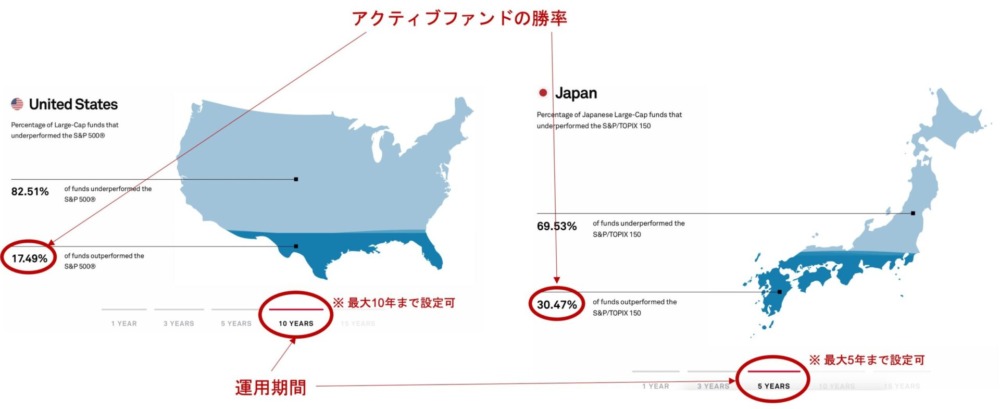
米国での10年間の投資においてはなんと勝率たったの17.49%、日本では5年間の投資において30.47%という結果です。
過去の集計で指数を下回ったファンドの割合と、自分が将来その指数で勝てる確率は同じではありません。以下の割合は2021年の対象期間に限る記録です。
この過去集計は、低費用の指数商品を検討する材料です。指数商品が将来も必ず勝つという結論にはしません。
手数料比較
成績差には、費用、銘柄選択、資産配分、比較対象、期間等が関わります。どれか一つだけを根本原因として断定することは避けます。
そのことについては以下の記事に詳しく説明がありますのでご参照ください。
加えてもう一つ大きな理由が存在しています。
アクティブファンドはファンドマネージャーが頑張ってポートフォリオを調整するわけですから、その頑張りに対する報酬が発生します。
Y-bow皆さんがアクティブファンドの投資信託を購入する場合には、その頑張りに対する対価を支払っているのです。
厳密にその対価がいくらなのかは明記されていないことがほとんどですが、投資信託の信託報酬という部分にそれが表れています。
平たく言えば、アクティブファンドは信託報酬=手数料が高い、と言えます。
それはインデックスファンドの数倍から数十倍にも及び、数字上はわずか数%であってもそれが積み重なれば、投資する側(投資信託の購入者)にとっては大きなマイナスになってしまうのです。
費用を支払う意味があるかは、運用方針と実績を適切な比較対象で確認して判断します。費用が高ければ必ず悪い、低ければ必ず勝つという意味ではありません。
ポートフォリオ比較
ではそんな銘柄選定の難しさの中にあって、実際のところアクティブファンドのファンドマネージャーはどれだけの工夫を凝らしているのでしょうか。
NASDAQ100をベンチマークとした場合の内訳(ポートフォリオ)を一例として見てみましょう。
以下の図は左側がアクティブファンド(米国NASDAQオープンBコース)、右側がインデックスファンド(iFreeレバレッジNASDAQ100=NASDAQ100)のポートフォリオです。
見易いから、というだけの理由でこれらを持ってきました。
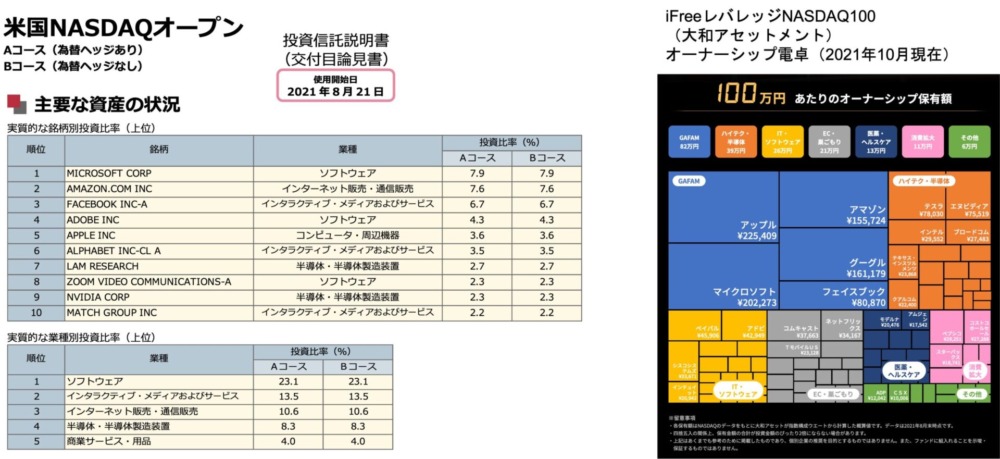
両者で大型株の比率が重なることはありますが、それだけで模倣や運用の価値を判断することはできません。さらに、レバレッジの有無が違う商品を同じリスクの比較として扱わないようにします。
そのほかの銘柄をオリジナリティを加えつつ調整しているようですが、それで果たして大きなリターンに繋がっているでしょうか。。。
その時々によって収益の差はまちまちですので本稿では断定的な表現はしないようにしますが、今、この記事をご覧になった方はこの二つの投資信託の運用成績を確認してみると良く分かると思います。
Y-bowここで示した信託報酬は2021年当時の値です。現在の費用は目論見書で確認し、銘柄の選び方やリスクも含めて比べます。
日次レバレッジ商品は、利益だけでなく損失も増幅します。通常のアクティブファンドより高い過去リターンだったとしても、同じ条件で優れている証明にはなりません。
なお、レバレッジ投資については逓減リスクを始め理解しておくべき事項がありますので、投資を検討される際には以下の記事も参考にしてみてください。
また右側の図は大和アセットマネジメントのサイトから誰でも計算が出来ます。ご自身の保有しているポートフォリオを視覚化出来るので試してみると面白いかもしれません。
広告
終わりに
どのような違いがあるのか、実際の運用成績はどちらが優秀なのか、大枠としてのイメージは掴めたのではないでしょうか。
過去の資料と、そこからの筆者の考えを分けて読みます。比較期間やリスクの違いは、その結論を左右します。
広範な指数を低い費用で持つ方法には利点がありますが、指数の上昇や将来の利益は保証されません。
指数への長期投資でも損失はあります。利益を増やしたいからとレバレッジへ移る前に、増える損失と日次倍率の仕組みを確認する必要があります。
私が活用しているものは以下にまとめていますので、宜しければご覧下さい。
もちろん、どのような投資を行うのかは個人の自由ですし個人の責任によるものであることは間違いないことです。
しかし、投資についてまだ深い見識の無い内は、先ずはインデックスの動きや投資信託というものの構造を知り、商品の値動きに慣れるためにも、インデックス投資を行ってみることを検討するのが良いのでは無いでしょうか。
投資初心者に向けた情報収集ツールは以下からご覧頂けますので、宜しければ活用ください。
見直した説明と参照資料
S&P Dow Jones Indices:SPIVAの比較対象と方法(2026年10月17日確認)
SEC:日次レバレッジ・インバースETFのリスク(2026年10月17日確認)
金融庁:資産形成の基本(2026年10月17日確認)
コメント
コメント一覧 (1件)
[…] 日本語 […]