
創業者の資産が数十億円になった、というニュースを見て「会社にそんな現金があるのだろうか」と思ったことはないでしょうか。実は、会社の現金、創業者が持つ株式の評価額、創業者が実際に受け取ったお金は別です。
私自身、スタートアップへの投資を通じて、事業への期待と、手元に残るお金の違いを意識してきました。この記事では極端な値上がりの例を並べるのではなく、株数とお金の行き先を順に追います。ここが分かると、資金調達や上場のニュースも読みやすくなります。
創業者の資産は「持株数×評価に使う株価」
まず、ある会社の株式が100万株あり、創業者が80万株、ほかの株主が20万株を持っているとします。創業者の持分は80%です。会社の利益がそのまま毎年80%、創業者の口座へ振り込まれるわけではありません。会社の利益を内部に残すのか、配当するのかも別の判断です。
資産額のニュースは、持株数に一定の株価を掛けた数字であることが多いでしょう。ただし未上場株は、必要なときに誰でも同じ値段で売れるとは限りません。評価額を見たら、どの取引価格を使ったのか、その株式にはどんな権利が付くのかも確認します。
増資では、会社へお金が入る
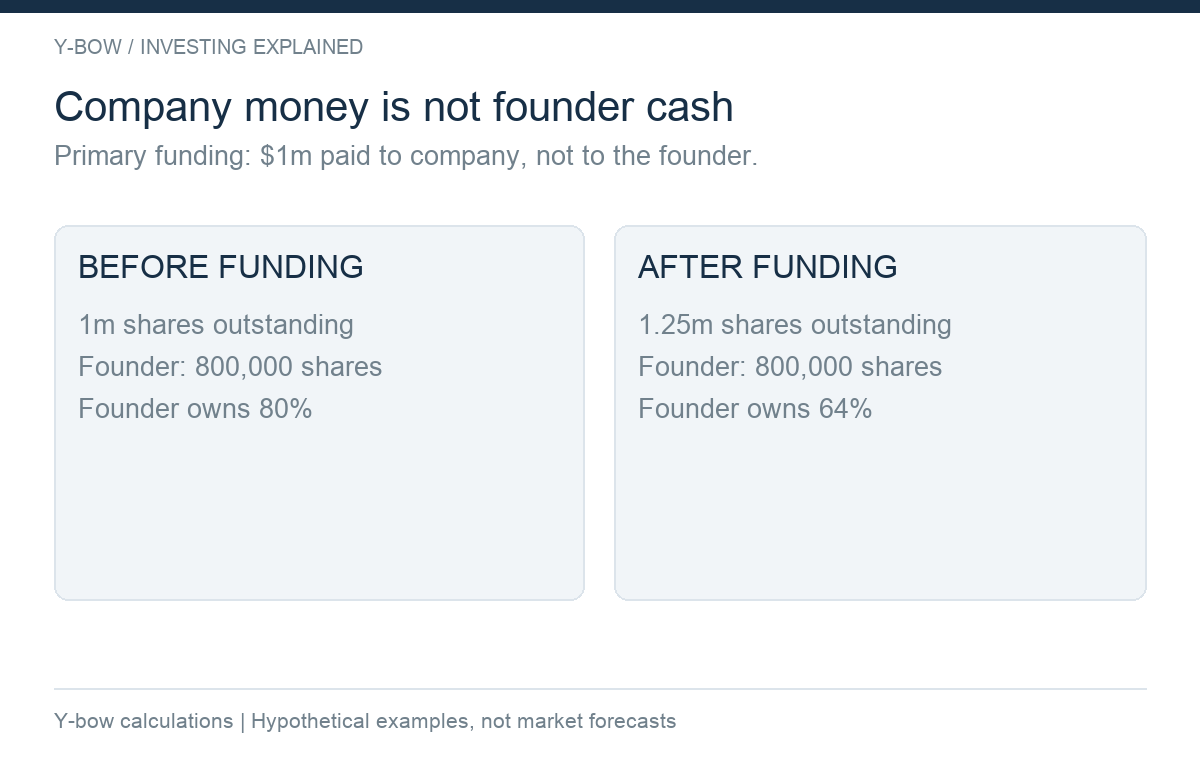
説明をそろえるため、以下は米ドル建ての架空の会社で考えます。新しい投資家が、1株4ドルで25万株の新株を買うことになりました。投資家が支払うのは100万ドル。新しく株式を発行する会社が、この100万ドルを受け取ります。
増資後の株数は125万株です。創業者の株数は80万株のままですが、持分は80万÷125万=64%に下がります。これが希薄化です。「持分が16ポイント下がった」と「持っていた株式の16%を誰かに渡した」は同じ意味ではありません。
| 株主 | 増資前の株数 | 増資前の持分 | 増資後の株数 | 増資後の持分 |
|---|---|---|---|---|
| 創業者 | 80万株 | 80% | 80万株 | 64% |
| ほかの既存株主 | 20万株 | 20% | 20万株 | 16% |
| 新しい投資家 | 0株 | 0% | 25万株 | 20% |
プレマネーとポストマネーを区別する
増資前の100万株を1株4ドルで評価すると、会社の評価額は400万ドルです。これが、この例のプレマネー評価額。新しく入る100万ドルを足した500万ドルが、ポストマネー評価額です。投資家の持分20%は、100万ドル÷500万ドルで計算できます。
創業者の80万株は、同じ単価で計算すれば320万ドルです。しかし創業者が320万ドルを受け取ったわけではありません。100万ドルの資金調達でも、受け取り手は会社です。旧版では、既存株式の売却と新株発行が混ざる説明になっていたため、この点を整理しました。
持分の低下だけで損得は決まりません。会社が調達資金で事業を伸ばせれば、小さくなった割合の持分でも価値が増える可能性があります。一方、資金を使っても事業が伸びなければ、期待した評価額を維持できないこともあります。
創業者が株を売る場合は、本人へお金が入る
創業者が保有株のうち5万株を、1株4ドルで別の人に売るとします。受取額は費用・税金を考慮する前で20万ドルです。これは既存株の売却であり、その売却だけでは会社の現金も総株数も増えません。
会社が新株を発行する「プライマリー」と、既存株主が売る「セカンダリー」は、このようにお金の行き先が違います。一回の取引に両方が含まれることもあるので、資金調達額が報じられていても、その全額が会社の事業資金になったとは限りません。
未上場株では、売却に承認や条件が付くこともあります。最近の取引で高い値段が付いたからといって、自分の保有分すべてを、すぐ同じ価格で売れると考えないことが大切です。米国SECの未公開株に関する解説も、流動性や情報の制約を説明しています。
優先株の条件によって、売却代金の配分は変わる
さらに、先ほどの投資家に「投資額の1倍を先に受け取るか、普通株に転換して持分相当を受け取るかを選ぶ」という単純な条件があった場合を考えます。参加型ではない1倍の優先権を想定した例です。実際の契約はもっと複雑になり得ます。
会社の売却で株主へ配れる金額が300万ドルなら、20%は60万ドルです。投資家はそれより大きい100万ドルの優先受取を選びます。残り200万ドルのうち、既存株主内で80%を持つ創業者の取り分は160万ドルです。
単純に「会社の売却額300万ドル×創業者の持分64%」とすると192万ドルになり、この条件を見落とします。借入金、複数の優先株、ストックオプションなどがあれば、配分はさらに変わります。評価額と持分の二つだけでは、最終的な手取りを計算できないのです。
株式分割で資産が勝手に増えるわけではない
仮に1株を10株に分割すると、創業者の80万株は800万株になります。会社全体の株数も同じ割合で増えるため、持分は64%のままです。整合する1株当たり価格は10分の1になります。
株数が増えただけで会社の事業や現金が10倍になるわけではありません。分割前の株価と分割後の株価を、そのまま比較するのも誤りです。過去の値上がりを調べるときは、株価が分割調整されているかを確認しましょう。
上場しても、評価額の全額が自由な現金になるとは限らない
上場時にも、新株の発行と既存株の売出しを分けて見ます。創業者に売却制限が付くこともあり、大量に売れば市場価格へ影響する可能性もあります。税金や費用も、評価額からは分かりません。SECのIPO解説は、上場時の価格や売却制限を確認する入口になります。
「海外なら簡単に巨額の資産を築ける」「会社を設立すれば会社員より有利」といった一般化も避けるべきです。成功した創業者は目立ちますが、事業が失敗して株式の価値を失うケースもあります。創業者は仕事、収入、資産を一つの事業へ集中させていることも珍しくありません。
持分が減ることと、経営の権限は同じか
持分の数字は大切ですが、経営の権限をそれだけで説明できるとは限りません。株式の種類や議決権、取締役の選び方、投資家との契約なども関わります。「51%を持てば、どんな場合も自分一人で決められる」といった理解は避けましょう。ここでは経済的な取り分を分かりやすくするため、株式ごとの権利が同じ単純な例を使っています。
また、従業員向けのストックオプションが将来行使された場合を含めるかどうかで、表示される持分は変わります。資金調達資料に「完全希薄化後」と書かれていれば、どの潜在株式まで分母へ入れたのかを確認します。二つの資料の数字が違っても、直ちに計算ミスとは限りません。
評価額と手取り額を同じ表にしない
売却で現金化できたとしても、その全額を自由に使えるとは限りません。税金や取引費用があり、代金の一部が後払いになったり、事業の結果に連動したりする取引もあります。条件は国や契約によって異なるため、個別の取り引きでは専門家と確認することになります。
ニュースを読む段階でも、会社の評価額、創業者の持分評価額、売却した株の金額、税金などを引いた後の現金を別々に書き出すと、話が整理できます。大きな数字だけを見て成功の程度を比べるより、何が実現し、何がまだ将来の条件に依存するのかを区別する方が役に立ちます。
創業者の資産ニュースは、お金の行き先まで読む
確認したいのは、持株数、株式の種類、評価に使った価格、新株発行か既存株売却か、売却制限や優先権の有無です。これらを分ければ「会社が資金調達した」「創業者の評価額が増えた」「創業者が現金を受け取った」を混同しなくなります。
未上場企業の評価についてはユニコーン企業の記事も参考にしてください。2026年10月15日確認・改稿。図表はY-bowによる架空の計算例で、実在企業の評価や個別契約の助言ではありません。
コメント