2026年11月13日(金)から17日(火)までの2営業日で、キオクシアの終値は9,091円から7,966円へ下がりました。同じ期間に、信用で買ったまま決済していない株数は230万2,100株増えています。買う人がいたのに、なぜ値下がりしたのでしょう。
たとえば、ある人が「昨日より500円安ければ買う」と指値を出し、売りたい人がその値段に応じたとします。買った人がその株を信用建玉として持ち越せば、安い値段で取引が成立し、信用買い残も増えます。一つの取引で両方が起こりえます。実際のキオクシアで誰がどんな注文を出したかは、これとは別に確かめる必要があります。
「50株増えた」の裏側で、何株が売買されたのか
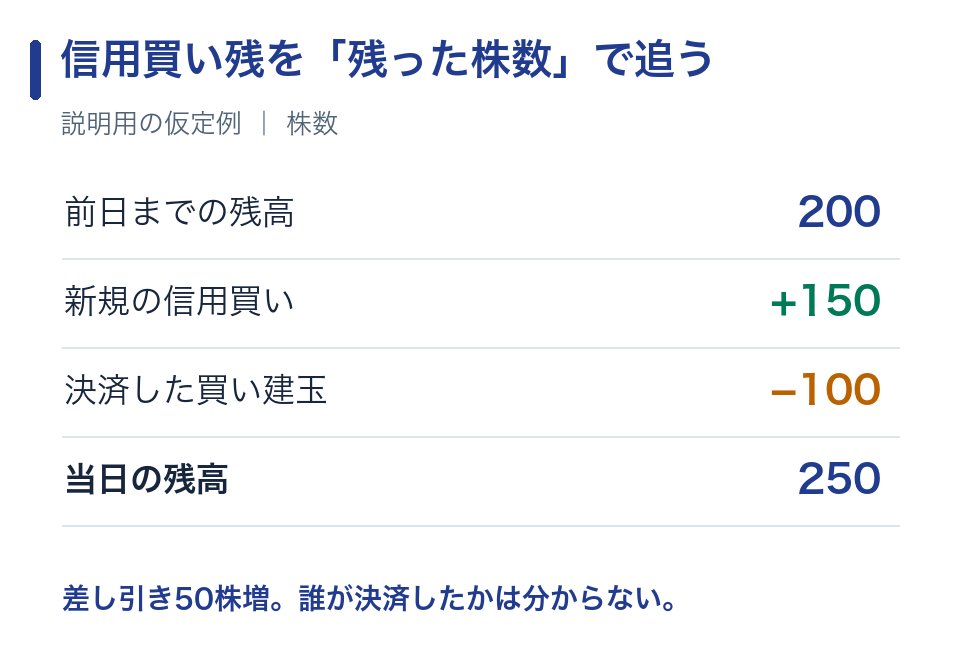
前日に200株の買い建玉があったとして、きょう新たに150株が建ち、以前の建玉のうち100株が決済されれば、残るのは250株です。残高の増加は50株。仮に新規が550株、決済が500株でも、同じ250株で引けます。残高の差だけを見て「新規で50株買った人がいた」と考えると、途中の動きを見落とします。
「モメチン」は、値動きの勢いを追う投資家を指してネットで使われる「モメンタムチンパンジー」という俗称です。上昇の勢いが消えたから売る人と、下がって安くなったから買い増す人とでは、行動の理由が違います。JPXの表には、どちらかを示す欄も、売却が追証に伴うものかを示す欄もありません。業績見通し、半導体株全体の動き、指数連動資金の売買にも、それぞれ別の証拠が必要です。
JPXの表で、最初に見る二つの日付
11月17日の終値と比較するなら、開くのは「11月17日申込分」です。この資料に印字された公表日は翌18日。17日に公表された表を選ぶと、参照している建玉は16日分になります。取引日に知り得た情報で判断する場合も、この1営業日のずれが効きます。
| 申込日 | 公表日 | 終値(円) | 買残(株) | 売残(株) | 信用倍率 |
|---|---|---|---|---|---|
| 11/13 | 11/16 | 9,091 | 49,959,000 | 2,173,000 | 22.99× |
| 11/16 | 11/17 | 8,392 | 50,889,500 | 2,101,500 | 24.22× |
| 11/17 | 11/18 | 7,966 | 52,261,100 | 1,881,600 | 27.77× |
← 横にスワイプできます →
原本は各22ページの「キオクシアホールディングス 普通株式」、証券コード285A(原表表記285A0)の株数行です。すぐ下にある金額行と区別し、一般信用と制度信用を合わせた売残・買残を読みます。この表の株価と残高はすべて、10月1日の株式分割(1株を3株に分割)後の数値です。ここでさらに3倍すると、単位がずれてしまいます。
11月13日から17日の増減。差し引き230万2,100株増。各日JPX申込日基準。
買残増230万2,100株の内訳は、制度信用が215万7,600株、一般信用が14万4,500株です。「制度信用」は取引の仕組みの区分です。この数字から機関投資家の売買を取り出すことはできません。13日の信用倍率が約23倍だったのは、買残4,995万9,000株を売残217万3,000株で割った結果です。17日は買残の増加に売残の減少も重なり、約27.77倍になりました。どちらも市場全体の買い注文と売り注文の比率ではありません。
その後の2営業日まで見ると、値動きの印象は変わります。17日の7,966円のあと、18日の終値は8,025円、19日は8,271円でした。「2営業日で12.37%下落」と「連日下げ続けた」では、説明している相場が違います。
JPX・11/13申込分 · JPX・11/16申込分 · JPX・11/17申込分 · 東証日足
株を持ち続けられる期間と、会社が稼げる期間
企業価値を長い目で考えていても、信用取引では先に入金期限がやってくることがあります。追証は不足した保証金について追加の差し入れなどを求められる段階で、強制決済とは別の出来事です。自分の口座で確かめたいのは、どの時点の維持率で判定するか、代用有価証券はいくらで評価されるか、通知後に何をいつまでに行うか。同じ株価でも、担保やほかの建玉が違えば結果は変わります。
年間5兆円の前に、まず上期に入った現金を見る
2026年4~9月の営業キャッシュフローは2.380兆円。ここから何を引くかで、フリーキャッシュフロー(FCF)の値は変わります。投資活動全体の純支出0.193兆円を引くと2.187兆円。有形・無形資産の取得支出だけを引くと2.243兆円です。前者には設備の取得以外の投資活動も含まれます。どちらも半年間の数字です。
| 営業CFの仮定 | 営業CF | 有形・無形の取得支出 | 差し引きFCF |
|---|---|---|---|
| −20% | 1.904 | 0.137 | 1.767 |
| 上期実績 | 2.380 | 0.137 | 2.243 |
| +20% | 2.855 | 0.137 | 2.719 |
← 横にスワイプできます →
中央行は、決算書の実績を使った計算です。上下は取得支出を一定とし、営業CFだけを2割ずつ変えた例です。上期をそのまま2倍にすると、二つの定義の順に4.373兆円、4.485兆円。「年間5兆円」を使いたければ、さらに別の仮定が必要です。9月末には未払法人所得税も約0.975兆円ありました。納税と設備投資の時期がずれれば、同じ利益でも手元に残る現金は変わります。
仮に株価が1,000円なら、会社をいくらで買えるのか
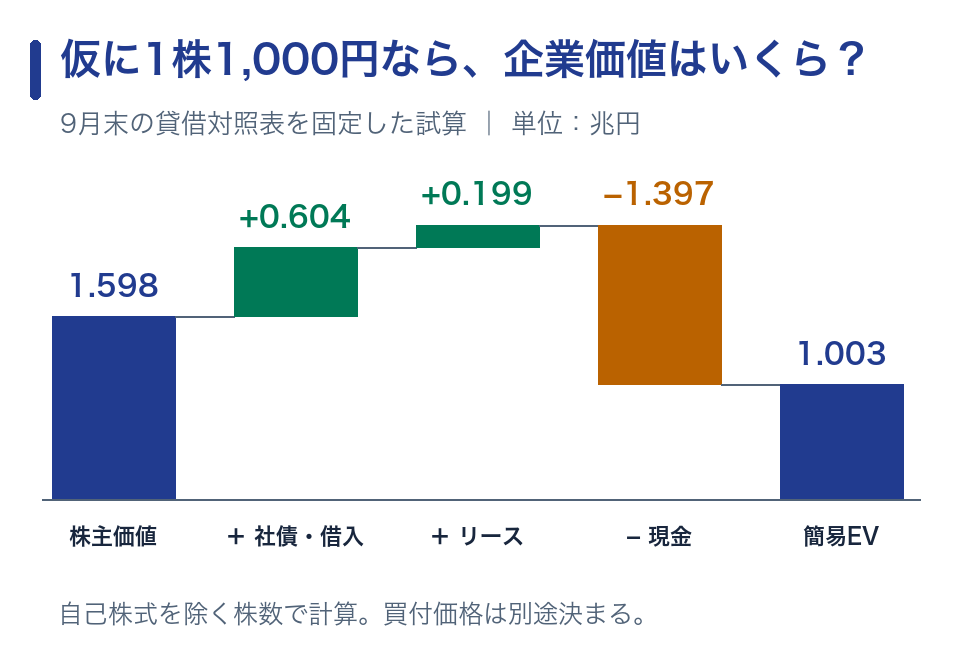
9月末の発行済株式から自己株式を除くと、社外にあるのは15億9,790万5,534株です。仮に1株1,000円なら株主価値は約1.598兆円。そこへ社債・借入金とリース負債を足し、現金及び現金同等物を引くと、簡易企業価値(EV)は約1.003兆円になります。株主価値が半年のFCFを下回るという比較と、EVの符号を求める計算は、それぞれ別の問いに答えています。
| 仮想株価 | 自己株控除後の株主価値 | 簡易EV(リース除外) | 簡易EV(リース込み) |
|---|---|---|---|
| ¥1,000 | 1.598 | 0.804 | 1.003 |
| ¥2,000 | 3.196 | 2.402 | 2.601 |
| ¥3,000 | 4.794 | 4.000 | 4.199 |
← 横にスワイプできます →
ここで固定したのは9月末の株数と貸借対照表です。将来その株価になったときに、現金も借入も同額で残るという予測ではありません。また、市場で直近の100株が約定した値段で、残りの全株主が手放してくれるとは限りません。買収を検討する側には、応募してもらえる買付価格、工場への投資を続けた後の返済原資、借入条件という別の計算があります。
買収のうわさより先に読めるもの
会社が自ら株を買う場面なら、最初に見るのは公表した予算と取得実績です。キオクシアが10月30日の決算説明で振り返った約8,000億円の自己株取得は、8月に実施したもの。同日の質疑では、成長投資や納税を見ながら追加の取得をいったん保留すると説明しました。当時の方針は、必要な支出を見込んだうえで余剰資金を還元するというものです。
仮に2.5兆円を3,000円で割れば約8.33億株、と割り算はできます。でもその式には、相手が何株売るかも、買い進んだときにいくらまで値上がりするかも入っていません。指数が使う浮動株比率から、その日の売り注文の数は求められません。取得した株をいつ消却するかも別途確認する事項です。
10月30日の株主還元方針 · 同日の決算質疑 · JPX・浮動株比率の段階適用
経営陣が買い手に加わるMBOなら、一般株主は、価格を誰が交渉し、利益相反をどのように扱ったかを知りたいはずです。クラウド大手が買う仮説なら、製品を長期契約で仕入れる場合と比べて、工場を持つ利点が費用を上回るのか。さらに、買い手の属性や議決権の設計、外国投資や競争に関わる審査の対象となるかも、実際の提案に即して確かめる必要があります。購入資金を借入で賄う場合、貸し手には、メモリ価格が落ちても利払いと元本返済を続けられるかという問いが残ります。仮想株価から特定の買い手、融資額や承認の可否は導けません。
経済産業省・公正なM&Aに関する資料 · 財務省・対内直接投資審査制度
次にこの形のチャートを見たら
「信用買い残が増えた」というニュースに出会ったら、申込日と公表日を並べ、売残と買残を別々に見ます。会社の強さを測りたければ決算書の現金の出入りへ、信用建玉をいつまで持てるか知りたければ自分の取引条件へ。キオクシアの3営業日が教えてくれるのは、残高という一つの数字に、この三つの答えを背負わせない読み方です。
コメント