
キオクシアにTOPIXの買いが入る。それは確かに注目したい材料だが、「指数が買うから株価は上がる」と結論を急ぐと、大事なところを見落とす。
買い手が増える一方で、東芝など既存株主からの売りはどうなっているのか。買い需要は普段の出来高に比べて大きいのか。そもそも、その買いはいつ必要になるのか。こうした問いを一つずつ確認すると、ニュースに出てくる兆円単位の数字の見え方が変わってくる。
今回はキオクシアホールディングス(285A)の浮動株比率(FFW)見直しによる2段階のTOPIX買いを題材に、指数需給の計算方法と株価への影響を整理する。日次売買データ、東芝の変更報告書、過去のTOPIX研究を用い、当ブログで図表と試算を作成した。
資料確認日:2026年10月13日、東京市場の取引終了前。価格・出来高は確定した10月9日までを使用する。指数適用前の分析であり、実際に何株買われたか、適用後に株価がどう動いたかを示す記事ではない。以下では、公式に決まった事項、開示された売却実績、条件を置いた試算を分けている。
キオクシアのTOPIX買いはいつ?まず日程を正しく整理する
FFWは15%から32.5%、そして50%へ
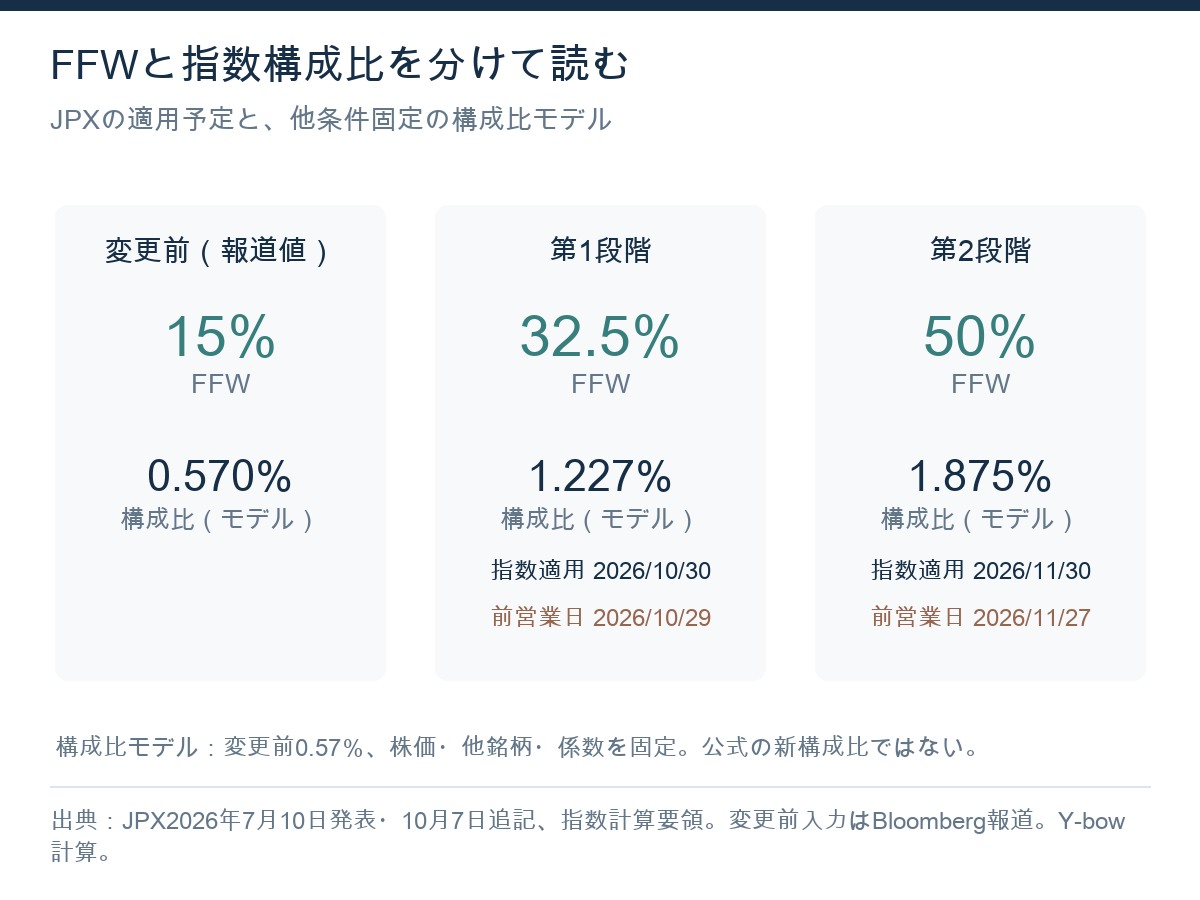
JPX総研の公表資料によれば、2026年10月のキオクシアの浮動株比率見直しは、指数連動運用や市場への影響を緩和するため、10月と11月の最終営業日に分けて適用する。10月7日の追記で、それぞれ0.325と0.5が示された。今後のコーポレートアクションによって変わる可能性も記載されている。
変更前の15%、公表時のTOPIX構成比0.57%は、Bloombergの10月7日付報道に掲載された値を試算の出発点に使う。これは「現在の指数マスタを直接取得した値」とは区別する。日々の株価と指数全体の動きで構成比は変わるため、0.57%を永久に固定した現状値として読むべきではない。
指数適用日と、ファンドの調整売買日は同じとは限らない
| 段階 | 指数への適用予定日 | FFW | 前営業日の終値を意識する日 |
|---|---|---|---|
| 第1段階 | 2026年10月30日(金) | 32.5% | 10月29日(木)の大引け |
| 第2段階 | 2026年11月30日(月) | 50% | 11月27日(金)の大引け |
JPXの指数計算要領、7〜8ページでは、FFW変更に使う株価は修正日の前営業日の株価とされ、基準時価総額の修正は前営業日の引け後に行われる。そのため、新しい指数に保有比率をそろえる運用では、適用日の前営業日の終値が重要になる。「10月末の買い」という言葉だけから、30日の大引けに全部入ると考えるのは危うい。
もっとも、これは個々のファンドの発注予定を確認したものではない。先行取得、分散執行、先物利用、証券会社との取引などで、実際の注文は前後に分かれ得る。指数計算上の日付と、現物市場で観測できる注文を混同しないことが出発点になる。
浮動株比率が上がると、なぜ指数買いが必要になるのか
FFWは「実際に売りに出ている株の割合」ではない
TOPIXは浮動株時価総額で重みを付ける指数だ。市場で流通する可能性が高い株式を、指数上の投資対象として評価する。ここでいう浮動株は、その日に売却注文が出ている株式そのものではない。長期保有を続ける個人や投資ファンドの株も、指数ルールでは浮動株と判断される場合がある。
JPXの浮動株比率算定方法は、有価証券報告書などを基に固定的な保有を推定する仕組みを説明している。大株主でも信託口、カストディアン、預託証券発行用の名義などは扱いが異なり得る。従って「東芝の持分を100%から引けばFFWになる」「上位10株主を全部引けばよい」といった計算では足りない。上場維持基準の流通株式比率とも、定義をそろえず同一視できない。
会社の利益が増えるのではなく、ファンドの目標配分が変わる
指数上の時価総額を単純化すると、株価×指数用株式数×浮動株比率で考えられる。実際にはキャップや移行・調整係数も確認する。FFWが上がれば、他の条件が同じなら、その銘柄の指数内の取り分が増える。TOPIXに近い比率で運用するファンドは、増えた取り分に対応するために保有を調整する。
これはキオクシアの売上高や利益が、その日に増える話ではない。既存株主から指数連動資金へ株式が渡る、保有者の入れ替わりである。指数全体へ新しいお金が流入しなくても、ほかの銘柄の配分を下げてキオクシアを増やすことは起こり得る。
前回のメモリ企業の自社株買い記事では、浮動株の減少が指数の保有数量に逆方向の力を与え得ることを説明した。今回は、固定的な保有が市場へ移り、その変化が指数に反映される場面だ。どちらも「ニュースが好材料か」より、誰が何株を保有するようになるかを確認すると理解しやすい。
TOPIX買い需要の計算方法:FFWの倍率だけでは足りない
まず、指数全体の分母が変わることを入れる
FFWが15%から32.5%なら約2.17倍、最終的な50%なら約3.33倍になる。しかし、それを古い構成比へそのまま掛けた数字は厳密な新構成比ではない。キオクシアの指数上の時価総額が増えると、指数全体の分母も増えるからだ。
他銘柄、株価、指数用株数、追加の係数を固定し、変更前の構成比をw₀、FFWの倍率をrとすると、当ブログの単純モデルは新構成比=w₀×r÷{1+w₀×(r−1)}となる。w₀を0.0057、rを0.325÷0.15と置くと約1.227%、rを0.5÷0.15と置くと約1.875%になる。50%というFFWは、TOPIXの半分をキオクシアが占める意味ではない。
この式は計算の仕組みを見せるためのモデルである。2026年10月にはTOPIX全体の定期入替も行われるため、他銘柄のFFW、採用・除外、移行係数などを固定する仮定は実際とは異なる。実務の見積もりには、変更前後の全構成銘柄と同じ時点の指数マスタが必要だ。上記の数字を正式な新構成比として引用しないでほしい。
買い金額は「連動資産×構成比の増分」、第2段階は差分で計算
連動する運用資産をAとすれば、必要な保有増額の目安はA×(新構成比−旧構成比)。第2段階では、既に増やした第1段階の配分を引く。第2段階にも変更前からの全増分を使うと、第1段階分を二度数えることになる。
| 仮定する連動資産 | 第1段階の増額 | 第2段階の追加増額 | 合計 |
|---|---|---|---|
| 100兆円 | 約0.657兆円 | 約0.648兆円 | 約1.305兆円 |
| 150兆円 | 約0.985兆円 | 約0.972兆円 | 約1.958兆円 |
| 200兆円 | 約1.314兆円 | 約1.296兆円 | 約2.610兆円 |
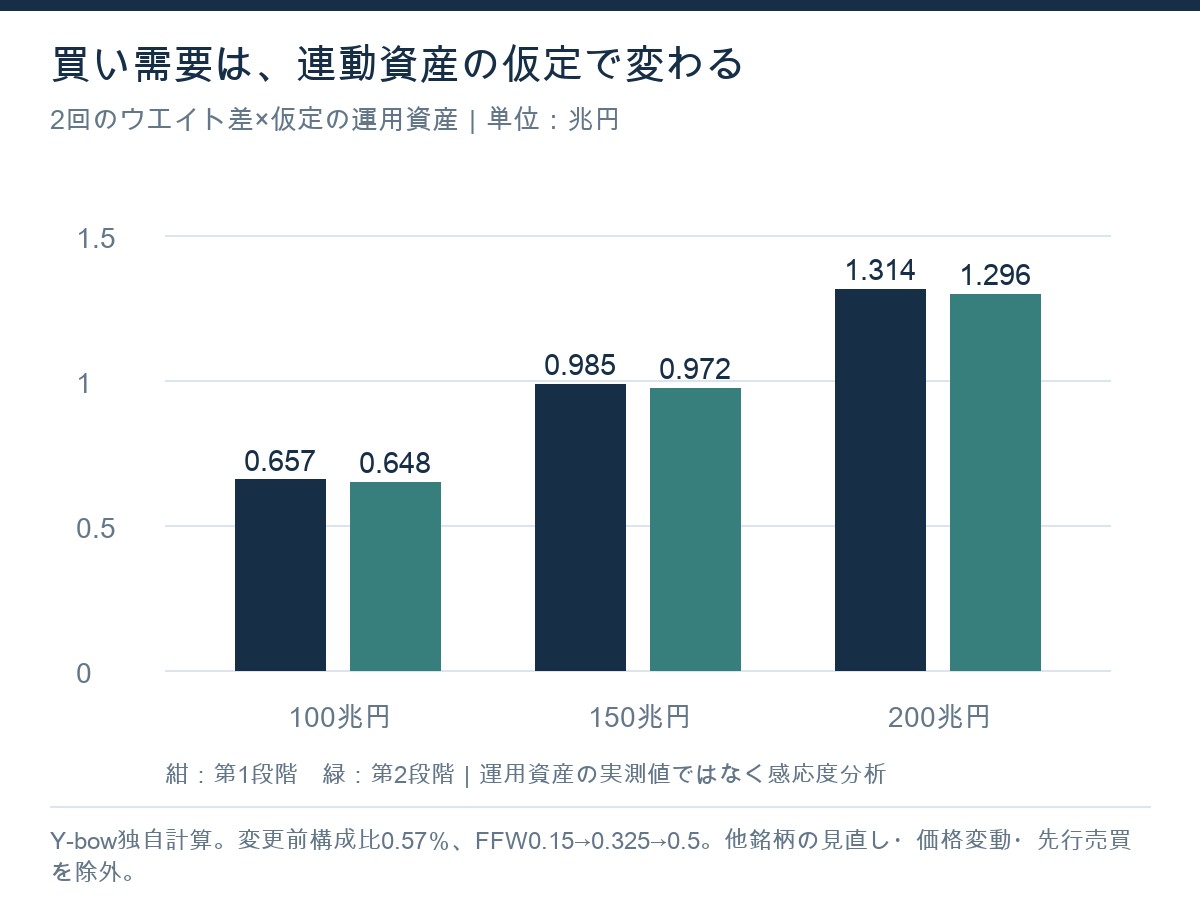
報道には、証券会社の推計として各月約1.1兆円の買い需要も紹介されている。本稿の試算がそれと完全に一致しないのは不思議ではない。基準日の価格、運用資産の範囲、指数全体の変更、実際の保有状況などが違えば結果も変わる。大切なのは、最大の数字を選ぶことではなく、どの入力を使ったかを説明できることだ。
「TOPIXをベンチマークにする資産」を全部、同じ日に現物を買うパッシブ資金と扱うのも過大推計につながる。アクティブ運用、先物やスワップ、既に先行して保有した株式、資金流出入を含めて考える必要がある。ETFを別に数え、ETFを組み入れたファンドも重ねて数えるような二重計上にも注意したい。
広告
買い需要は1日の出来高の何倍か?株数に直して比較する
10月1日〜9日の平均出来高は約3,921万株
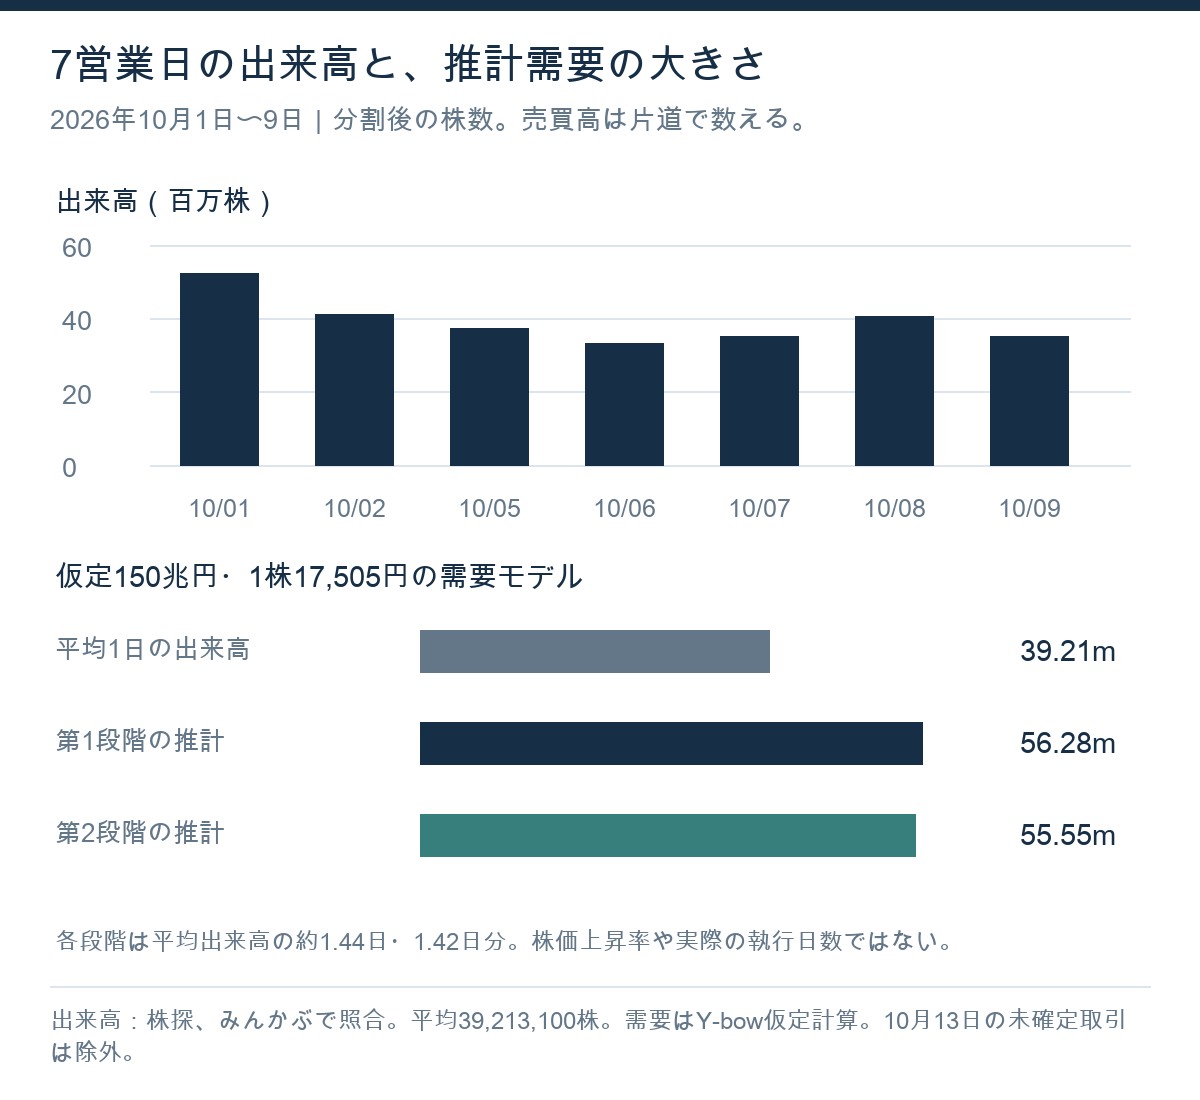
株探の日次データをみんかぶと照合した。10月1日〜9日の7営業日の出来高は、日別で約3,312万〜5,234万株、単純平均は39,213,100株だった。株数は分割後でそろえている。短い期間の平均なので、30日平均や将来の出来高と同じではない。
仮定150兆円のモデルを10月9日終値17,505円で割ると、第1段階は約5,628万株、第2段階は約5,555万株。それぞれ上記平均出来高の約1.44日分、約1.42日分となる。兆円という金額より、売買の規模を想像しやすくなる。
「1.4日分の買い」でも、1.4日で上がり切るわけではない
出来高は、一つの約定を買いと売りの両方に分けて二倍にしない。同じ株式が一日に何度も売買されるため、3,921万株の出来高は、3,921万株の長期保有者が新しく売る意思を示したという意味でもない。日々の回転の大きさと、実際に必要な株を集める難しさは別の問題だ。
また、日中全体の出来高と、大引けの板にある売り数量は違う。仮にある買い手が平均出来高の10%以内で参加する方針なら、5,628万株は単純計算で約14.4営業日分になる。ただし、これは発注方針を置いた例であって、ファンドが実際にその期間で買うという予測ではない。
時価総額の大きい銘柄でも、限られた時間に注文が集中すれば価格への圧力は強まる。逆に、売却を待っている株主や、先回りして株を集めた投資家が十分に供給すれば、大きな買いが入っても値動きは小さくなる。「需要が何株か」と「その価格で誰が売るか」を合わせて考える必要がある。
厳密には、単純な買い金額÷現在価格も感応度の一つだ。株価が下がったら、同じ金額で買える株が増える一方、その銘柄の指数構成比も下がる。配分を再計算せず、金額だけを据え置いて「下落したから指数はもっと大量に買う」と結論するのは整合しない。
東芝のキオクシア株売却:指数買いの反対側に誰がいるのか
最新報告の持分11.80%は、3月末の17.59%とは時点が違う
会社の株式情報に掲載された東芝の17.59%は、2026年3月31日時点の保有比率である。更新日が新しいページでも、集計の基準日まで新しくなるわけではない。会社サイトの大株主表を、そのまま10月の持分と扱うべきではない。
一方、東芝が10月8日に提出した変更報告書No.21(EDINET原文の再配信)では、報告義務発生日10月1日の保有は194,193,100株、11.80%と記載されている。これは最新の報告で確認できた値であり、10月13日現在のリアルタイム保有を確認した数字ではない。
売却は毎日一定ではない。分割をまたぐ集計にも注意
同報告書の直近60日欄には、市場内の処分が複数の日に記載されている。売却量は日によって異なり、間に記載のない期間もある。この表から「今後も毎日同じ株数を売る」「指数買いの日に合わせて売る」とは言えない。だが、売却が一度きりではなく、断続的に続いてきたことは確認できる。
ここで計算を間違えやすいのが1対3の株式分割だ。会社の分割開示は効力発生日を10月1日としているが、取引の株数は権利落ちをまたいで変わる。10月1日より前だからと、9月29日の処分株数まで三倍してしまうと、保有残高の照合が合わなくなる。
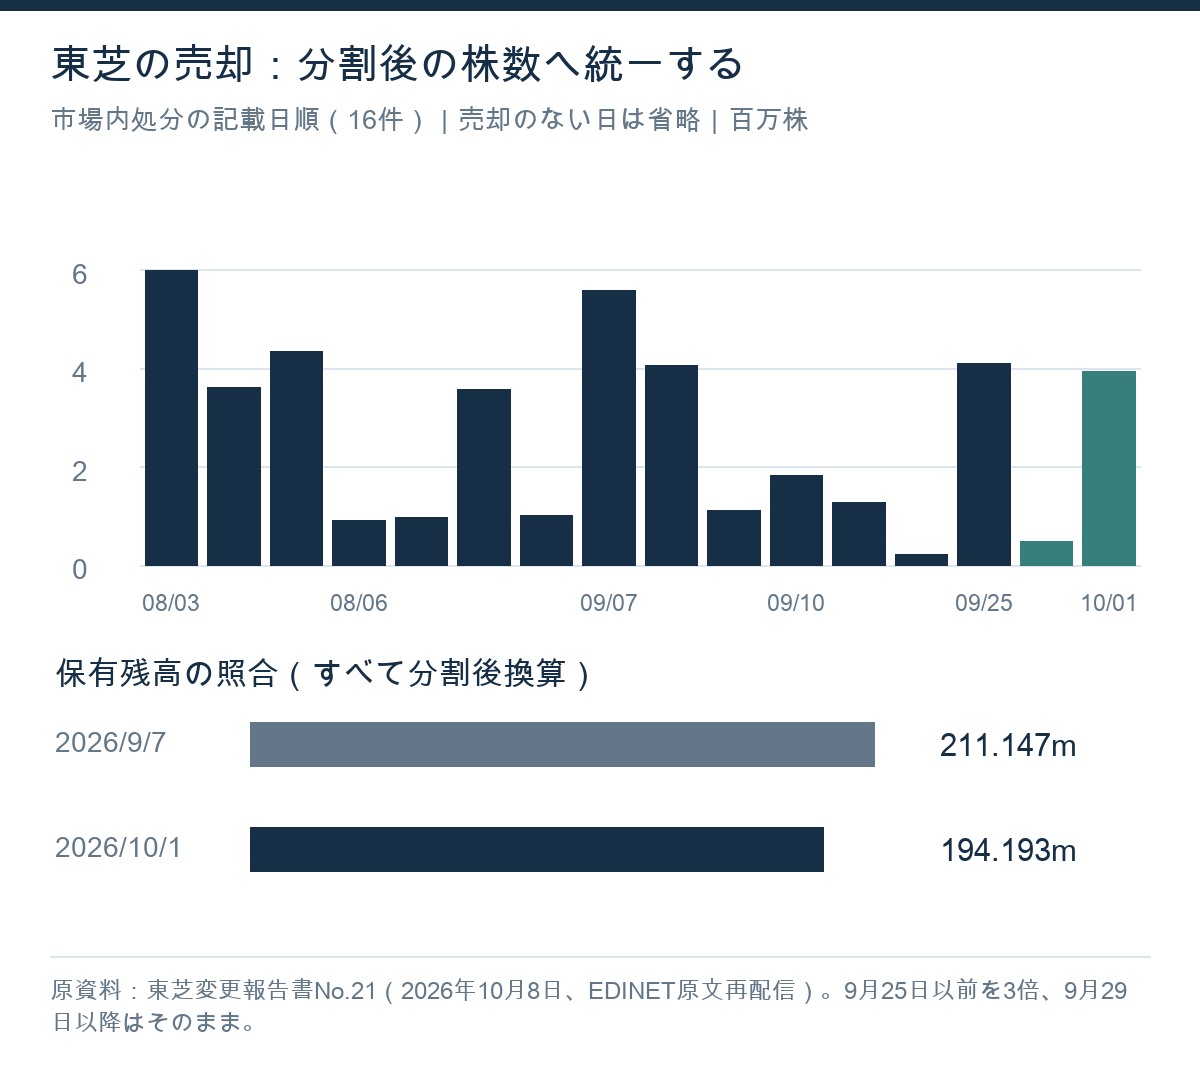
変更報告書No.20の9月7日保有70,382,300株を分割後換算すると211,146,900株。これに対して、No.21の9月8日〜10月1日の市場内処分をそろえた合計は16,953,800株となり、差し引き194,193,100株で最新報告の保有株数に一致する。分割取得132,390,600株も、分割前の66,195,300株に二株ずつ加わる計算と整合する。
この照合が大切なのは、「東芝は何百万株売った」という数字だけなら簡単に作れてしまうからだ。期間の異なる報告書の60日欄を重ねて足したり、分割取得を市場買付に含めたりすると、売却の規模を取り違える。金額のニュースを読むときにも、まず単位と基準日をそろえたい。
過去の売りが将来の指数買いを生む。その二つを同日で相殺しない
固定的な保有が市場へ移れば、目先は売りの供給になる。他方、その保有構造の変化が後からFFWに反映されると、指数運用の買い需要につながり得る。同じ株主の売却が、異なる時期に「売り材料」と「指数買いの背景」の両方になるのが、この事例の面白いところだ。
ただし、9月までの売却と、10〜11月の推計買いをそのまま差し引いて「純買い需要」を出すことはできない。既に完了した売却は、現在まだ市場へ出る注文ではない。指数ファンドへ渡すために先行取得された株も、ほかの投資家の持分も関係する。残る東芝保有も、全部売ると決まった数量ではない。
また、3月期決算の定期見直しは、決算資料等を使うルールに従う。10月初めまでに東芝が追加で売ったからといって、11月のFFW50%へその全量が自動で織り込まれたとは限らない。現時点の公式な適用値と、その後の臨時・定期見直しの可能性を分けておこう。
広告
指数買いで株価は上がる?過去の実例と今回の値動き
2006年のTOPIX見直しでは、先回りの影響が観測された
ニッセイ基礎研究所の2007年4月レポートは、2006年10月のFFW見直しを調べている。ウエイトが増える銘柄群は、減る銘柄群より相対的に強く、月末へ向けて差が広がった。先に新配分へ寄せるモデルと指数を忠実に模倣するモデルの比較も行っている。
| 2006年10月の研究上のモデル | TOPIXに対する超過リターン | 事前の推定トラッキングエラー |
|---|---|---|
| 完全模倣 | 2.6bp | 0.0bp |
| 先行配分 | 14.2bp | 17.0bp |
1bpは0.01%。これは同レポートの期間・条件での結果で、将来の収益予測ではない。先行すればリスクなしで得をするわけではなく、指数との乖離リスクも負う。過去に先回りが効いたことは、今回の買い需要が適用前に織り込まれ得る理由にはなるが、同じ上昇率を約束する根拠にはならない。
FFW変更そのものが見送られる例もある
GMOインターネット(4784)の2025年7月の取扱いでは、決算期末後の事業承継と株主分布を踏まえ、従来のFFWを使うとJPXが公表した。決算資料から独自に比率を予想していても、公式な適用内容と一致するとは限らないという事例だ。これはキオクシアの変更が中止される予想ではなく、公式通知を確認する価値を示している。
キオクシアは10月8日の終値が前日と同じだった
今回の短い期間でも、買い材料と終値の関係は単純ではない。確認した日次データでは、10月7日と8日の終値はともに17,900円、9日は17,505円だった。日中に上昇する場面があっても、終値まで同じ反応が続くとは限らない。
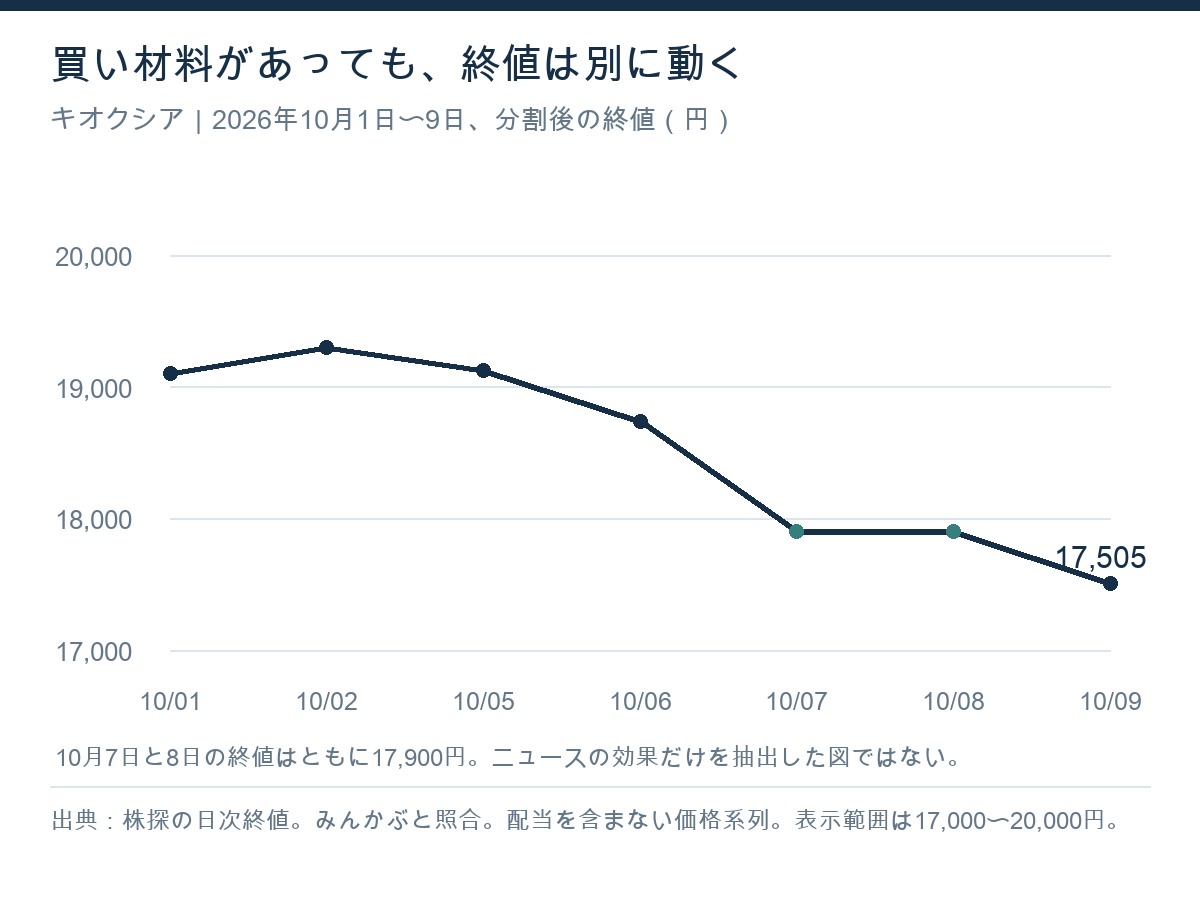
ここから「指数買いは無意味」と結論するのも早い。株価は、業績、NAND価格、為替、市場全体の変化、信用取引、既存株主の売りを同時に受ける。検証するなら、発表前後、調整売買日、適用後の1日・5日・20日を分け、TOPIXや半導体関連銘柄との比較も行う。ただし、市場リターンを引いただけの差を、指数買いの純粋な因果効果とは扱わない。
ADR・ADS上場はTOPIX買いと別の話として読む
米国の投資家にとっては「日本の指数が買う」と「米国で上場する」の二つが重なって見えるかもしれない。しかし、キオクシアの5月15日の開示は米国証券取引所へのADS上場の準備を公表したもので、上場日、市場、方法は未決定としている。9月15日の報道対応でも、その点は変わっていない。
一方、Citiの預託証券情報にはOTCのKXIAYというADRが掲載されている。既存の店頭取引プログラムがあることと、会社が準備する米国取引所上場が承認されたことは別だ。ADSは預託株式の単位、ADRはそれを表す証書という用語上の違いもある。日常の会話ではまとめてADRと呼ばれやすいが、開示の条件を確認したい。
比較する際は、預託比率、円ドル為替、取引時間、出来高、手数料、株式分割への対応、発行・取消の受付状態をそろえる。東京の普通株一株とADR一単位の価格を、そのまま比較して割安・割高とは言えない。預託比率もコーポレートアクション後の最新情報を確認する。
既存株を預託証券に置き換えるだけなら、それだけで新しい株式が発行されるとは限らない。新株発行を伴う上場なら資金調達と希薄化が別の論点になる。FFWや他の指数への影響も、実際の発行内容と各指数のルール次第だ。「米国上場だからTOPIXに加えて米国の指数も自動で買う」といった推計はしない方がよい。
2段階の買いが終わった後にも残る、六つの確認項目
- 公式通知:適用FFW、日程、株式数、関連する係数に修正がないか。
- 配分の実変化:条件固定モデルではなく、指数全体の変更を入れた構成比になっているか。
- 売り手の動き:東芝等の最新報告はいつの保有を示すか。処分を分割調整し、重複なく集計できているか。
- 執行時の流動性:日次出来高だけでなく、終値に近い時間の注文、売買代金、値幅はどう変化したか。
- 適用後の保有と値動き:一度の配分変更と、継続的なファンドへの資金流入を分けているか。
- 事業の見通し:NAND価格、出荷、製品構成、設備投資、収益予想はどう変わったか。
指数ファンドが新しい比率の株式を一度取得した後、同じFFW変更を理由に同じ数量を毎月買い続けるわけではない。その後に続くのは、資金流入や銘柄配分の変化に応じた売買である。イベントが終わったことと、企業の成長が終わったことも区別したい。
なお、会社のIR予定では10月30日18時45分に第2四半期決算が予定されている。IRニュースの予定表示で確認できるが、日程は再確認が必要だ。指数の前営業日調整と決算発表が近い場面では、イベント後の値動きを指数需給だけで説明しにくくなる。
広告
よくある疑問:キオクシアのFFWと投資判断
FFWが50%なら株価も3.33倍になる?
ならない。3.33倍は15%を出発点にしたFFWの倍率で、株価の倍率ではない。新構成比も指数全体の分母を含めて計算し、買い需要から価格変化へ移るには売りの供給や市場の反応を考える必要がある。
1兆円の買いが入るなら、その金額だけ時価総額が増える?
売買代金と時価総額の増減は一致しない。時価総額は価格が一株当たりいくら変わったかを全株へ適用した数字で、全株がその価格で売買された数字ではない。実際の注文、板の厚さ、売り手の価格条件によって値動きは変わる。
東芝の残りの株があるなら、買い需要は全部相殺される?
残高は潜在的な供給を考える材料にはなるが、売却の確定注文ではない。どの時期に何株売るかを確認せず、全量を同日の売りとして計算しない。過去に完了した処分も、未来の需要からもう一度引く対象ではない。
TOPIXやSOXLを買えば、この指数イベントにそのまま投資できる?
広い指数の投信・ETFでは一社の効果は組入比率で薄まる。半導体ETFも上場市場と構成銘柄が異なり、キオクシアへの買いをそのまま再現する商品とは限らない。SOXLの投資対象と日次レバレッジも、個別企業の需給とは分けて確認しておきたい。
本ブログの考察:買い金額より、時間と供給の組み合わせを見る
今回のFFW見直しで注目したいのは、資金の大きさだけではない。東芝などの売却で保有構造が変化し、その変化が時間差で指数に取り込まれる。そして、その日程が前もって市場へ伝わるため、指数ファンド以外の投資家も行動を変える。この順番に意味がある。
2段階に分ける措置は、一度に必要な調整を小さくする。ただ、売買を二回に分けたから、株価も二回同じ幅で上がるという話ではない。第1段階までにどれだけ先回りされたか、供給がどこから出たか、決算を挟んで事業の評価がどう変わるかで、第2段階の市場環境は変わる。
私は、このような需給材料を読むとき、まず「買う理由がある」を確認し、次に「自分が考える価格で売る相手がどれだけいるか」を考えたい。好材料の存在と、今の価格から利益が出ることには距離がある。買い需要を計算できたとしても、その距離まで埋めたことにはならない。
今回の数字は、今後の他銘柄のFFW変更や指数採用でも使える読み方を示すためのものだ。公式通知、全体の分母、運用資産、株数、出来高、売り手、日程をそろえる。この作業を省かないことが、話題の大きな数字に振り回されないための助けになる。
企業の利益とメモリ市況も合わせて考えたい方は、半導体スーパーサイクルとメモリメーカーの考察、資本配分と指数需給の違いはSKハイニックス・マイクロン・サムスンの自社株買い比較も参考にしてほしい。
図表と試算は当ブログ作成。資料の基準日は2026年10月13日、価格・出来高は10月9日まで。特定銘柄の売買や、指数イベントによる利益を保証するものではない。適用後の実績が確認できた段階では、推計と観測値を区別して検証する必要がある。
コメント