
メモリ企業の自社株買いは、株価を必ず上げる装置ではありません。企業が市場の買い手になる効果、株式数が減る効果、現金が社外へ出る効果、浮動株の変化に応じて指数連動資金が動く効果は、別々に考える必要があります。
2026年のSKハイニックス(SK hynix)の約40兆ウォンの自社株買いは、この違いを学ぶ格好の事例です。マイクロン(Micron)の取得枠拡大、サムスン電子(Samsung Electronics)の過去と現在の実施例も比較し、「大きな買い戻しがあるから買う」という判断から一歩進んで、メモリ企業の資本配分を読み解きます。
情報の基準日:2026年10月12日。SKハイニックスの日別取得株数は韓国取引所KRX/KINDの原表を直接確認し、34営業日分を当ブログで集計しました。企業の計画、取得実績、株価反応、仮定による計算を分けて記載しています。将来の買付日程や株価を確定した事実として扱いません。
最初に整理:取得枠・実際の買付・消却は違う
「自社株買いを発表した」というニュースだけでは、どれだけの株式が市場から退出するかは分かりません。取得枠は買える上限や方針であり、実取得は既に買った数量・金額です。さらに、買った株を消却するのか、自己株式として保有するのか、従業員へ交付するのかによって、長期的な株式数への影響が変わります。
| 事例 | 計画・枠 | 確認できる実績 | 取得後の扱い |
|---|---|---|---|
| SK hynix・2026年 | 約40兆ウォン。8月20日〜11月19日の予定期間 | 10月12日までに2,045万株、約35.73兆ウォン | 取得完了後に全量消却する方針 |
| Micron・2018年発表/FY2019実施 | 最大100億ドル。FY2019から裁量で実施 | FY2019通期に26.6億ドル | 自己株式として計上 |
| Samsung・2024年発表 | 10兆ウォンを段階的に取得 | 全体の取得は2025年9月までに完了。初回3兆ウォン分は2025年2月に消却 | 10兆ウォンすべてを即時消却したという意味ではない |
| Samsung・2026年8月発表 | 15兆ウォン。予定は8月24日〜11月21日 | 8月24日〜10月6日に普通株5,685万6,305株を取得 | 従業員への株式報酬用に保有する計画 |
| Micron・2026年10月拡大 | 総取得枠351.6億ドル。12月9日以降、条件に従って取得 | 新枠の将来取得実績はまだ存在しない | 実行義務・期限のある一括購入ではない |
出典:SK hynixの2026年8月19日発表、KRX/KINDの取得・処分記録、Micron FY2019決算、Samsungの株主向け書簡、Samsungの2026年取得決議、同社の取得結果開示(RNS配信)、Micron 2026年Form 10-K。通貨・対象期間が違うため、金額をそのまま大小比較する表ではありません。
SKハイニックスの2026年自社株買い:原表で分かる進捗
日次65万株から40万株へ、買付の強さは一定ではない
会社の発表は約40兆ウォンを取得し、全量消却する方針です。発表時の約2,407万株は、直前の株価を基にした予定数量で、発行済株式の約3.3%に相当します。株価が変われば、同じ金額で取得できる株数も変わります。「2,407万株を必ず買う」という固定数量の約束と読み替えないことが重要です。
KRX/KINDの約定内訳では、8月20日の開始から10月12日までの34営業日に、申請数量と実取得数量がすべて一致していました。初期は多くの日で65万株、9月後半は60万株、10月2日は50万株、10月6日以降の確認できる営業日は40万株です。個々の申請の変更理由は、この表だけでは分かりません。
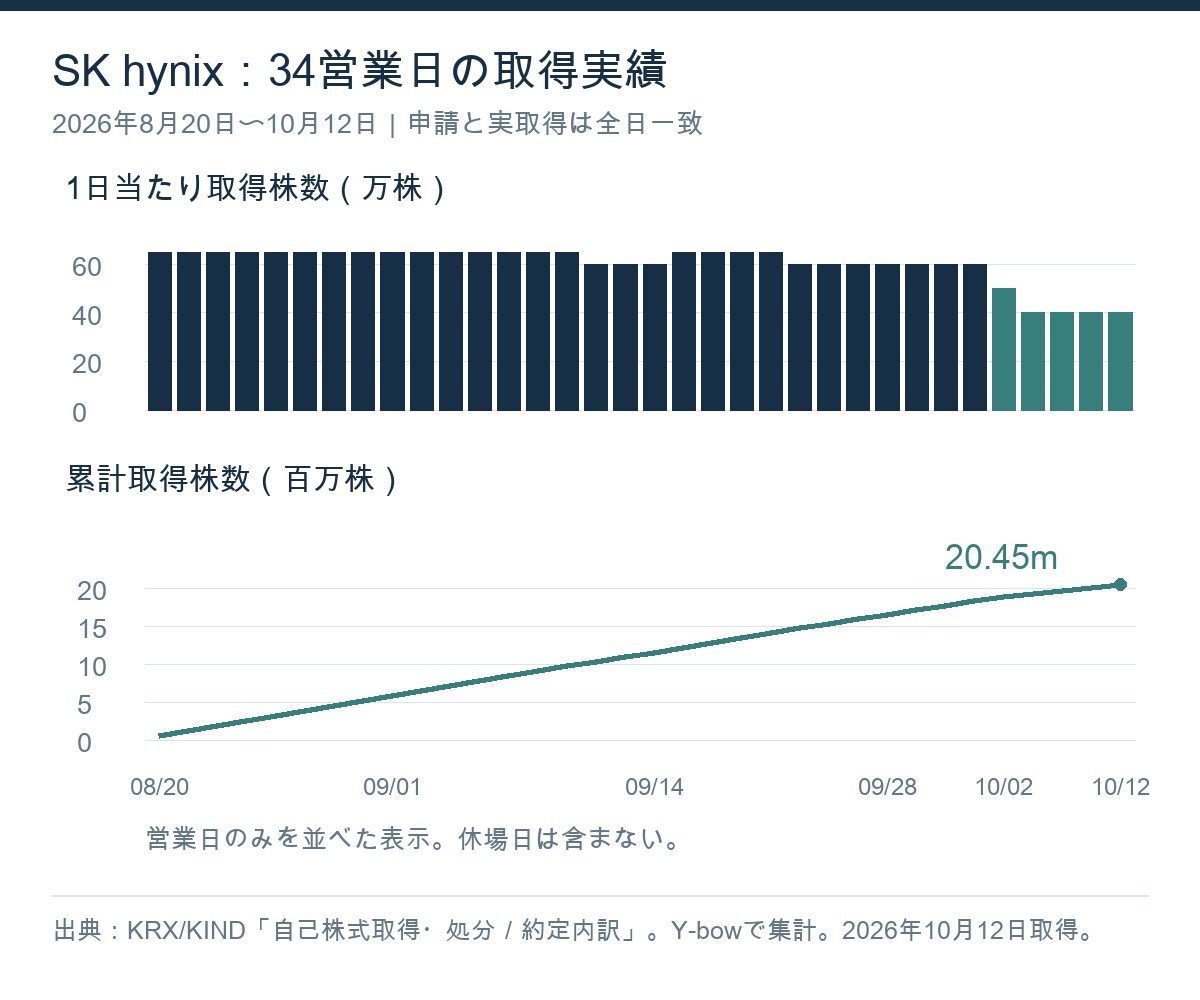
このグラフから読み取れるのは、累計が着実に増えている一方、日々の新たな買付は小さくなったことです。65万株と40万株では、株数ベースの買付量が約38.5%違います。ただし、市場へのインパクトは出来高、売り注文、価格、買付時間帯にも左右されます。株数が減ったことだけから、株価への下支えが同じ比率で弱くなったとは断定できません。
株数進捗84.96%と金額進捗約89.3%を混同しない
10月12日までの累計は2,045万株、35兆7,295億5,440万9,000ウォンです。日別株数の合計と、KRXの累計欄が一致することも確認しました。累計金額を累計株数で割った計算上の平均取得価格は、約174万7,166ウォンです。これは最新一日の平均単価ではありません。
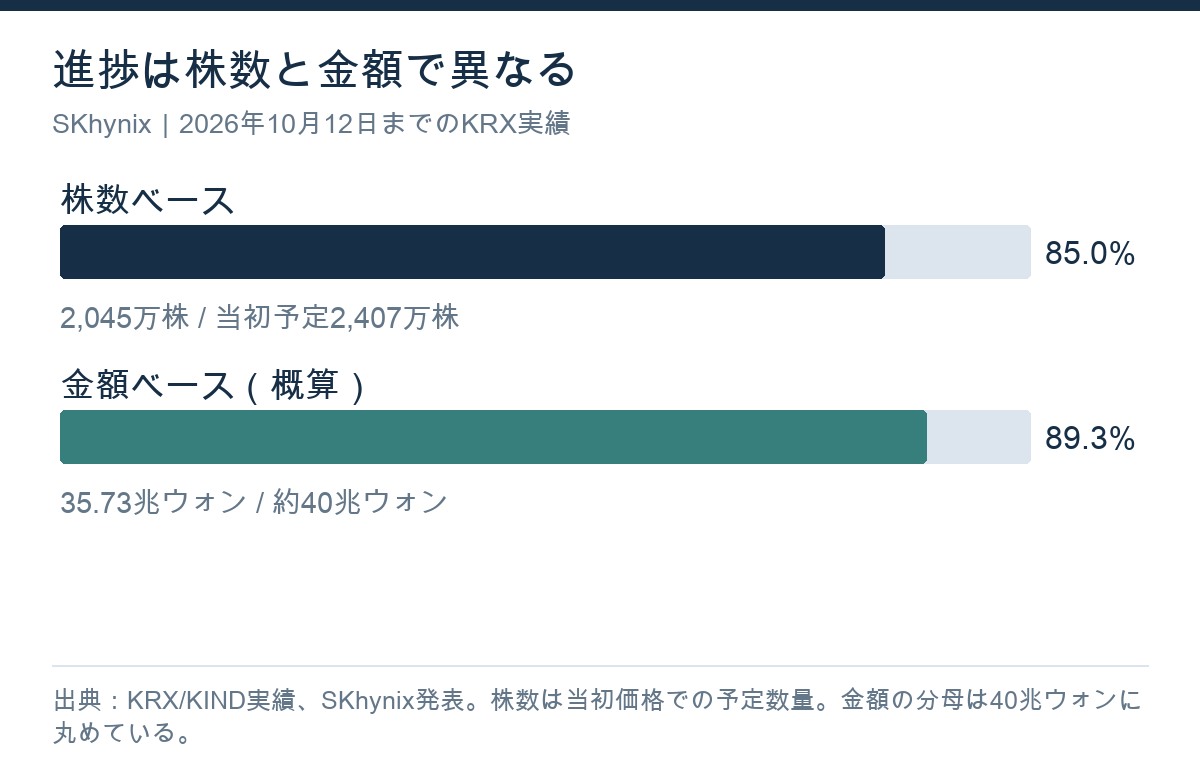
株数の残りは当初予定との差で362万株です。40万株を毎営業日取得すると仮定すれば、単純計算で約9.1営業日分、整数の営業日で数えるなら約10営業日です。しかし、約40兆ウォンとの差額は約4.27兆ウォンで、累計平均単価を仮に使うと取得できるのは約244万株です。二つの計算が違うのは、当初の株数が株価に依存するためです。
したがって「今月中の完了」は考えられるシナリオですが、10月12日時点で完了した事実ではありません。残額、日次申請、実際の約定価格、取得結果報告を順に確認する必要があります。予定期間の終わりまで必ず毎日同じ数量を買うとも、当初予定株数に達するまで予算を追加するとも限りません。
KRXのリンクを開いた後は、会社名「SK하이닉스(000660)」、対象期間、申告内訳と約定内訳を選ぶと原表を確認できます。本稿のグラフは他サイトの累計を転記せず、原表の重複のない日別記録から作成しています。
市場は自社株買いをどう評価したか:株価反応と因果関係
2026年8月20日、SKハイニックスの終値は169万ウォン、前営業日比12.73%上昇でした。同日のKOSPIは5.89%上昇です。大きな好反応ですが、市場全体も強く反発していた点を外せません。聯合ニュースの当日の市場概況では、前日の売り込みからの反発や米国債利回りへの懸念後退も報じられています。
比較例として、2024年11月15日の取引終了後に10兆ウォンの計画を発表したサムスンは、翌営業日の11月18日に5.98%上昇、KOSPIは2.16%上昇しました。発表日の取引時間中の上昇を、取引終了後のニュースの効果として扱ってはいけません。同日の報道では、サムスンの過去数か月の下落と、SKハイニックスに対する別の業績・製品関連材料も確認できます。
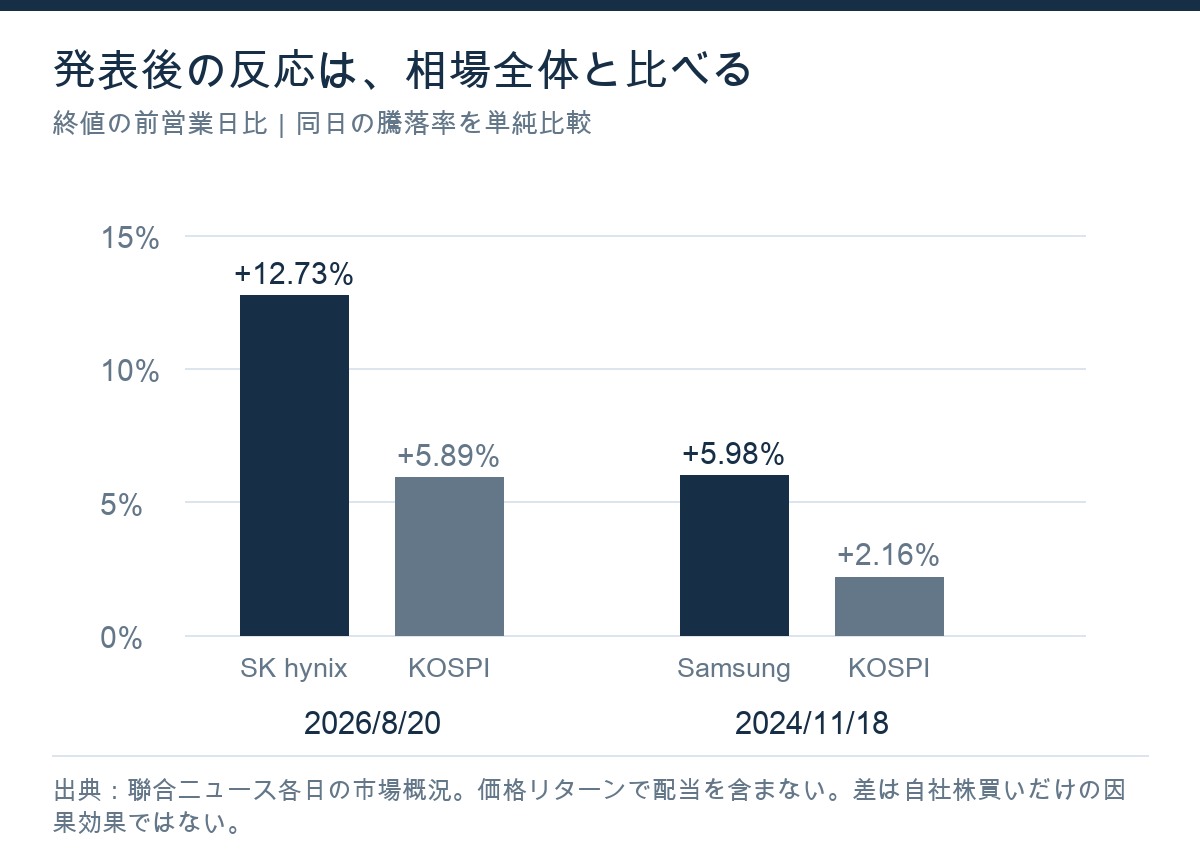
「指数より上がった」ことは観測できても、「自社株買いがなければ何%下がったか」は直接観測できません。厳密に評価するなら、発表時刻をそろえ、前後の営業日を決め、業種指数や市場の動きと比較し、同日に出た決算や製品ニュースも確認します。買付開始日と発表日は違うので、その混同も避けます。
本稿の見方は、発表直後の評価、買付中の需給、買付終了後の持続性を分けることです。発表時には経営陣の割安判断や株主還元への姿勢が評価され、買付中には実際の注文が市場へ入り、終了後には業績期待やほかの投資家の需要がより重要になります。一日の上昇から、三つの段階すべての成功を推定することはできません。
広告
Micronの2018〜2019年:買い戻してもメモリの循環は消えない
マイクロンは2018年5月21日、最大100億ドルの取得枠を発表し、FY2019からの株主還元を計画しました。取得は市場環境や現金の使い道を考慮する裁量的なもので、全額を必ず使う義務ではありませんでした。
実績を見ると、FY2019第1四半期(2018年11月29日終了)に約4,200万株を18億ドルで取得し、FY2019通期の取得額は26.6億ドルでした。年度の名称と暦年は一致しません。「2019年の第1四半期」を1〜3月の取引として集計すると、実施期間を誤ります。
一方、FY2019通期売上高は234.1億ドルで、FY2018の303.9億ドルを下回りました。第4四半期のGAAP粗利益率も前年同期の61.0%から28.6%へ低下しています。自社株買いが実施されたことと、メモリ企業の収益力が改善したことは同じではありません。
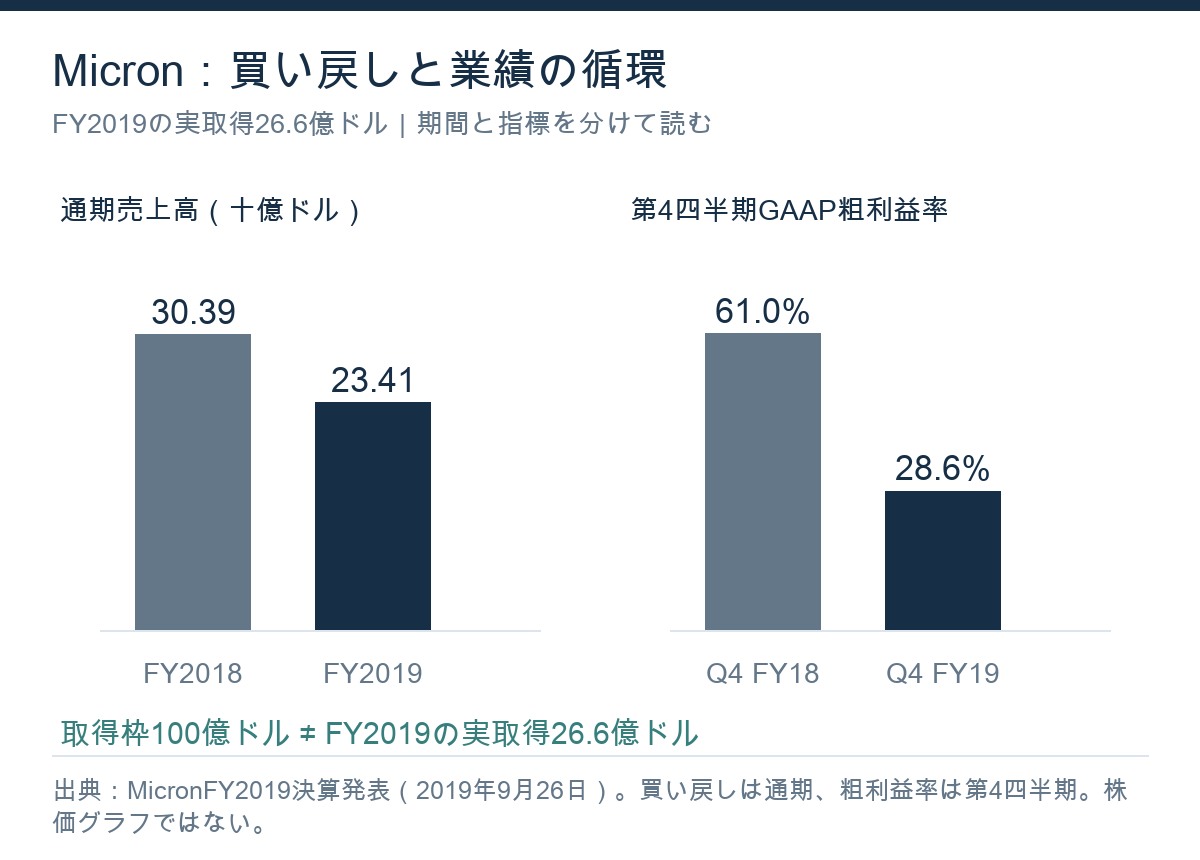
この事例だけから、買い戻しが失敗だったとは言えません。安い価格で株を取得できれば、残る株主へ長期的な利益をもたらす場合があります。しかし、買い戻しがDRAMやNANDの販売価格、出荷量、製造コストの悪化を止めるわけでもありません。発表金額より、景気の違う局面でも残る資金と競争力を確認する必要があります。
メモリ市況の利益が急増した年のPERだけで「非常に割安」と判断することにも注意したいところです。利益が平常時より大きければ、PERは低く見えます。市況が変わった後の利益、設備投資、キャッシュフローまで考えると、同じ株価の意味が変わります。自社株買いは業績循環の外にある万能の材料ではなく、その循環の中で行う資本配分です。
サムスンの比較から分かる「全量消却」と「株式報酬」の違い
2024年の初回3兆ウォン分は、取得と消却まで確認できる
2024年11月の計画は10兆ウォンを段階的に取得するもので、最初の3兆ウォン分は全量消却が明示されました。同社の事業報告では、初回の普通株5,014万4,628株と優先株691万2,036株の取得が2025年2月13日に完了し、2月20日に消却されたことを確認できます。
全体の10兆ウォンの取得完了と、初回3兆ウォンの消却完了を一緒にして「10兆ウォンを全量消却済み」とするのは誤りです。会社の株主向け書簡にも、従業員報酬用に残す分と、それ以外の消却方針を分けた説明があります。取得結果を読む際は、その後の自己株式保有と処分も追う必要があります。
2026年の15兆ウォン取得は、同じ効果を意味しない
2026年8月21日の決議は、従業員・役員への株式報酬用の自己株式を取得する目的です。10月12日付の取得結果開示によれば、8月24日〜10月6日に普通株5,685万6,305株、平均取得価格26万3,823ウォン、約15兆ウォンを取得しました。結果は同社がRNSで配信した開示で確認できます。
当初の予定数量は5,328万5,968株で、決議日の終値28万1,500ウォンから計算されていました。実取得株数が多かったことは、同じ金額でより多くの株を取得したという関係を示します。結果開示には別途、変更後の注文数量も載っています。最初の予定、変更後の注文、最終取得を同じ項目として混ぜないようにします。
平均取得価格が決議日の終値より約6.3%低いことは計算できます。しかし、平均取得単価は買付期間内の約定価格の平均であり、終了日の終値ではありません。この差を「買い戻し実施中に株価が6.3%下落した」と書き換えることはできません。
株式報酬用の取得にも、市場の買い手になる効果はあります。ただし後に従業員へ交付されれば、自己株式として市場から外れていた株が再び流通する可能性があります。全量消却と同じ永久的な株数減少として評価せず、取得と交付を差し引いた変化を見ます。人材の確保という事業上の目的も、株主還元とは別の評価軸です。
EPSは上がっても、企業価値が自動で増えるわけではない
単純化して、利益100、対象株式数100なら一株利益は1です。利益が同じまま株式数が96.7へ減れば、一株利益は100÷96.7≒1.0341、約3.41%増えます。これは分母が小さくなった計算上の効果で、工場がより多くのメモリを生産したことや、利益総額が増えたことを意味しません。
実際の決算のEPSには期中平均株式数や希薄化の扱いがあるため、消却率と当期EPSの増加率が直ちに一致するわけでもありません。自己株式はEPS計算の対象から既に除かれている場合があり、購入済みの自己株式を消却した日に、同じ効果をもう一度足すのは二重計上になります。
さらに買い戻しには現金が必要です。仮に事業価値と現金を合わせた株主価値が1,100、株数100、適正価格が11とします。適正価格11で3.3株を買うと、現金36.3が社外へ出て価値は1,063.7、株数は96.7です。1,063.7÷96.7は再び11になります。税・コスト等を除くこの仮定では、適正価格で買っただけで一株価値は増えません。
本当の問いは、買付価格が企業価値に対してどうか、使った現金を工場・研究開発・借入返済などへ回す場合と比べてどうか、です。メモリ企業では設備投資や技術転換が競争力を左右します。買い戻しを増やした額だけを喜ぶより、成長に必要な投資と不況への備えを残したうえでの余剰資金なのかを確認したいところです。
浮動株が減ると指数買いには逆風?仕組みを図解する
市場の買付需要と、指数の保有比率は別の話
浮動株調整を行う時価総額型指数では、企業全体の時価総額だけでなく、投資できる株式の範囲も使って構成比率を計算します。一般的な考え方は「株価×指数対象株式数×浮動株調整係数」です。S&P DJIの指数計算方法やMSCIの方法論が、この仕組みを説明しています。
買い戻しで市場に流通する株が減り、その変化が指数へ反映されると、ほかの条件が同じなら、指数連動ファンドの目標保有株数が減る場合があります。会社が株を買う一方で、指数側では比率や数量を調整する売りが発生し得る、というのが浮動株減少を考える際の論点です。ただし「必ず指数から除外される」「同じ日に必ず売られる」という意味ではありません。
株数3.3%減でも、浮動株の変化率は3.3%とは限らない
企業の発行済株式を100、そのうち浮動株を70とした仮定モデルを考えます。浮動株から3.3株を取得すると、発行済株式は消却後96.7、浮動株は66.7です。株価を固定すると、浮動株調整後時価総額は66.7÷70−1≒−4.71%になります。会社全体の3.3%という数値だけでは、指数対象となる部分の変化率は分かりません。
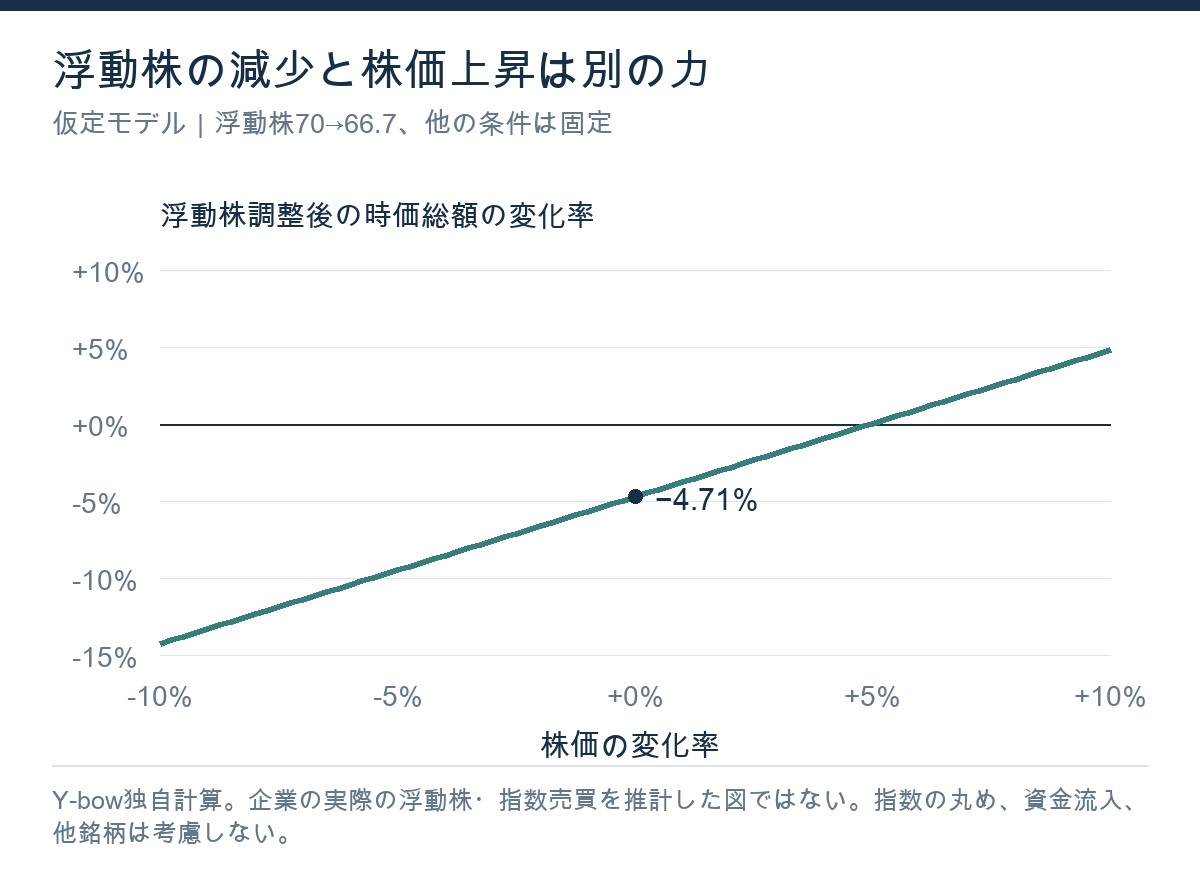
同じモデルでも、株価が5%上がれば浮動株調整後時価総額は約0.05%増え、10%上がれば約4.81%増えます。従って浮動株の減少だけから、実際の指数内比率が必ず下がるとは言えません。ほかの銘柄の価格や株数、指数の上限ルール、ファンドの資金流入も考慮する必要があります。
「取得日・消却日・指数反映日」を同日にしない
MSCIの2026年2月のCorporate Events Methodology第2.4節では、段階的な市場買付による自社株買いは定期的な指数見直しの中で反映する扱いが示されています。公開買付の条件や基準を、そのまま市場買付へ当てはめるのは不適切です。また浮動株係数の丸め方も更新されるため、古い解説の数値を固定ルールとして使わない方がよいでしょう。
買った株が既に浮動株から除かれていれば、その後の消却で同じ浮動株減少を二度数えません。反対に、報酬用の自己株式を従業員へ交付すれば、浮動株の扱いが再び変わる可能性があります。消却率だけで指数への影響を計算すると、ここを見落とします。
指数の株数変更による機械的な指数水準の変化は、除数などの調整と、ファンドの実際の売買を分けて読む必要があります。指数水準が連続するように調整されても、ファンドの銘柄配分が変わらないとは限りません。さらに、会社の買付と指数保有者の売却は同じ取引の両側となることもあり、二つの金額を独立した需要・供給として単純に足し引きするだけでは市場への影響を測れません。
本稿では、SKハイニックスの具体的な指数反映日やパッシブ売却額を確認できていません。そこは数値を作らず、指数提供会社の確定した変更通知、変更前後の指数株数・係数、追随する資金量がそろってから検証する論点として残します。
広告
Micronの2026年12月9日以降:351.6億ドルをどう読むか
2026年Form 10-Kでは、10月8日の取締役会で総取得枠を351.6億ドルへ拡大し、12月9日以降にCHIPS法の直接資金供与契約に従って買い戻すと説明しています。12月9日に全額を発注する予定表ではありません。枠に期限はなく、取得義務もありません。
CHIPS契約では株式報酬の希薄化相殺などに認められる取得と、自由キャッシュフロー等の条件に従う取得を分けています。「それまで一切買えず、その日から何の制約もなく買える」という説明は正確ではありません。FY2026には既存枠の下で6.5億ドル、約250万株の実取得があり、FY2025は取得なしと開示しています。
ここで見るべきなのは、承認された枠に加え、実際の取得、設備投資、補助金に関する条件、配当、株式報酬による株数増加です。好調な業績が続けば枠を使う余地はありますが、市況や必要な現金が変われば実行の時期と規模も変わります。年末に向けて話題になっても、「枠=必ず入る買い需要」として株価へ織り込むのは早計です。
最新条件の確認先は同社の2026年Form 10-K、Item 5とNote 12・Note 15です。投資判断では、取得枠の残額と会社が実際に取得した額を別欄にして更新すると、ニュースの大きな数字に引っ張られにくくなります。
自社株買い終了後に確認したい六つの項目
- 取得結果:予定金額、実取得額、最終株数、平均単価、変更・終了の開示が一致するか。
- 株数の純変化:取得だけでなく、新株発行、株式報酬、自己株式の処分・消却を含めてどう変わったか。
- 日次需給:終了前後で買付数量と市場の出来高がどう変わったか。買付がなくなることと、新たな売り注文が出ることを区別する。
- 事業の収益力:DRAM・NAND・HBMの価格、出荷、製品構成、粗利益率、顧客の設備投資がどう変わったか。
- 資金の余裕:必要な設備投資や研究開発を続け、不況でも資金を確保できるか。
- 指数と評価:公式の指数変更と実際の株価反応を確認する。推測のパッシブ売却額を事実として扱わない。
買付終了で消えるのは、まず会社による継続的な買い注文です。「買い手がいなくなる」と「その会社が同額を売る」は違います。終了が事前に予想されていれば、投資家が先に取引することもあります。追加還元の発表、決算、メモリ価格の変化が同時に起きれば、終了後の株価を終了だけの効果として読むことも難しくなります。
キオクシアなど他社への波及も、同業という理由だけで決めない方がよいでしょう。NAND主体か、DRAM・HBMの比率が高いか、設備投資や顧客構成がどう違うかによって、同じニュースの意味は変わります。SKハイニックスに対する直接の買付注文が、キオクシア株を直接買うわけではありません。メモリ株全体への期待と、各社の実際の利益・需給を分けて考えます。
よくある疑問:自社株買いと投資判断
自社株買いがあれば株価は必ず上がる?
上がる保証はありません。買い需要や株主還元への評価はプラス要因になり得ますが、業績予想の下方修正、販売価格の下落、金利、他の投資家の売りを消すものではありません。買付価格が高すぎれば、残る株主にとって望ましい資本配分とも限りません。
EPSが増えたら、本業の成長を示している?
株数減少によるEPS増加と、利益総額の増加を分けます。期中平均株式数や希薄化も確認しましょう。メモリ企業では販売価格と粗利益率の変化が大きいため、EPSだけでなく営業利益、キャッシュフロー、設備投資も合わせて見ます。
浮動株が減るなら、買い戻しは悪材料なのでは?
指数連動資金の数量調整という逆方向の力はあり得ますが、それだけで全体の良し悪しは決まりません。取得価格、株価上昇、指数の方法論、実行時期、流動性を含む問題です。全量消却と従業員への交付も区別してください。
レバナスやSOXLでも同じ効果をそのまま期待できる?
個別企業の買い戻しと、ファンドの運用成果は別です。構成銘柄・配分・上場市場を確認する必要があり、日次レバレッジ型商品ではさらに値動きの経路が重要になります。SOXLの仕組みやレバナスとQLDの違いも合わせて確認してください。
本ブログの考察:買い戻しを「企業が自社へ投資する判断」と読む
本稿の結論は、買い戻しのニュースを単純な上昇サインとして扱うのではなく、経営陣が現金をどう使うかという判断として読むことです。発表が市場の信頼を回復させる場合も、循環的な利益のピークで大きく買ってしまう場合も、従業員報酬のために取得して再び株が流通する場合もあります。
SKハイニックスの全量消却は、株式報酬用のサムスンの取得とは設計が異なります。マイクロンの大きな取得枠は、実行の余地を広げますが、取得実績そのものではありません。同じ「自社株買い」という見出しの中に、違う経済的な行動が入っています。
今後も役立つのは、金額の大きさを追いかけることより、取得価格と事業価値、純株数の変化、投資資金の余裕、指数への反映、終了後の業績を追う枠組みです。メモリの構造的な需要と循環をさらに考える場合は、半導体スーパーサイクルとメモリメーカーの考察もご覧ください。
資料は2026年10月12日時点で確認しました。独自の計算・図表と考察は当ブログによるもので、特定銘柄の売買や価格上昇を勧めるものではありません。今後の完了報告・消却・指数変更は、既に確認した実績と分けて追記する対象です。
コメント
コメント一覧 (1件)
[…] 前回のメモリ企業の自社株買い記事では、浮動株の減少が指数の保有数量に逆方向の力を与え得ることを説明した。今回は、固定的な保有が市場へ移り、その変化が指数に反映される場 […]